Receita abre opção do Simples e aperta cerco com operação no PI
Prazo antecipado para opção ao Simples em 2027 muda rotina de micro e pequenas empresas. Receita faz operação em Teresina e esclarece calendário do split payment.
Tributação
Mudanças no prazo para adesão ao Simples impactam rotina das pequenas empresas e intensificam fiscalização no Piauí.
A Receita Federal do Brasil abre nesta semana o novo prazo de opção pelo Simples Nacional para o ano de 2027 e define como será a cobrança do IBS e da CBS. Ao mesmo tempo, endurece a fiscalização com a Operação Corisco, que apreende cerca de R$ 1,5 milhão em eletrônicos sem nota em Teresina.
Simples Nacional antecipa escolha e pressiona micro e pequenas
O calendário muda a rotina de milhares de microempresas e empresas de pequeno porte em todo o país. A decisão de aderir ao Simples Nacional para 2027 precisa ser tomada entre 1º e 30 de setembro, com efeitos a partir de 1º de janeiro do ano que vem. O cancelamento das escolhas poderá ser feito até 30 de novembro.
A antecipação decorre da Reforma Tributária sobre o Consumo, que leva o regime a funcionar com base em decisões tomadas no ano anterior. Empresas que hoje não estão no Simples e querem migrar em 2027 precisam formalizar o pedido neste mês e conferir se não há pendências cadastrais ou fiscais que impeçam a entrada.
Negócios que já são optantes permanecem automaticamente no regime, salvo se houver registro de exclusão futura. Esses empreendedores, porém, ganham uma nova decisão estratégica: manter IBS e CBS dentro da guia única do Simples ou separá-los, recolhendo esses tributos pelo regime regular, fora do sistema unificado.
A Receita Federal resume o peso dessa escolha: “A decisão sobre o recolhimento da CBS e do IBS poderá influenciar aspectos como fluxo de caixa, relacionamento comercial, aproveitamento de créditos na cadeia produtiva e estratégia de negócios, exigindo análise individualizada de cada empresa”.
Simples ‘puro’ ou ‘híbrido’ e efeitos em 2027
O chamado Simples “puro” mantém tudo como o pequeno empresário conhece hoje: todos os tributos, inclusive IBS e CBS, seguem concentrados em uma única guia. Quem não fizer nenhuma opção específica em setembro ficará, automaticamente, nessa situação entre janeiro e junho de 2027.
O modelo “híbrido” preserva o enquadramento no Simples para os demais tributos, mas tira IBS e CBS da guia unificada. Nesse caso, a empresa passa a calcular esses dois impostos pelo regime regular, o que pode ampliar o crédito tributário de clientes, sobretudo em operações entre pessoas jurídicas.
A decisão vale para o primeiro semestre de 2027. Em março do ano que vem, haverá uma nova janela para mudar de sistema, com efeitos para o segundo semestre. A legislação também permite ao contribuinte se arrepender e cancelar tanto a opção pelo Simples quanto a escolha pelo regime híbrido até 30 de novembro, ajustando a estratégia conforme o desempenho do negócio.
Empresas que abrirem CNPJ entre 1º de outubro e 31 de dezembro deste ano terão tratamento especial. Se optarem pelo Simples no momento da abertura, essa escolha valerá tanto para o restante de 2026 quanto para todo o ano de 2027, encurtando a fase inicial de incerteza tributária.
O empresário individual, enquadrado como microempreendedor, mantém o calendário tradicional: o pedido de opção continua concentrado em janeiro. Nesse caso, não há possibilidade de regime híbrido para IBS e CBS; tudo permanece dentro do Simples, sem escolha semestral.
Operação Corisco mira comércio irregular em Teresina
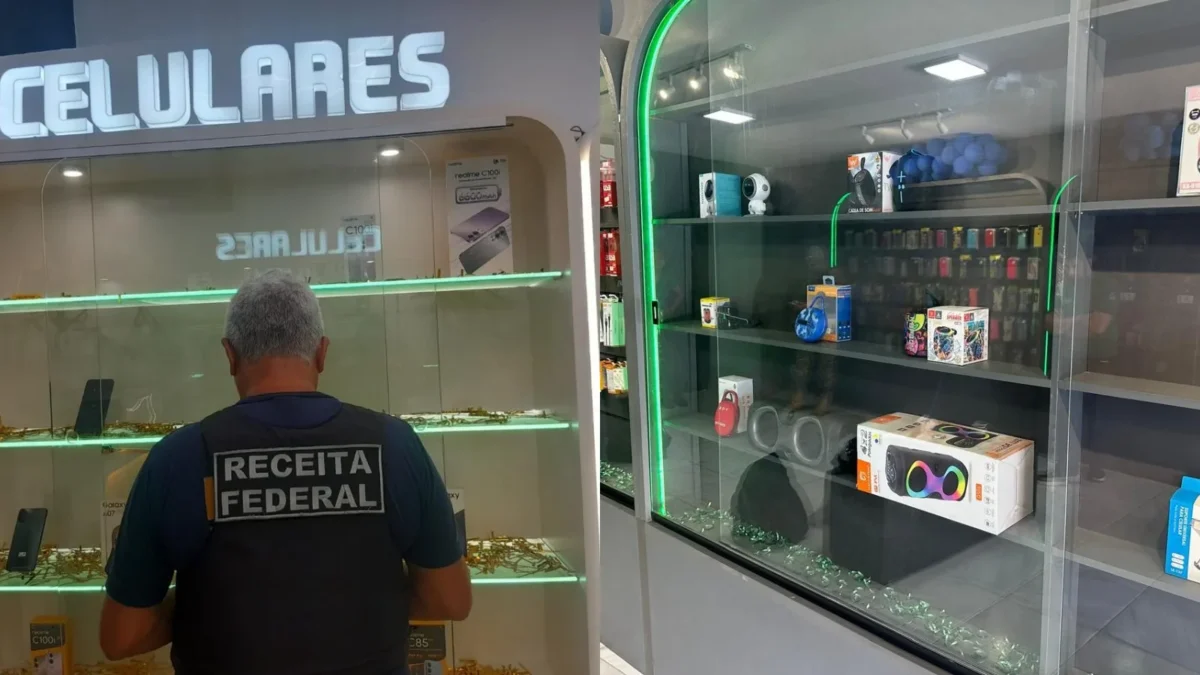
Enquanto orienta micro e pequenas empresas sobre o novo calendário tributário, a Receita Federal atua na outra ponta, contra o descaminho. A Operação Corisco, deflagrada na manhã de quinta-feira em Teresina, fiscaliza oito lojas no Centro e em um shopping da zona Norte da capital piauiense.
Os auditores apreendem celulares, tablets, smartwatches e computadores de origem estrangeira sem documentação fiscal. O valor estimado do material retido chega a R$ 1,5 milhão, num recado direto ao comércio de eletrônicos que opera à margem das regras.
As mercadorias seguem para Fortaleza, sede da 3ª Região Fiscal da Receita, onde passam por procedimentos administrativos. Os comerciantes serão intimados a apresentar notas e demais documentos. A ação conta com apoio da Polícia Militar do Piauí e tende a servir de modelo para operações semelhantes em outros centros urbanos.
O movimento reforça a estratégia de apertar o cerco sobre cadeias paralelas de importação justamente no momento em que o País ajusta a arrecadação na transição para o novo sistema de tributos sobre o consumo.
Split payment não é suspenso, mas ganha transição até 2028
No centro do debate sobre a Reforma Tributária, o split payment, mecanismo que separa automaticamente o valor dos impostos no pagamento entre empresas, gera dúvidas e apreensão no meio empresarial. A Receita esclarece que o sistema não está suspenso: a previsão é de início facultativo em 2027 e obrigatoriedade em 2028.
Pelo novo modelo, quando uma empresa paga outra, a parcela correspondente a IBS e CBS deixa de passar integralmente pelo caixa do fornecedor e segue direto para o fisco. Só assim o comprador garante o crédito tributário da operação, o que muda a lógica atual, em que o vendedor recebe o valor cheio e recolhe o imposto depois.
A colunista Maria Carolina Gontijo, conhecida como Duquesa de Tax, relata o clima de resistência. “Eu recebi um comentário na minha última coluna que dizia: ‘Graças a Deus paralisaram essa loucura sobre o split payment’”, conta. Em suas análises, ela explica que a cobrança passa a vincular o crédito fiscal ao efetivo recolhimento, aumentando a segurança do sistema, mas exigindo forte adaptação tecnológica.
A adoção facultativa em 2027, na prática, cria uma encruzilhada. Quem entrar cedo no split payment pode ter mais segurança de créditos e alinhamento com grandes clientes, mas assume custos imediatos com sistemas e integração bancária. Quem adiar até 2028 ganha tempo, porém corre o risco de ficar para trás em cadeias produtivas mais organizadas.
Especialistas apontam que o novo cenário deve aquecer o mercado de consultorias, de software de gestão e de serviços contábeis, especialmente para pequenas empresas que nunca tiveram de lidar com pagamentos fracionados de tributos em tempo real. A Receita, por sua vez, promete manuais, roteiros e canais digitais para orientar contribuintes, inclusive pelos serviços do e-CAC.
Os próximos meses tendem a ser de ajustes finos. Micro e pequenas empresas correm contra o relógio para decidir se entram ou não no Simples em 2027 e qual modelo de IBS e CBS adotar. Ao mesmo tempo, o avanço de operações como a Corisco e a aproximação do split payment sinalizam um sistema tributário mais automatizado, transparente e pouco tolerante a brechas.
Quando começa o prazo para opção pelo Simples Nacional em 2027?
O prazo para optar pelo Simples Nacional com efeitos em 2027 começou em 1º de setembro de 2026 e termina em 30 de setembro de 2026, com cancelamento possível até 30 de novembro de 2026; a escolha feita agora passa a valer a partir de 1º de janeiro de 2027 para micro e pequenas empresas.
O que mudou com a suspensão do split payment pela Receita Federal?
O split payment não foi suspenso pela Receita Federal; o sistema passa a ser facultativo em 2027 e se torna obrigatório em 2028, permitindo que IBS e CBS sejam separados automaticamente no pagamento entre empresas e enviados direto ao fisco, condição para o aproveitamento seguro dos créditos tributários nas operações.
Quais itens foram apreendidos na operação da Receita Federal em Teresina?
A Operação Corisco da Receita Federal em Teresina apreendeu celulares, tablets, smartwatches e computadores de origem estrangeira, todos sem documentação fiscal regular, em oito lojas do Centro e de um shopping da zona Norte, com valor estimado em R$ 1,5 milhão, mercadorias agora sob análise em Fortaleza.