Receita Federal libera opção do Simples 2027 e adia split payment
Prazo do Simples Nacional muda para setembro, empresas ganham modelo híbrido para IBS e CBS em 2027, enquanto Receita endurece fiscalização com operação em Teresina.
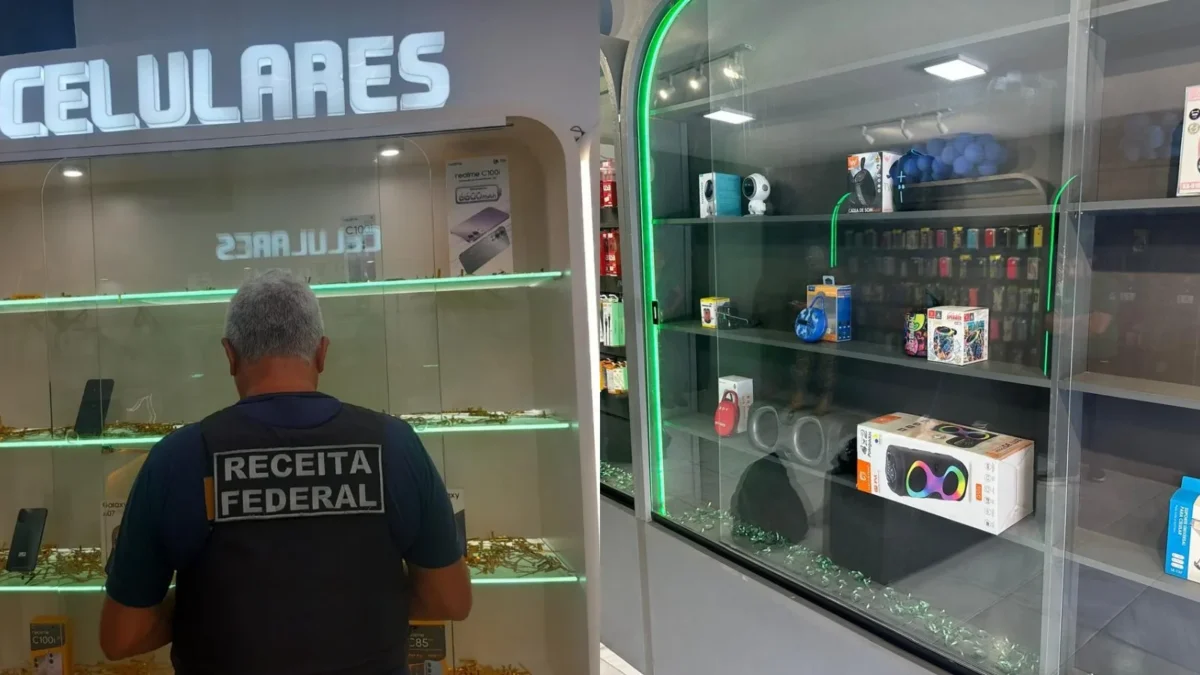
Receita Federal
Mudanças no Simples Nacional para 2027 e nova estratégia de fiscalização em Teresina impactam empresas.
A Receita Federal do Brasil abre neste mês a janela de opção pelo Simples Nacional para 2027 e, ao mesmo tempo, ajusta o cronograma do novo sistema de cobrança de tributos, o split payment. Enquanto micro e pequenas empresas tentam entender o modelo híbrido de recolhimento do IBS e da CBS, o Fisco endurece a fiscalização de eletrônicos sem nota em Teresina.
Simples muda de calendário e ganha modelo híbrido
O prazo para que microempresas e empresas de pequeno porte escolham o Simples Nacional em relação ao ano de 2027 passa a correr de 1º a 30 de setembro. A mudança traduz, na prática, a adaptação do regime à Reforma Tributária sobre o consumo e antecipa para o ano anterior uma decisão que antes ficava concentrada em janeiro.
O movimento não atinge apenas quem quer entrar no Simples. Empresas que já estão no regime precisam, agora, definir como vão recolher a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS) em 2027. Elas poderão manter tudo na guia única do Simples, o chamado modelo “puro”, ou migrar para o recolhimento separado desses dois tributos pelo regime regular, o modelo “híbrido”.
Nessa segunda hipótese, a empresa continua enquadrada no Simples para os demais tributos, mas calcula e paga IBS e CBS fora da guia única, como fazem hoje os contribuintes de regimes tradicionais. A Receita resume o peso dessa escolha: “A decisão sobre o recolhimento da CBS e do IBS poderá influenciar aspectos como fluxo de caixa, relacionamento comercial, aproveitamento de créditos na cadeia produtiva e estratégia de negócios, exigindo análise individualizada de cada empresa”.
A opção feita agora vale para o primeiro semestre de 2027. Em março do ano que vem, haverá nova janela para reavaliar o modelo com efeitos para o segundo semestre. A legislação ainda permite que o contribuinte desfaça tanto a adesão ao Simples quanto a escolha pelo regime híbrido até 30 de novembro, caso conclua que a decisão inicial prejudica o caixa ou a competitividade.
MEI fica de fora e novas empresas têm regra própria
Para o microempreendedor individual, nada muda. O prazo de solicitação de opção para se tornar ou permanecer MEI continua concentrado em janeiro, sem possibilidade de escolher entre Simples puro e híbrido para IBS e CBS. O desenho atual preserva o modelo simplificado do MEI, mas também o deixa de fora da flexibilidade oferecida às demais micro e pequenas empresas.
Negócios que abrirem CNPJ entre 1º de outubro e 31 de dezembro deste ano ganham um tratamento específico. A opção pelo Simples feita na abertura vale tanto para os últimos meses de 2026 quanto para todo o ano de 2027, o que evita que o empreendedor recém-chegado ao mercado tenha de repetir o processo poucos meses depois.
Advogados tributaristas e contadores apontam que, com o novo calendário, setembro se torna um mês-chave para o planejamento de caixa. A escolha pelo regime híbrido tende a ser mais atrativa para empresas que vendem majoritariamente para outras pessoas jurídicas e queiram tornar seus produtos mais interessantes em termos de créditos de IBS e CBS para os clientes.
Split payment é adiado, não cancelado
Enquanto ajusta o Simples, a Receita também esclarece o futuro do split payment, mecanismo que separa automaticamente, no momento do pagamento, a parcela referente aos tributos IBS e CBS. O sistema passa a ter início facultativo em 2027 e só se torna obrigatório de forma ampla em 2028.
A confusão em torno do tema aparece até nas reações de contribuintes. “Eu recebi um comentário na minha última coluna que dizia: ‘Graças a Deus paralisaram essa loucura sobre o split payment’”, relata a colunista Maria Carolina Gontijo, conhecida como Duquesa de Tax. Ela reforça que o mecanismo não está suspenso, apenas adiado, e explica que a lógica muda: o fornecedor deixa de receber o valor cheio para, depois, repassar o imposto; com o split, o tributo é separado já no pagamento feito pelo comprador.
Na prática, o novo sistema promete maior segurança tanto ao Fisco quanto às empresas. O crédito fiscal só existirá se o tributo tiver, de fato, sido pago. Isso reduz o espaço para fraudes na cadeia de notas e empresas de fachada, mas pressiona o fluxo de caixa de quem hoje se apoia em prazos de recolhimento para financiar o capital de giro.
O adiamento da obrigatoriedade para 2028, com 2027 reservado a quem quiser testar o modelo, é recebido como alívio imediato por parte do setor produtivo. Não elimina, porém, a necessidade de adaptação de sistemas, contratos e rotinas internas, especialmente para quem opera com alto volume de transações digitais e usa intensamente créditos de IBS e CBS.
Operação Corisco mira comércio ilegal em Teresina
Enquanto discute novas regras, a Receita mostra na rua como pretende apertar o cerco contra a evasão. Na manhã de 3 de setembro, fiscais deflagraram em Teresina a Operação Corisco, voltada a lojas suspeitas de descaminho de eletrônicos importados.
Oito estabelecimentos do Centro e de um shopping na zona norte da capital foram alvo da ação, que contou com apoio da Polícia Militar do Piauí. Celulares, tablets, relógios inteligentes e computadores estrangeiros sem documentação fiscal foram apreendidos. O valor estimado das mercadorias chega a R$ 1,5 milhão, segundo a própria Receita.
O material segue agora para Fortaleza, onde fica a sede da 3ª Região Fiscal, responsável pelos procedimentos administrativos da apreensão. Os comerciantes serão intimados a apresentar notas e comprovantes de origem. Se não conseguirem regularizar a situação, enfrentam desde multas pesadas até a perda definitiva dos produtos, além de possível responsabilização criminal.
A ofensiva em Teresina sinaliza uma estratégia mais ampla. Ao atacar mercadorias sem nota em segmentos de alto valor agregado, como o varejo de eletrônicos, a Receita tenta proteger a arrecadação e reduzir a concorrência desleal com quem recolhe tributos corretamente. O recado é direto: a transição para o novo sistema de IBS e CBS vem acompanhada de fiscalização mais intensa.
Mais rigor, mais escolha e pressão por planejamento
O conjunto de medidas em curso monta um cenário de maior rigor fiscal combinado com novas possibilidades de planejamento tributário. Micro e pequenas empresas ganham flexibilidade ao poder escolher como recolher IBS e CBS em 2027, mas também assumem a responsabilidade de entender o impacto dessa escolha no caixa e na relação com fornecedores e clientes.
O split payment, adiado, mas mantido, adiciona uma camada de complexidade tecnológica e financeira que não pode ser ignorada. Sistemas de gestão, plataformas de pagamento e rotinas contábeis precisarão conversar com o modelo de separação automática de tributos, sob risco de travar operações ou perder créditos importantes.
As próximas etapas tendem a concentrar debates técnicos e políticos sobre a regulamentação fina dessas regras, inclusive no ambiente do e-CAC e na relação cotidiana de empresas e pessoas físicas com a Receita. Quem se antecipar — ajustando sistemas, revisando contratos e reforçando a governança fiscal — chega em 2027 e 2028 menos vulnerável ao choque de transição.
Quando começa o prazo para opção pelo Simples Nacional em 2026?
O prazo para opção pelo Simples Nacional relativo ao ano de 2027 começa em 1º de setembro de 2026 e termina em 30 de setembro de 2026, concentrando em um único mês a decisão tanto de ingresso no regime simplificado quanto da escolha sobre o modelo de recolhimento do IBS e da CBS pelas empresas.
Como escolher o modelo de recolhimento do IBS e da CBS para 2027?
A escolha entre recolher IBS e CBS dentro da guia única do Simples ou pelo regime regular deve considerar, em 2026, fatores como perfil de clientes (pessoas físicas ou jurídicas), impacto no fluxo de caixa, relevância dos créditos na cadeia e capacidade do negócio de lidar com controles mais complexos no modelo híbrido.
Quais foram os resultados da operação da Receita Federal em Teresina?
A Operação Corisco, realizada em 3 de setembro de 2026 em Teresina, fiscaliza oito lojas no Centro e em um shopping da zona norte, apreendendo celulares, tablets, smartwatches e computadores estrangeiros sem nota, avaliados em cerca de R$ 1,5 milhão, que serão enviados a Fortaleza para procedimentos administrativos e possível perdimento.
Como consultar pendências no CPF pela Receita Federal?
A verificação de pendências no CPF pode ser feita diretamente nos canais da Receita Federal do Brasil, especialmente pelo portal e-CAC, onde o contribuinte acessa situação cadastral, débitos, malha fina do Imposto de Renda e comunicados oficiais, usando código de acesso ou conta gov.br para regularizar eventuais problemas encontrados.