Reforma Tributária: novos prazos do Simples movem corrida de empresas
Receita amplia até outubro os prazos para optar pelo Simples Nacional e pelo regime regular de IBS e CBS em 2027; pedidos explodem e turismo é foco de alerta.
Economia
Receita Federal estende prazos para adesão ao Simples Nacional e regimes tributários em 2027, impulsionando a movimentação empresarial.
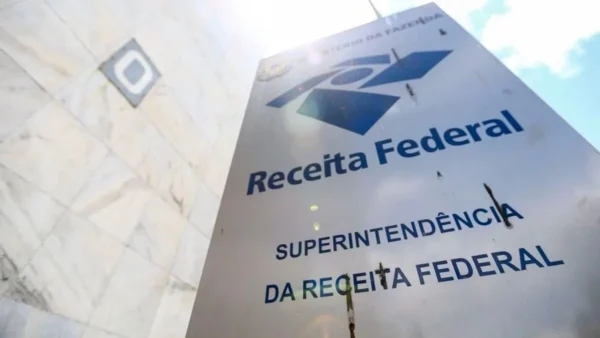
A Receita Federal e o Comitê Gestor do Simples Nacional estendem os prazos para micro e pequenas empresas definirem se permanecem no Simples e como vão recolher os novos tributos sobre consumo em 2027. A medida dispara uma corrida de pedidos e coloca o setor de Turismo em alerta.
Prazos alongados em meio à transição da Reforma Tributária
A mudança vem detalhada na Resolução CGSN nº 194, publicada no Diário Oficial da União em 28 de setembro. O texto redefine o calendário de decisões das empresas em plena implementação da Reforma Tributária, que introduz o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS).
Quem quer ingressar ou voltar ao Simples Nacional para o ano-calendário de 2027 pode formalizar o pedido de 1º de setembro até 15 de outubro. Essa escolha define se a empresa estará ou não enquadrada no regime simplificado no próximo ano. Os efeitos, em todos os casos, passam a valer a partir de 1º de janeiro de 2027.
O segundo movimento, distinto e mais complexo, envolve apenas empresas já no Simples. Elas podem decidir se o IBS e a CBS continuarão embutidos no Documento de Arrecadação do Simples (DAS) ou se passarão a ser pagos pelo chamado regime regular. Nesse caso, o prazo se estende alguns dias além: de 1º de setembro até 30 de outubro.
No jargão dos tributaristas, essa combinação é o “Simples híbrido”: a empresa segue simplificada para os demais tributos, mas recolhe IBS e CBS fora do DAS, com regras próprias de débito e crédito fiscal. A Receita insiste na diferença entre as duas decisões. “Simples Nacional 2027: entenda os novos prazos e faça sua escolha com consciência e tranquilidade. Embora os períodos sejam parecidos, tratam de escolhas diferentes. Por isso, é importante entender cada situação”, orienta o órgão em seu canal oficial.
Explosão de pedidos e risco de decisão no escuro
Os números já mostram o impacto da prorrogação e da reta final. Até 25 de setembro, a Receita Federal registra 447.716 solicitações de opção pelo regime regular de IBS e CBS entre empresas ligadas ao Simples Nacional. Uma semana antes, em 18 de setembro, eram 165.034 pedidos. O salto de 171,3% em poucos dias evidencia a corrida para não perder o prazo.
O balanço parcial também aponta 328.432 solicitações de opção pelo Simples Nacional para 2027. Desse total, 114.981 já são deferidas e 213.451 estão indeferidas por débitos ou outras pendências. As empresas nessa situação têm até 30 de outubro para regularizar sua posição fiscal e tentar reverter a negativa.
A combinação de prazos concentrados em pouco mais de dois meses e de uma reforma que muda a lógica da tributação sobre consumo pressiona empresários e contadores. Entidades como Sebrae e Conselho Federal de Contabilidade intensificam orientações, numa tentativa de evitar escolhas automáticas que possam aumentar custo tributário ou burocracia.
O calendário prevê ainda uma espécie de “janela de arrependimento”. Tanto a opção pelo Simples quanto o ingresso no regime regular de IBS e CBS poderão ser cancelados entre 3 de novembro e 20 de dezembro. Quem se precipitar agora ainda terá essa brecha para rever a estratégia antes da virada do ano.
Turismo sente o peso da mudança e aposta no regime híbrido
No Turismo, onde predominam agências de viagens, operadoras e pequenos prestadores de serviços, a tensão é maior. O assessor jurídico da Abav Nacional e sócio da CMO Advogados, Marcelo Oliveira, avalia que a ampliação dos prazos é crucial para o setor.
“Principalmente no Turismo, falando de agenciamento e distribuição, nós temos uma massa muito volumosa de empresas classificadas como pequenas e médias empresas e, portanto, incontáveis aderentes ao Simples, com muitas dúvidas sobre o que fazer. Isso vai ajudar muito as empresas a continuarem as suas análises, os seus estudos e até mesmo a sua capacitação e consciência sobre o que está acontecendo”, afirma.
O regime híbrido tende a ser especialmente atraente para negócios que lidam com clientes e fornecedores capazes de aproveitar créditos de IBS e CBS. Ao sair do DAS para esses dois tributos, a empresa entra na lógica de débito e crédito, aproximando-se do modelo aplicado a empresas maiores. Dependendo da cadeia de serviços, isso pode reduzir a carga efetiva e melhorar a competitividade.
Para quem vende majoritariamente para consumidores finais, sem geração relevante de créditos, a equação é menos óbvia. A migração para o regime regular aumenta a complexidade de apuração e pode não compensar, caso a alíquota efetiva fique igual ou superior à do Simples cheio. A avaliação precisa ser caso a caso, com simulações de cenários.
Marcelo Oliveira também vê nos novos prazos o reflexo da própria dimensão da Reforma Tributária. “Acho que também é mais uma questão de toda a dificuldade do próprio governo federal, do próprio Fisco, em saber o tamanho do que é a reforma e com o que ela está lidando. Isso porque nós estamos falando aqui apenas do Turismo. E esses novos prazos acabam vindo muito a calhar para que o mercado possa se aproveitar dessas análises e desses estudos”, diz.
Receita admite ajustes e mira transição menos traumática
A Receita Federal, que divulga diariamente os números de adesão, admite que parte das regras pode ser reavaliada. O secretário especial do órgão, Robinson Barreirinhas, já indica que a escolha pelo regime regular de IBS e CBS poderá ser revista se o Senado definir a alíquota da CBS depois do fim do prazo atual.
A possibilidade de revisão é um reconhecimento de que as empresas hoje decidem sob incerteza, sem conhecer integralmente o custo dos novos tributos. A postergação dos prazos e a abertura de uma janela de cancelamento até 20 de dezembro buscam reduzir o risco de decisões definitivas tomadas no escuro.
Na prática, o que está em jogo é a renda e a sobrevivência de centenas de milhares de pequenos negócios, que respondem por grande parte dos empregos formais no país. Um enquadramento mal dimensionado pode significar perda de margem, necessidade de repassar preços ao consumidor ou até o abandono de atividades menos rentáveis.
Os próximos meses serão de acompanhamento fino pelos órgãos de governo e pelas entidades empresariais. Até o fechamento dos prazos de 15 e 30 de outubro, a tendência é de nova aceleração nos pedidos. Em seguida, virá a etapa de diagnóstico: medir quem escolheu o quê, em quais setores, e quais impactos aparecem já no primeiro semestre de 2027.
A consolidação do regime híbrido como opção relevante para micro e pequenas empresas parece provável, sobretudo em segmentos mais organizados de serviços. Mas essa consolidação trará uma fatura: exigirá maior suporte técnico, mais capacitação contábil e tributária e uma atuação contínua do Fisco para ajustar as regras e evitar que a prometida simplificação se transforme em mais uma camada de complexidade.
Quais são os prazos principais para o Simples e para IBS e CBS?
As empresas têm de 1º de setembro a 15 de outubro para pedir ingresso ou retorno ao Simples Nacional em 2027, de 1º de setembro a 30 de outubro para optar pelo regime regular de IBS e CBS, até 30 de outubro para regularizar pendências e de 3 de novembro a 20 de dezembro para cancelar essas escolhas.
O que é o chamado Simples Nacional híbrido na prática?
O Simples Nacional híbrido é a combinação em que a empresa permanece no Simples para a maioria dos tributos, mas recolhe o IBS e a CBS pelo regime regular, fora do DAS, usando a lógica de débito e crédito; essa escolha pode reduzir a carga tributária em negócios com forte aproveitamento de créditos, mas aumenta a complexidade de apuração.