Dólar encosta em R$ 5 e Ibovespa salta 7,8% após 1º turno
Resultado do primeiro turno, com Flávio Bolsonaro à frente de Lula, derruba dólar a R$ 5,0022, leva Ibovespa acima de 200 mil pontos e reabre aposta fiscal.
Mercado Financeiro
Após o primeiro turno, o dólar recua e o Ibovespa registra alta expressiva, impulsionando expectativas no cenário fiscal.
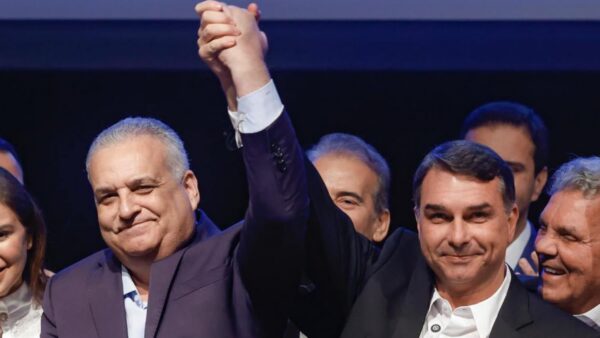
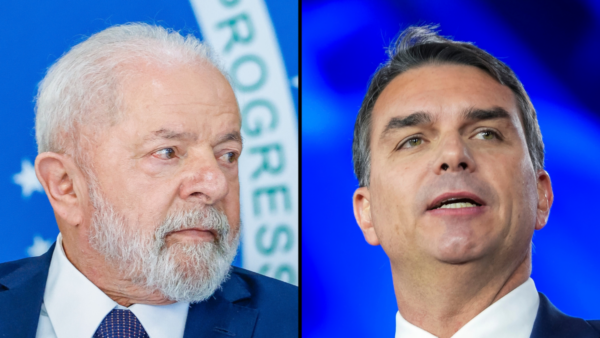
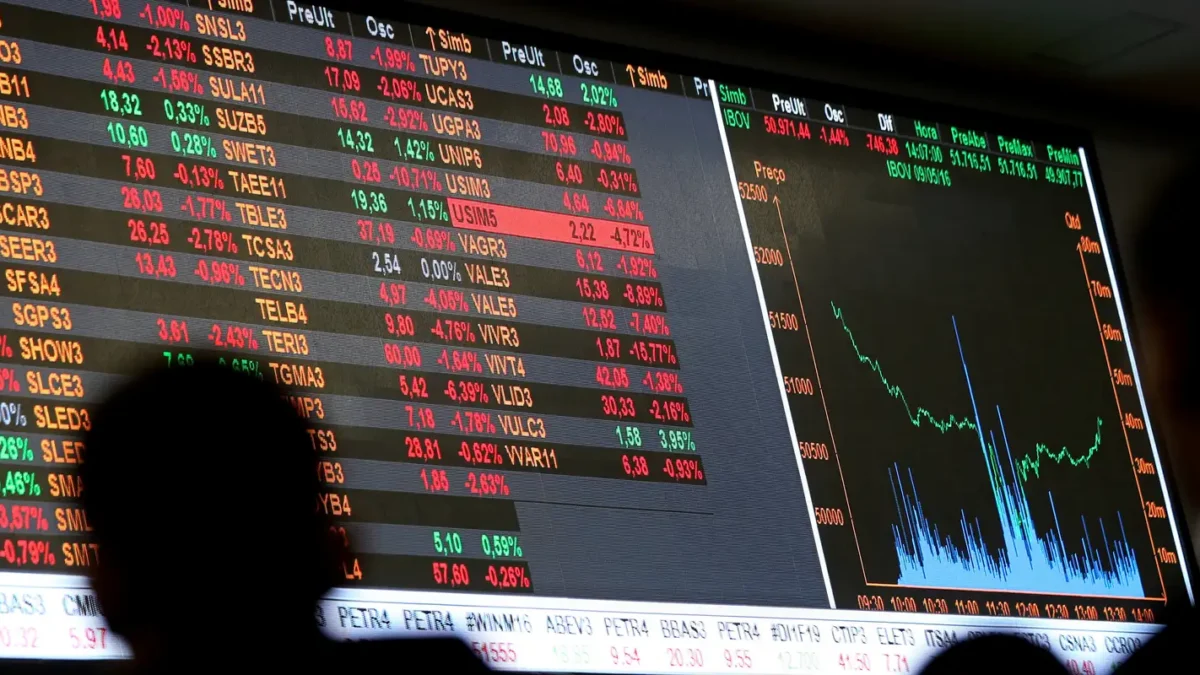
O dólar desaba para R$ 5,0022 e o Ibovespa salta 7,85% nesta segunda-feira (5), primeiro dia útil após o 1º turno que coloca Flávio Bolsonaro (PL) à frente de Luiz Inácio Lula da Silva (PT). O resultado, que contraria pesquisas e amplia a chance de alternância de poder em 25 de outubro, redesenha em poucas horas o mapa de risco do Brasil nos mercados.
Um pregão que reprecifica a eleição
Investidores chegam à abertura já dispostos a refazer apostas. Com 47,03% dos votos válidos, contra 45,16% de Lula, Flávio Bolsonaro conquista uma vantagem de 1,87 ponto percentual que não estava no preço dos ativos na sexta-feira. O choque de expectativa se traduz numa arrancada coordenada de câmbio, bolsa e juros futuros.
O dólar à vista cai 4,12%, fecha a R$ 5,0022 e volta ao nível mais baixo desde 21 de maio. Em um único pregão, rompe uma projeção de R$ 5,20 para o fim do ano que se mantém praticamente imóvel por 16 semanas. “A queda abaixo de R$ 5 rompeu essa estabilidade em um único pregão, sinalizando uma mudança importante na percepção de risco”, afirma André Matos, CEO da MA7 Capital.
Na B3, o Ibovespa supera pela primeira vez a barreira simbólica dos 200 mil pontos. O índice bate máxima intradiária em 209.605,70 pontos e encerra o dia em 207.190,44 pontos, alta de 7,85%, com volume de R$ 97,58 bilhões. O movimento amplia o rali iniciado ainda na sexta-feira, quando o índice já avançara 2,63%, aos 192.137,63 pontos.
Risco fiscal no centro da leitura
Nos bastidores, a narrativa é fiscal. A leitura dominante entre gestores é que o desempenho de Flávio Bolsonaro aumenta a probabilidade de um governo comprometido com o equilíbrio das contas públicas a partir de 2027. A consequência imediata é a retirada de parte do prêmio cobrado para financiar a dívida brasileira.
“Este cenário eleitoral altera profundamente as expectativas do mercado”, diz Bruno Perri, economista-chefe e sócio-fundador da Forum Investimentos. Segundo ele, investidores passam a antecipar uma trajetória mais controlada para a dívida pública, o que derruba as taxas de juros de longo prazo.
A referência para janeiro de 2031 ilustra a mudança. A taxa projetada, que rondava 14% ao ano antes da eleição, recua para 12,85% no fechamento. Esse alívio de mais de 1 ponto percentual em poucas horas revaloriza o fluxo de lucros futuros das empresas e dá combustível extra para o ibovespa futuro e o índice à vista.
Gustavo Sung, economista-chefe da Suno Research, faz um alerta. “O ponto central é que o otimismo de curto prazo precisa se converter em entrega concreta”, afirma. Na avaliação dele, o mercado embute agora uma promessa de disciplina fiscal que ainda depende de desenho e aprovação de medidas no próximo governo e no novo Congresso.
Bolsa dispara, bancos lideram a alta
A euforia é visível na composição da alta. Bancos, termômetro clássico de percepção de risco, dominam a ponta positiva do Ibovespa. Banco do Brasil sobe 11%; Bradesco avança 13,57%; Itaú ganha 10,37%. A própria B3 dispara 22,63%, enquanto o BTG Pactual salta 22,52%.
A lógica é direta. Juros futuros menores tornam a renda fixa menos atraente, favorecem a migração para ações e elevam o valor presente dos resultados esperados dos grandes bancos. Também aliviam o serviço da dívida de empresas e famílias, com potencial de reduzir inadimplência e provisões para calotes. “Esta queda nos juros gera um fator direto de valorização para a própria bolsa”, resume Perri.
Nem todos os setores, porém, comemoram da mesma forma. Exportadoras e companhias muito expostas ao dólar sentem o real mais forte, que reduz receitas em moeda local e pressiona margens. A reprecificação rápida também levanta dúvidas sobre a sustentabilidade dos ganhos, caso a percepção eleitoral volte a oscilar até o segundo turno.
Câmbio: prêmio de risco político em retirada
No câmbio, a queda do dólar tem cara de movimento doméstico, e não global. Enquanto a moeda americana se valoriza frente a várias divisas lá fora, o real segue na contramão. “O ponto central é que não houve mudança de fundamento. O dólar está subindo lá fora; quem caiu foi o prêmio de risco político do Brasil”, diz João Debom, sócio da Supernova Investimentos.
Ricardo Trevisan, CEO da Gravus Capital, traduz o ajuste em uma frase. “A queda do dólar hoje é a leitura mais direta do resultado do 1º turno. O mercado passou a precificar uma chance maior de alternância de poder e, com ela, de uma trajetória fiscal mais crível a partir de 2027. É esse prêmio de risco fiscal que está saindo do câmbio”, afirma.
A moeda americana chega a bater R$ 4,95 na mínima do dia, antes de devolver parte do movimento. Com o tombo de segunda-feira, acumula queda de 8,87% no ano, apesar da alta registrada na sexta, quando fechara a R$ 5,2175 em meio à cautela pré-eleitoral.
Reação externa e limites do otimismo
O choque eleitoral brasileiro também repercute em Nova York. O ETF EWZ, principal fundo que replica ações brasileiras no mercado americano, salta 12,57% no fim da tarde, capturando o apetite estrangeiro por risco Brasil. A reação ocorre em um pano de fundo global menos tenso com inflação, com bolsas asiáticas em alta e petróleo em queda.
O barril do Brent recua 1,89%, a US$ 100,32. O WTI cai 1,84%, para US$ 89,43. O movimento das commodities, porém, pouco interfere na leitura interna, dominada pela eleição. Ricardo Trevisan e André Matos insistem que o dia de festa não altera, por si só, os fundamentos da economia. O que muda é a probabilidade que o mercado atribui a trajetórias possíveis para o país.
“O ponto central é que o otimismo de curto prazo precisa se converter em entrega concreta”, repete Sung, reforçando que o mercado já olha para 2027 enquanto o país ainda discute o segundo turno marcado para 25 de outubro.
Quem ganha, quem perde e o que vem agora
No curto prazo, o grande vencedor é o mercado acionário doméstico, em especial o setor financeiro. A queda das taxas futuras também tende a reduzir o custo de financiamento e, aos poucos, aliviar o peso dos juros sobre empresas e consumidores. Um real mais forte barateia insumos importados e ajuda a conter a inflação, o que pode abrir espaço futuro para cortes adicionais da taxa básica.
Há perdedores potenciais. Exportadores e segmentos intensivos em dólar podem enfrentar margens mais apertadas se a valorização do real se mantiver. Investidores concentrados em renda fixa longa, que se beneficiavam dos juros elevados e do prêmio de risco fiscal alto, veem parte desse colchão encolher.
O fio condutor, para todos, é a incerteza eleitoral. As próximas três semanas devem ser marcadas por debates, novas pesquisas, negociações de apoio e detalhamento de propostas econômicas. Cada movimento relevante de campanha pode reverter ou aprofundar a reprecificação vista nesta segunda.
No cenário positivo para o mercado, uma eventual vitória de Flávio Bolsonaro acompanhada de um pacote fiscal crível poderia consolidar um ciclo de menor risco-país, juros mais baixos e maior fluxo de capital para o Brasil. Em caso de reversão das expectativas ou de indefinição sobre a âncora fiscal a partir de 2027, a correção pode vir no sentido oposto, com dólar mais caro, bolsa em ajuste e juros voltando a subir no ibovespa futuro e nas curvas de renda fixa.
A mensagem por trás do pregão histórico é clara: o mercado brasileiro volta a ser precificado pela política. O segundo turno, em 25 de outubro, dirá se esta segunda-feira foi o início de uma tendência ou apenas um solavanco na longa disputa entre risco e confiança.
Por que o resultado do 1º turno mexeu tanto com o dólar e a bolsa?
Porque o desempenho de Flávio Bolsonaro, acima do previsto pelas pesquisas, levou o mercado a apostar em uma política fiscal mais rígida a partir de 2027. Isso reduziu o prêmio de risco do país, derrubou juros futuros, fortaleceu o real e valorizou ações, especialmente de bancos.
A queda do dólar para perto de R$ 5 é sustentável?
Depende do desfecho do segundo turno e das propostas fiscais do próximo governo. Sem medidas concretas para controlar a dívida pública, o prêmio de risco pode voltar e reverter parte da valorização do real.
Como esse movimento afeta quem investe em renda fixa e ações?
Juros futuros menores tendem a reduzir a atratividade da renda fixa longa e favorecer ações, que se beneficiam de um custo de capital menor. Bancos e empresas ligadas ao mercado doméstico, em geral, são as mais beneficiadas, enquanto exportadoras podem sofrer com o real mais forte.