BC restringe crédito sem garantia para 20,3 mi superendividados
Banco Central anuncia que ainda em 2026 publicará regras para limitar crédito sem garantia a consumidores vulneráveis, após salto de 75% no número de endividados de risco.
Economia
Banco Central planeja limitar crédito sem garantia para proteger consumidores vulneráveis até 2026.
Leia também: Lula convoca equipe após dólar subir 8% e Bolsa cair 16%
O Banco Central (BC) anunciou nesta terça-feira (27) que vai publicar, ainda em 2026, novas normas para restringir a oferta de crédito sem garantia a consumidores em situação de vulnerabilidade financeira, após o número de devedores em risco chegar a 20,3 milhões de pessoas em junho e o comprometimento de renda das famílias bater recorde.
Quais são as novas medidas que o BC deve anunciar contra o superendividamento até 2026?
As novas medidas previstas pelo Banco Central miram principalmente o crédito sem garantia e a oferta ativa de empréstimos para quem já está em situação delicada, como clientes no rotativo do cartão ou com atrasos significativos.
Ao apresentar o Relatório de Estabilidade Financeira (REF) do primeiro semestre, o BC informou que prepara normas específicas para limitar a oferta de crédito sem garantia, reforçando exigências de transparência, avaliação de capacidade de pagamento e responsabilidade das instituições financeiras. Essas regras devem se somar a medidas macroprudenciais — instrumentos usados para frear riscos no sistema financeiro como um todo — focadas em segmentos de crédito considerados de maior risco.
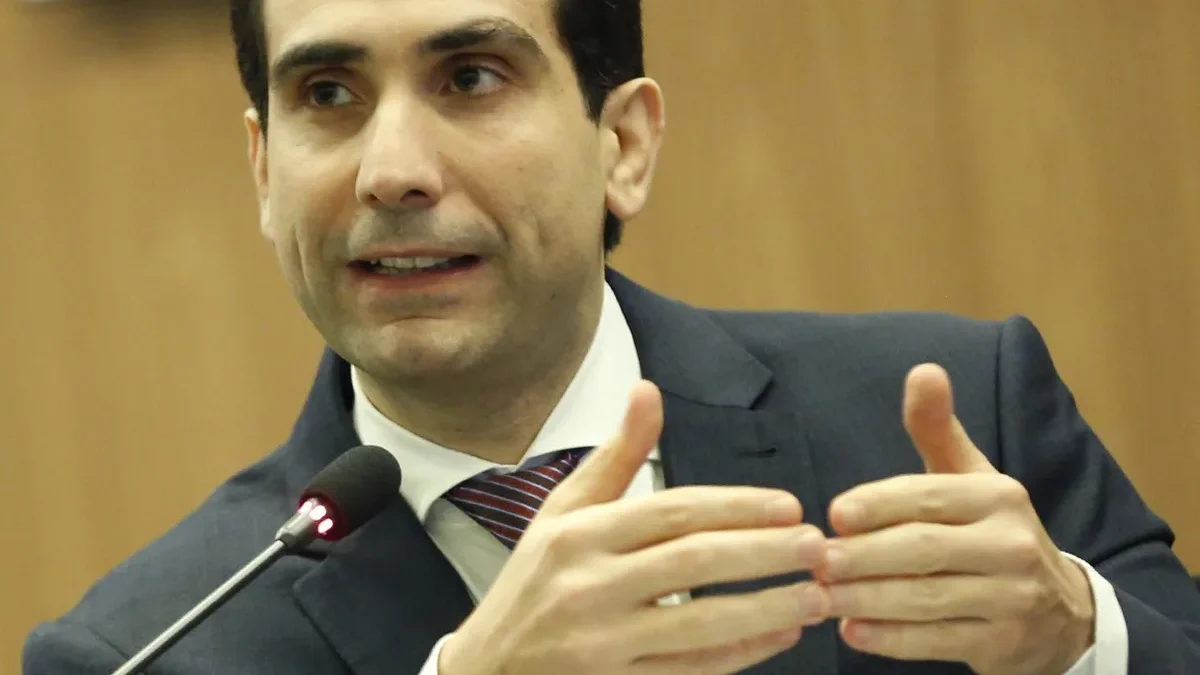
Segundo o presidente do BC, Gabriel Galípolo, a prioridade é cortar o acesso fácil a linhas caras para quem já está no limite. “As medidas que a gente publicou agora atendem e alcançam essas pessoas do ponto de vista da oferta ativa. Há uma preocupação ali especificamente com as pessoas que já entraram no rotativo e que estão pagando juros no cartão e pessoas que já estão com nível de atraso significativo, seguindo o que são as práticas internacionais de não fazer mais oferta, especialmente as mais agressivas, voltadas a este público”, afirmou.
O diretor de Fiscalização do BC, Ailton de Aquino, reforçou que o pacote adicional sai ainda neste ano. “As novas medidas serão anunciadas ainda em 2026”, disse. A tendência é que regulamentos detalhem limites e critérios para bancos, financeiras e fintechs que operam com crédito pessoal, cartões e produtos digitais voltados a consumidores de baixa renda.
Entenda o contexto
O REF divulgado hoje mostra que 20,3 milhões de brasileiros estavam em situação de risco em junho, o que corresponde a 17% dos devedores do Sistema Financeiro Nacional. É um salto de 75% em relação a cinco anos atrás, refletindo, segundo o BC, renda apertada, juros altos em modalidades rotativas e oferta agressiva de crédito digital.
O relatório indica que o comprometimento de renda das famílias atingiu o maior nível da série, com impacto mais forte sobre quem ganha até dois salários mínimos. Esse grupo depende mais de cartão de crédito e de linhas não consignadas, justamente as mais caras e voláteis. Pesquisas internas do BC apontam que a digitalização dos serviços financeiros ampliou a exposição de consumidores de menor renda a ofertas inadequadas, aumentando o risco de superendividamento.
O documento também mostra que apenas 7,6% do crédito consignado privado — o chamado Crédito do Trabalhador — foi usado para trocar dívidas mais caras. Na prática, a maior parte dos recursos serviu para assumir novos compromissos, o que dificulta a reorganização do orçamento e reforça a preocupação da autoridade monetária com o uso do consignado e de outras modalidades sem uma estratégia de saneamento das contas.
BC já limita ofertas ativas e mira canais digitais
Na sexta-feira (23), o BC já havia publicado três normas voltadas à oferta de crédito para o público financeiramente mais vulnerável. A principal delas determina que a oferta ativa e personalizada de crédito a consumidores em maior vulnerabilidade ou com risco de endividamento excessivo só poderá ser feita com autorização prévia, específica e inequívoca do cliente. As regras entram em vigor em 31 de março de 2027.
Outra frente é a restrição a ofertas agressivas em canais digitais, como ligações automatizadas, disparos massivos de mensagens e pop-ups em aplicativos voltados a quem está no rotativo do cartão ou com atraso relevante. A ideia é tirar do dia a dia desses consumidores as tentações de novos limites, refinanciamentos caros e parcelamentos de fatura que agravam a situação em vez de aliviar.
As resoluções recém-aprovadas também reforçam salvaguardas contra ofertas inadequadas, exigem informações mais claras antes da contratação e estabelecem responsabilidades adicionais para instituições financeiras na avaliação da capacidade de pagamento dos clientes.
Impacto para consumidores e bancos
Na prática, as medidas vão restringir de forma relevante o acesso imediato a crédito sem garantia para quem já está endividado em grau considerado de risco. Trabalhadores de baixa renda, com até dois salários mínimos, devem sentir tanto o alívio quanto o aperto: por um lado, ficam menos expostos a propostas que empurram juros altos; por outro, podem encontrar mais obstáculos para conseguir crédito rápido em emergências.
O BC argumenta que o equilíbrio passa por limitar o excesso de crédito caro, incentivar a renegociação em condições sustentáveis e fortalecer instrumentos como o consignado bem utilizado, sempre com avaliação rigorosa da capacidade de pagamento. Organizações de defesa do consumidor tendem a apoiar o movimento, por verem maior proteção a quem já não consegue sair sozinho do vermelho.
Para bancos, financeiras e fintechs, o recado é de ajuste obrigatório de modelos de negócio. As instituições terão de rever estratégias comerciais, calibrar algoritmos de oferta digital e adaptar processos internos para garantir que só abordem ativamente o consumidor vulnerável quando houver autorização expressa. Quem descumprir as regras ficará sujeito a punições na esfera de fiscalização, o que pode incluir multas e outras sanções regulatórias.
A médio prazo, o BC pretende acompanhar de perto indicadores de inadimplência, renda e uso de crédito para decidir se amplia as restrições ou se adota medidas complementares, em linha com práticas internacionais de proteção ao consumidor.
Quais dívidas são consideradas na Lei do superendividamento?
A Lei do superendividamento leva em conta, para fins de proteção e renegociação em bloco, as dívidas de consumo assumidas por pessoas físicas de boa-fé, como empréstimos bancários, financiamentos, cartão de crédito e outras obrigações voltadas ao dia a dia, mas exclui débitos de luxo, empresariais ou assumidos com má-fé.
Na prática, entram na conta compromissos assumidos com bancos, financeiras, administradoras de cartão e fornecedores de produtos e serviços, desde que vinculados ao consumo pessoal ou familiar. Ficam de fora, por exemplo, dívidas originadas de fraudes, gastos incompatíveis com a renda com objetivo de se beneficiar da lei ou obrigações típicas de atividade empresarial. O objetivo é garantir um mínimo existencial ao devedor, evitando que a soma dos pagamentos impeça a manutenção de condições básicas de vida, ao mesmo tempo em que se preserva a segurança jurídica dos contratos e a estabilidade do sistema de crédito.