
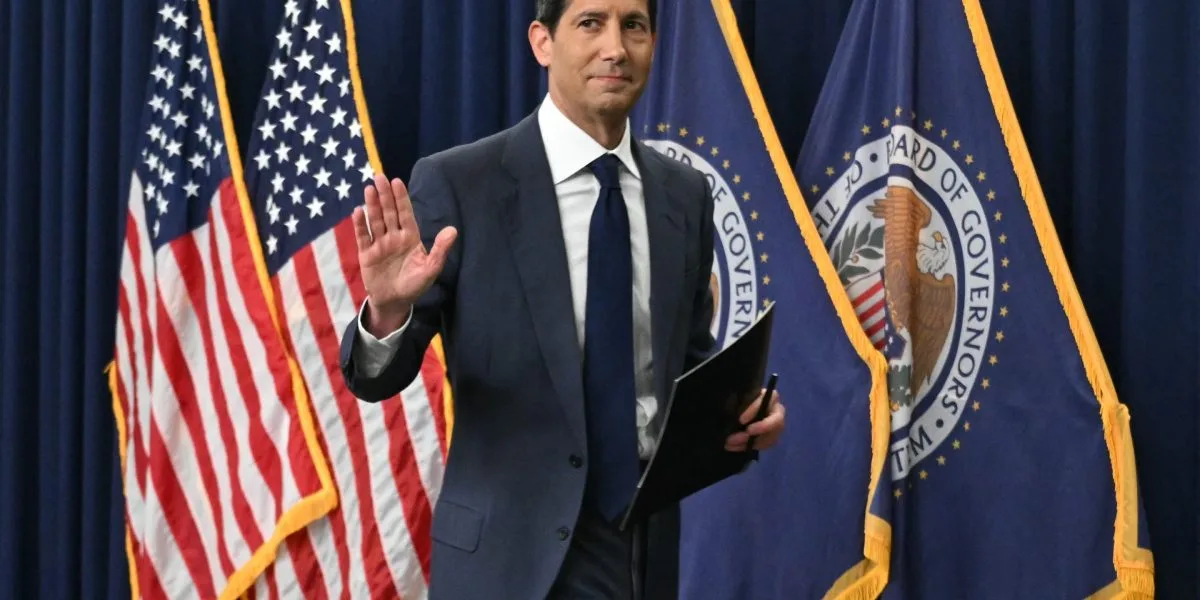
Kevin Warsh adota gestão da curva de juros para conter dívida dos EUA
Postura ambígua de Kevin Warsh à frente do Fed indica estratégia de gestão da curva de juros para aliviar o custo de uma dívida federal acima de US$ 40 trilhões e juros anuais de US$ 1 trilhão.
Economia
Kevin Warsh utiliza tática da curva de juros para mitigar o impacto da crescente dívida pública dos EUA.
Leia também: Rich Eisen volta à ESPN e eleva audiência do SportsCenter em 67%
Kevin Warsh, presidente do Federal Reserve indicado por Donald Trump, alterna sinais duros e brandos sobre a taxa de juros, mas economistas veem menos indecisão e mais estratégia: em meio a uma dívida pública que supera US$ 40 trilhões e já paga mais de US$ 1 trilhão por ano em juros, o foco real seria gerir a curva de rendimentos dos títulos do Tesouro para conter o custo do endividamento americano.
Fed interest rate decision today: o que está em jogo
A próxima decisão de juros do Fed ocorre sob a sombra de um quadro fiscal considerado frágil por analistas. A dívida americana em mãos do mercado já gira em torno de 100% do PIB, e o gasto anual com juros ultrapassa a despesa com defesa, um marco simbólico que acende alertas em Washington e em Wall Street.
É nesse cenário que a postura de Warsh passou a ser lida de forma diferente. Após meses de comunicação errática aos olhos do mercado — com momentos de tom mais suave, outros abertamente duros — a leitura dominante entre especialistas é que a taxa básica deixou de ser a única peça central da política monetária. O alvo, agora, são os juros longos, que definem o custo de financiamento do governo.
Robin Brooks, senior fellow da Brookings Institution, sintetiza essa visão. “We’re not in hawkish or dovish land. What’s happening is yield curve management, which itself is a function of how precarious the U.S. debt picture is”, escreveu o economista em análise recente. Para ele, “the bottom line is that inflation and other macro data are secondary. The twists and turns in Fed policy are about what’s going on with long-term yields”.
Will Kevin Warsh lower interest rates?
Se Warsh vai ou não cortar os juros logo é menos importante, na visão desses analistas, do que a forma como ele tenta ancorar os rendimentos de longo prazo. Brooks afirma que “Warsh is neither hawk nor dove. Instead—like Bessent—he’s just trying to keep long-term yields manageable”.
Na prática, isso significa calibrar o discurso e as decisões do comitê de política monetária para evitar uma disparada dos juros dos Treasuries de 10 e 30 anos. Após um discurso considerado duro de Warsh em Jackson Hole, no fim do verão do hemisfério norte, o Fed aprovou, em setembro, uma alta de juros por unanimidade. Já nas semanas seguintes, com a inflação ainda pressionada, o presidente do banco central evitou defender um novo aumento e não deu sinais claros sobre os próximos passos, o que foi lido como uma guinada mais branda.
Essa oscilação, em vez de refletir dúvidas sobre a inflação, seria um ajuste fino para responder aos movimentos da própria curva de juros. Quando os rendimentos longos sobem demais, o Fed suaviza o tom; quando recuam, volta a endurecer. O objetivo é impedir que o custo da dívida exploda e empurre o país para uma crise fiscal e monetária simultânea.
Entenda o contexto
O pano de fundo é uma dívida federal bruta acima de US$ 40 trilhões, com cerca de 100% do PIB em títulos nas mãos do mercado. Dados oficiais mostram que, no último ano fiscal encerrado em setembro, o gasto com juros da dívida passou de US$ 1 trilhão, superando os desembolsos com defesa.
Ao mesmo tempo, o crescimento nominal segue forte: o PIB, que incorpora inflação e atividade, avançou 5,6% no terceiro trimestre, impulsionado pelo boom de inteligência artificial e pelo patamar ainda elevado dos preços. Esse desempenho ajuda, por ora, a manter a razão dívida/PIB sob algum controle, já que a economia cresce mais rápido que os juros médios pagos pelo governo.
Mas o alívio pode ser temporário. O Congressional Budget Office (CBO), órgão independente do Congresso, trabalha com um rendimento básico de 4,3% para os títulos do Tesouro. Em um cenário alternativo em que os yields fiquem 150 pontos-base acima desse nível, a projeção é de aumento de US$ 4,9 trilhões na conta de juros em dez anos e de uma dívida em mãos do público alcançando 133% do PIB em 2036.
Analistas do Bank of America, ao destrinchar esses números, estimam que, nesse cenário mais pessimista, a taxa efetiva de juros da dívida federal superaria o crescimento nominal da economia já em 2028. Quando os juros passam a crescer mais rápido que o PIB, o país entra na zona de risco de dominância fiscal, em que a política monetária perde espaço para reagir à inflação porque qualquer alta adicional de juros encarece ainda mais o serviço da dívida.
Coordenação com o Tesouro e impacto global
É nesse ponto que entra o Tesouro americano, comandado por Scott Bessent. Para Brooks, há hoje um acordo de fato entre Fed e Tesouro para estabilizar os custos de financiamento. Entre os movimentos recentes, destacam-se anúncios-surpresa de recompra de títulos mais longos pelo Tesouro, que chegaram a derrubar, ainda que temporariamente, os yields desses papéis.
Bessent também atuou no mercado cambial para sustentar o iene, em coordenação com as autoridades japonesas, sem que Tóquio precisasse vender grandes volumes de Treasuries. A venda desses títulos teria potencial de empurrar ainda mais para cima os rendimentos americanos, na contramão da estratégia de Warsh.
A eficácia dessas manobras, porém, é limitada por fatores externos. A escalada do conflito envolvendo o Irã pressiona o preço do petróleo e, por tabela, as expectativas de inflação e juros. A instabilidade política e fiscal na França, por outro lado, levou parte dos investidores de volta para a dívida americana como porto seguro, ajudando a trazer o rendimento do título de 10 anos novamente para baixo da marca de 5% em certos momentos recentes.
A interdependência fica clara: a forma como o Fed e o Tesouro lidam com a curva de juros americana afeta moedas como o iene e o euro, redesenha fluxos de capitais e influencia custos de financiamento de governos e empresas no mundo inteiro.
Quem ganha e quem perde com a gestão da curva
No curto prazo, os principais beneficiados da estratégia de Warsh e Bessent são o próprio Tesouro e o mercado financeiro. Juros longos um pouco mais baixos aliviam o custo de rolagem da dívida e ajudam a estabilizar bolsas e crédito, reduzindo o risco de choques abruptos.
Para a população, os efeitos são mais ambíguos. De um lado, evitar uma disparada dos yields reduz a chance de uma crise fiscal que force cortes bruscos de gastos e programas sociais. De outro, a conta dos juros já elevados limita o espaço orçamentário para investimentos em saúde, educação e infraestrutura, e coloca o Fed operando com freios adicionais para controlar a inflação.
Setores sensíveis ao custo do dinheiro, como o imobiliário, o consumo de bens duráveis e o mercado de capitais, sofrem com a falta de uma sinalização clara de trajetória da taxa básica. Empresas e famílias se veem diante de um Fed que pode soar duro num mês e brando no outro, à medida que ajusta a comunicação de olho na curva longa.
No médio prazo, o risco apontado por CBO e Bank of America é que a busca para manter os yields sob controle acabe reforçando a dependência da política monetária em relação à situação fiscal, estreitando a margem de atuação do Fed. Em relatório recente, o banco resume o dilema: “Should that occur, concerns around fiscal sustainability would ease materially. Even so, we believe it is optimistic to assume the United States can simply grow its way out of its mounting debt burden”.
Enquanto a inteligência artificial continuar sustentando o crescimento do PIB nominal e a inflação não sair ainda mais do controle, Warsh ganha tempo para seguir administrando a curva de juros. A dúvida é por quanto tempo essa engenharia será suficiente para manter a maior dívida do mundo financiável sem forçar uma guinada mais dolorosa na política econômica americana — e, por extensão, no restante do planeta.
Leia também
Mais em Gestão → AI Adoption and Business, AI representing artificial intelligence adoption, workforce transformation, leadership, digital innovation, automation, and the future of work. Concept of AI integration in business, human collaboration, recruitment, productivity, and digital transformation.
Revisão humana em IA encarece e reduz eficiência das empresas
Choques e guerra limitam crescimento das Filipinas a 3,7% em 2026
 Digital generated image of businessman's leg stepping to floor covered by banana peels organized into pattern.