Bateria de íon de sódio encosta no custo da LFP até 2026
Acordos já somam mais de 70 GWh e indicam que as baterias de íon de sódio podem igualar o custo das LFP ao nível de célula até 2026, mudando o jogo do armazenamento de energia.
Tecnologia
Novos acordos indicam que baterias de íon de sódio podem alcançar custos competitivos com LFP até 2026, revolucionando o armazenamento de energia.
Leia também: IPO da Anthropic sai com desconto e surpreende mercado
Baterias de íon de sódio começam a encostar no custo das baterias de fosfato de ferro-lítio (LFP) e entram, de vez, na disputa pelo mercado global de armazenamento de energia e mobilidade elétrica, com acordos de fornecimento já acima de 70 GWh e planos agressivos de expansão de BYD e CATL.
Íon de sódio x LFP: disputa entra em fase decisiva
Análise da consultoria Wood Mackenzie aponta que fabricantes líderes devem alcançar paridade de custo entre bateria de íon de sódio e bateria LFP ao nível de célula até 2026. A igualdade de preços em módulos e sistemas, que incluem eletrônica de controle, refrigeração e montagem, fica para depois de 2030.
Hoje, o custo médio global das baterias de íon de sódio está em US$ 229 por kWh, contra cerca de US$ 200 por kWh das LFP. Apesar da desvantagem no preço inicial, a Wood Mackenzie projeta que as baterias de sódio podem entregar um custo total de propriedade 21% menor ao longo de 20 anos, graças a menor necessidade de expansão de capacidade, operação mais simples e menor gasto com manutenção.
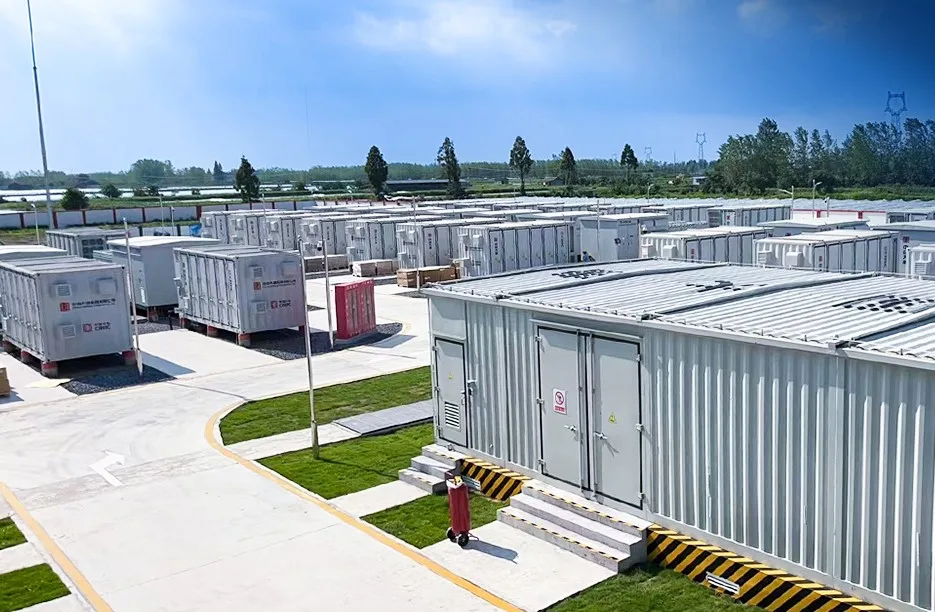
Na prática, a aproximação de preços abre espaço para que projetos de armazenamento estacionário de duas a quatro horas de duração — padrão em usinas solares e eólicas — passem a avaliar o sódio como alternativa real ao lítio. Para a indústria automotiva, o movimento começa pelos veículos elétricos de entrada e pelos modelos voltados a climas frios, onde o desempenho do sódio tende a ser mais competitivo.
BYD e CATL aceleram planos no sódio
A China lidera a corrida comercial. A Wood Mackenzie registra que a BYD “plans to reach 30 GWh of sodium-ion battery manufacturing capacity”, um salto que coloca a empresa entre as principais fornecedoras globais da nova química.
Já a CATL, maior fabricante de baterias de íon de lítio do mundo, começa a virar a chave também para o sódio. Segundo a consultoria, a companhia “aims to exceed 1 GWh in sodium-ion battery shipments by the end of 2026”, volume que funciona como teste de mercado para contratos maiores na década que vem.
Os mais de 70 GWh em acordos de fornecimento de baterias de íon de sódio já firmados envolvem projetos na China, Estados Unidos, Europa (incluindo Alemanha) e primeiros pilotos na Índia. A própria Wood Mackenzie estima, para o período entre 2026 e 2035, uma taxa de aprendizado industrial de 18% a 20% na China, o que significa cortes rápidos de custo conforme a produção escala.
Hoje, a capacidade planejada de fabricação de células de sódio supera a demanda contratada, mas o avanço dos acordos sinaliza que o mercado começa a testar, em escala crescente, a nova tecnologia em grandes sistemas de armazenamento e em linhas específicas de veículos elétricos.
Entenda o contexto
O interesse em baterias de íon de sódio cresce num momento em que a cadeia global de lítio lida com volatilidade de preços e pressão regulatória sobre matérias-primas críticas como cobalto e níquel, presentes em várias químicas de íon de lítio. No comparativo sodium-ion battery vs lithium-ion battery, o sódio ganha pontos por usar insumos abundantes e geograficamente mais distribuídos.
Do ponto de vista técnico, a Wood Mackenzie lista três vantagens principais das baterias de sódio: maior segurança no fornecimento de matérias-primas, vida útil prolongada e operação estável em uma faixa mais ampla de temperaturas. Esse último ponto é crucial em climas frios, onde baterias de lítio costumam exigir sistemas caros de gerenciamento térmico para manter a performance e evitar degradação acelerada.
Com isso, a tecnologia surge como candidata natural para aplicações estacionárias em regiões de inverno rigoroso e para frotas elétricas que operam em baixa temperatura. Projetos de ônibus, veículos comerciais leves e soluções de backup em data centers e indústrias intensivas em energia estão entre os alvos preferenciais dos primeiros contratos.
Políticas industriais empurram o sódio
A virada de jogo não depende apenas de engenharia. Governos de China, Estados Unidos, União Europeia e Índia usam política industrial e tarifária para acelerar a diversificação tecnológica, com impacto direto no cálculo de custo de cada química.
Na China, a Wood Mackenzie lembra que o país “reintroduced a consumption tax on lithium-ion batteries while exempting sodium-ion batteries until the end of 2028”. As baterias LFP passaram a pagar uma tarifa de 2% a partir de setembro de 2026, com alta já prevista para 4% em setembro de 2027. Na prática, o governo encarece o lítio e cria um corredor de incentivo fiscal para que fabricantes migrem parte dos investimentos ao sódio.
Nos Estados Unidos, a combinação de barreiras comerciais e subsídios puxa o mercado na mesma direção. A consultoria destaca que “tariffs of approximately 58% on energy storage cells imported from China are encouraging domestic sodium-ion battery manufacturing”, reforçadas pelos créditos de produção da Seção 45X da Lei de Redução da Inflação (IRA). O resultado é a abertura de espaço para fábricas locais de baterias de íon de sódio focadas em armazenamento de energia.
Na União Europeia, regras da regulação de baterias que exigem declaração de pegada de carbono podem favorecer tecnologias menos dependentes de matérias-primas consideradas críticas. E a Índia aposta num pacote de estímulo pesado: um programa de US$ 1,25 bilhão em incentivos diretos à fabricação doméstica de baterias, além de isenções tarifárias para certos equipamentos de produção.
Nesse cenário, fabricantes que estiverem posicionados em sodium-ion battery EV, sistemas estacionários e exportação de tecnologia de sódio ganham vantagem em futuras licitações públicas e contratos privados que priorizem menor risco de suprimento e menor impacto de carbono.
Qual é o preço atual das baterias de íon de sódio por kWh?
O preço médio global calculado pela Wood Mackenzie para baterias de íon de sódio está em US$ 229 por kWh. Esse valor ainda é superior ao das baterias LFP, cuja média gira em torno de US$ 200 por kWh, mas a diferença tende a diminuir com o avanço da produção em escala na China, Estados Unidos, Europa e Índia.
Esse número reflete o estágio inicial de industrialização: linhas de montagem menores, cadeia de suprimentos menos madura e custos de capital mais altos. A taxa de aprendizado de 18% a 20% estimada para a China entre 2026 e 2035 indica, porém, quedas aceleradas de custo a cada duplicação de volume produzido, o que deve apertar a distância em relação às LFP já no fim desta década.
Quando se considera o ciclo completo de um projeto de 20 anos, a própria Wood Mackenzie projeta que “sodium-ion batteries could achieve a 21% lower total cost of ownership over a 20-year project lifetime”. Ou seja, mesmo partindo de um preço por kWh maior na compra, o sódio tende a custar menos ao longo da vida útil do sistema.
As baterias de íon de sódio já alcançaram a paridade de custo com as baterias LFP?
Não. As baterias de íon de sódio ainda não atingiram a paridade de custo com as LFP hoje, mas a Wood Mackenzie projeta que os fabricantes líderes devem chegar a essa igualdade ao nível de célula até 2026, com paridade de módulos e sistemas apenas depois de 2030.
No momento, as LFP seguem como opção mais econômica e madura para a maioria dos projetos de armazenamento de duas a quatro horas e para grande parte dos veículos elétricos. A diferença é que, com a aproximação de custo e a vantagem no total de propriedade em 20 anos, o sódio começa a se viabilizar primeiro em nichos: grandes usinas de armazenamento estacionário, aplicações em clima frio e veículos elétricos de menor autonomia ou de uso urbano.
A Wood Mackenzie resume o horizonte ao afirmar que “the 2030–2035 period will be decisive for sodium-ion batteries to achieve economic competitiveness”. Até lá, políticas públicas, curvas de aprendizado e decisões de investimento de gigantes como BYD e CATL vão definir o quão rápido a tecnologia de íon de sódio sai do nicho e passa a disputar, de igual para igual, espaço com a família de baterias de íon de lítio.