STF tira ISS da base do PIS/Cofins e trava disputa por restituição
Supremo afasta ISS da base do PIS/Cofins e abre disputa bilionária por devolução às empresas. Em paralelo, Receita bate recorde de R$ 41 bi em restituições do IRPF em 2026 e amplia orientação ao contribuinte.
Tributação
Decisão do STF exclui ISS da base do PIS/Cofins, gerando disputa por devolução bilionária às empresas.
Leia também: Ibovespa avança 1,57% com dólar a R$5,02 na reta final eleitoral
O Supremo Tribunal Federal decidiu que o ISS não pode mais compor a base de cálculo do PIS e da Cofins, aliviando a carga de tributos de empresas de serviços em todo o país, mas deixando em aberto a principal dúvida do mercado: se haverá direito à restituição dos valores pagos a mais nos últimos anos.
STF barra imposto sobre imposto e adia decisão sobre devolução
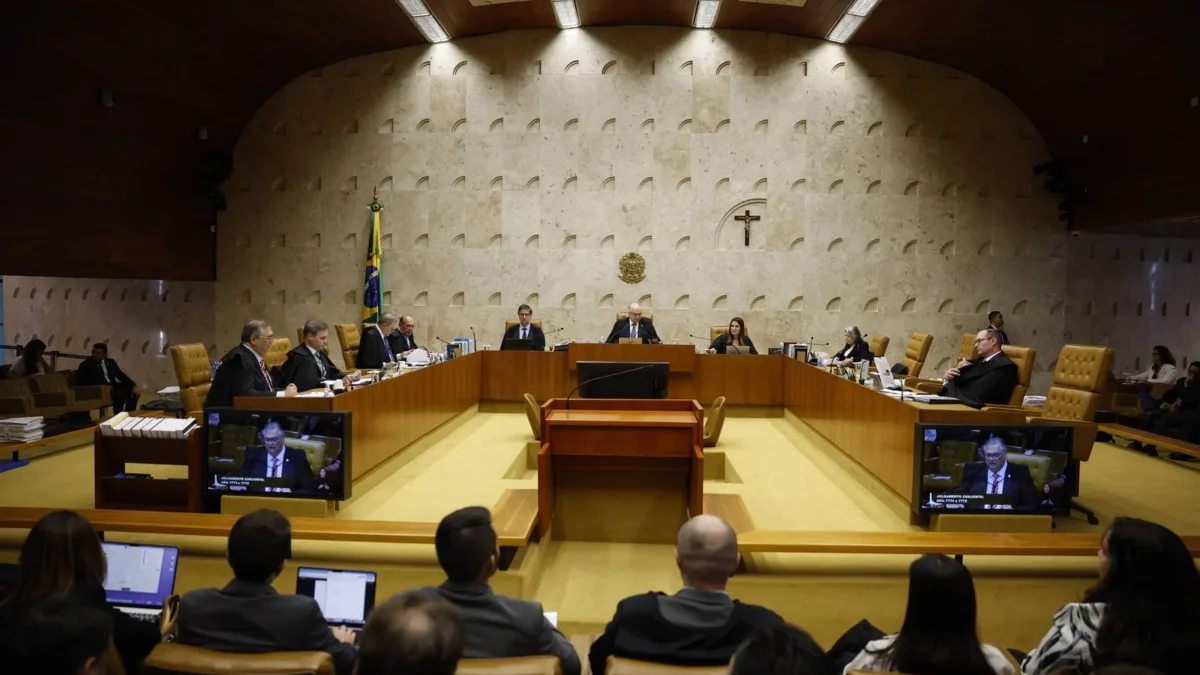
Em julgamento concluído nesta quarta-feira (21), em Brasília, o STF formou maioria para declarar inconstitucional a inclusão do ISS, imposto municipal sobre serviços, na base de cálculo das contribuições federais PIS e Cofins. O voto decisivo foi do ministro Luiz Fux, que se somou a Celso de Mello (relator), Rosa Weber, Ricardo Lewandowski, Cármen Lúcia e André Mendonça para firmar o entendimento favorável às empresas.
Para esse grupo, o ISS não integra o faturamento das companhias porque entra no caixa já carimbado para ser repassado aos municípios, repetindo a lógica adotada no passado em relação ao ICMS. Na outra ponta, Dias Toffoli, Alexandre de Moraes, Edson Fachin, Luís Roberto Barroso e Gilmar Mendes defenderam que o imposto municipal faz parte da receita bruta e, portanto, deveria continuar na base do PIS/Cofins.
O resultado tem repercussão geral: serve de referência para milhares de ações no país e para a própria Receita Federal. A União sofre uma nova derrota em discussões sobre “tributo sobre tributo”, mas o tamanho do impacto ainda é uma incógnita porque os ministros deixaram para discutir depois a chamada modulação de efeitos — se a decisão vale só daqui para frente ou também permite devolver o que foi pago no passado.
Uma estimativa oficial da Receita apontou possível perda de R$ 35 bilhões com a retirada do ISS da base do PIS/Cofins. Consultorias privadas, porém, calculam que o rombo efetivo pode ser até 90% menor, seja pela limitação temporal da decisão, seja pelo fim programado do próprio PIS/Cofins, que serão substituídos em 1º de janeiro de 2027 no contexto da reforma tributária.
Entenda o contexto
A ação julgada foi proposta por uma empresa de transporte rodoviário de passageiros, mas a discussão arrasta-se há anos no STF e interessa especialmente ao setor de serviços, onde a incidência do ISS é regra. Desde a chamada “tese do século” — que excluiu o ICMS da base do PIS/Cofins — empresas passaram a contestar em massa a cobrança de contribuições sobre impostos que apenas transitam pelo caixa.
A preocupação agora é como o Supremo vai modular os efeitos. Ministros como Luiz Fux e André Mendonça já defenderam que a decisão passe a valer de forma prospectiva, preservando o direito apenas de quem tem processo administrativo ou judicial em curso. Esse desenho reduziria de forma drástica o custo para o Tesouro, mas frustra empresas que seguiram pagando enquanto aguardavam a palavra final da Corte.
Para o advogado tributarista Guilherme Tostes, sócio do Bichara Advogados, a principal lacuna está justamente no recorte temporal. “Ainda haverá definição a respeito do momento a partir do qual a cobrança é indevida e do direito à recuperação dos valores pagos no passado”, afirma.
A especialista tributária Thaís Noveletto, do escritório Santos & Santana, alerta para o risco de o argumento fiscal se sobrepor ao direito do contribuinte. “A preservação das contas públicas é relevante, mas não pode transformar a manutenção de uma cobrança inconstitucional em vantagem econômica para o Estado. Se a União arrecada durante anos e, ao final, pode conservar os valores apenas porque devolvê-los seria oneroso, a demora no julgamento passa a beneficiar quem realizou a cobrança.”
Na mesma linha, o tributarista Leonardo Roesler, sócio do RCA Advogados, defende que qualquer limitação à restituição seja amplamente justificada. Para ele, o impacto nas contas públicas merece peso, mas não pode ser argumento automático para manter nos cofres do governo valores cobrados em desacordo com a Constituição.
O que o governo pode fazer para escapar da restituição após a decisão do STF sobre ISS e PIS/Cofins?
O principal instrumento à disposição do governo para restringir a devolução é a modulação de efeitos da decisão pelo próprio STF, que pode limitar o direito à restituição a partir de uma data específica ou apenas a processos em andamento.
Na prática, a União não pode simplesmente ignorar o julgamento ou editar uma lei para reverter o entendimento da Corte, já que se trata de interpretação constitucional. O que está em jogo é o alcance temporal da decisão. Ao modular, o Supremo pode, por exemplo, determinar que a exclusão do ISS da base do PIS/Cofins só produza efeitos a partir do julgamento, resguardando, em tese, apenas as empresas que já discutiam o tema administrativa ou judicialmente.
Esse cenário, defendido publicamente por ministros como Luiz Fux e André Mendonça, reduziria o passivo imediato da União, mas deve ser alvo de forte contestação de contribuintes que recolheram as contribuições sem questionar a cobrança, confiando na legalidade das normas em vigor.
Recorde histórico na restituição do IR em 2026
Enquanto o STF redesenha a tributação das empresas, a Receita Federal vive um ano de devoluções recordes para pessoas físicas. Até o fim de junho, mais de R$ 41 bilhões foram restituídos a 25,9 milhões de contribuintes do Imposto de Renda da Pessoa Física (IRPF), o maior volume já pago e em ritmo mais acelerado que nos anos anteriores.
Segundo a Receita, cerca de 80% do valor total foi depositado em até um mês após o fim do prazo para entrega das declarações, encerrado em 29 de maio. O desempenho supera o recorde anterior, registrado no ano passado, e é atribuído a melhorias tecnológicas no processamento, ao uso mais amplo da declaração pré-preenchida e a um novo modelo de relacionamento com o contribuinte.
Uma das novidades de 2026 foi o chamado cashback do IR, mecanismo que identificou pessoas não obrigadas a declarar, mas com valores a receber. Ao todo, R$ 460 milhões foram devolvidos automaticamente a 3,4 milhões de contribuintes nessa condição, reforçando a ideia de que o imposto retido indevidamente deve ser restituído, mesmo quando o cidadão não acompanha de perto as regras.
A lógica da restituição é simples: ela ocorre quando, após o cruzamento de todas as informações da declaração, a Receita conclui que o contribuinte pagou mais imposto do que deveria ao longo do ano — seja por retenção na fonte ou carnê-leão, por exemplo. A diferença entre o devido e o já recolhido é o valor devolvido, sempre pela ordem de prioridade prevista em lei.
Qual o valor total pago em restituição do Imposto de Renda em 2026?
O valor total pago em restituição do Imposto de Renda em 2026 já soma mais de R$ 41 bilhões, distribuídos a 25,9 milhões de contribuintes até o dia 30 de junho.
Esse montante engloba tanto os contribuintes que entregaram a declaração dentro do prazo e estavam na fila dos lotes regulares quanto os beneficiados pelo cashback, que receberam automaticamente R$ 460 milhões mesmo sem terem declarado no ano anterior. Na comparação com o ano passado, houve aumento tanto no volume devolvido quanto no número de pessoas alcançadas.
A fila dos lotes segue uma hierarquia definida em lei, que prioriza idosos, pessoas com deficiência, portadores de doenças graves e, na sequência, quem optou pela declaração pré-preenchida ou informou chave Pix, antes dos demais. Dentro de cada grupo, recebe primeiro quem declarou antes.
Como consultar se tenho pendência para receber a restituição do IR 2026?
Para saber se há pendência que impede o recebimento da restituição do IR 2026, o caminho é consultar a situação da declaração nos sistemas da Receita Federal, acessando o extrato no portal e-CAC com login gov.br.
Na área do contribuinte, a declaração aparece como “em fila de restituição”, “em processamento”, “com pendências” ou “em malha”. Quando há inconsistência, o sistema mostra quais pontos precisam ser corrigidos — geralmente divergência de informação com fontes pagadoras, deduções sem comprovante ou erros de digitação em valores.
Quem estiver com pendências simples e possível restituição a receber pode ser alcançado pelo Projeto Cartas, uma nova frente de orientação da Receita. Nesses casos, o próprio órgão envia comunicação indicando como ajustar a declaração, sem abrir procedimento de fiscalização ou aplicação de multa.
Como sair da malha fina para receber a restituição do Imposto de Renda?
Para sair da malha fina e liberar a restituição do Imposto de Renda, o contribuinte precisa corrigir as inconsistências apontadas pela Receita, seja por meio de uma declaração retificadora, seja apresentando documentos quando solicitado.
A recomendação é checar, no extrato da declaração, qual foi o motivo da retenção e comparar os dados preenchidos com os informes de rendimentos de empregadores, bancos, planos de saúde e demais fontes. Em muitos casos, basta ajustar um valor ou excluir uma despesa que não tem comprovação suficiente.
Se a Receita já tiver iniciado procedimento de fiscalização formal, o contribuinte deve seguir as orientações do aviso recebido e apresentar a documentação exigida nos canais indicados. Regularizada a situação, a declaração volta a ser processada e a restituição, se existir, entra automaticamente nos lotes seguintes.
Projeto Cartas muda o tom da Receita com contribuinte
Em paralelo ao recorde de pagamentos, a Receita Federal ampliou em 2026 uma iniciativa voltada à autorregularização: o Projeto Cartas. Cerca de 500 mil contribuintes — pouco mais de 1% do universo de declarantes do IR — estão recebendo correspondências com orientações para corrigir pendências simples que travam a restituição.
A ação ganhou força após a aprovação da Lei Complementar 225/2026, que garante ao contribuinte o direito à orientação antes de qualquer medida de fiscalização. A ideia é permitir que erros de preenchimento sejam ajustados espontaneamente, sem autuações imediatas.
Ao explicar o projeto, a própria Receita fez questão de afastar o tom punitivo. “Não é fiscalização, não é notificação, não é autuação, muito menos punição. É o Projeto Cartas, de orientação para autorregularização, em respeito aos contribuintes”, informou o órgão.
Segundo a Receita, o foco inicial está em declarações com potencial de restituição retida por falhas fáceis de corrigir. Ao responder à carta, ajustando a declaração ou apresentando documentos, o contribuinte pode destravar valores a receber e evitar multas futuras.
Na prática, a decisão do STF contra a cobrança de tributo sobre tributo e a virada de chave da Receita em direção à orientação apontam para a mesma direção: mais proteção aos direitos do contribuinte e busca de um sistema tributário menos arbitrário. O desafio, agora, é conciliar essa mudança com a necessidade de preservar a arrecadação e o equilíbrio das contas públicas.
Fontes: matéria original 1 · matéria original 2 · matéria original 3