Energia solar supera nuclear e redefine matriz global em 2026
Pela primeira vez, a energia solar gera mais eletricidade que a nuclear em base mensal e anual. Impulso das renováveis expõe estagnação do setor atômico e redesenha o futuro da matriz elétrica.
Energia Renovável
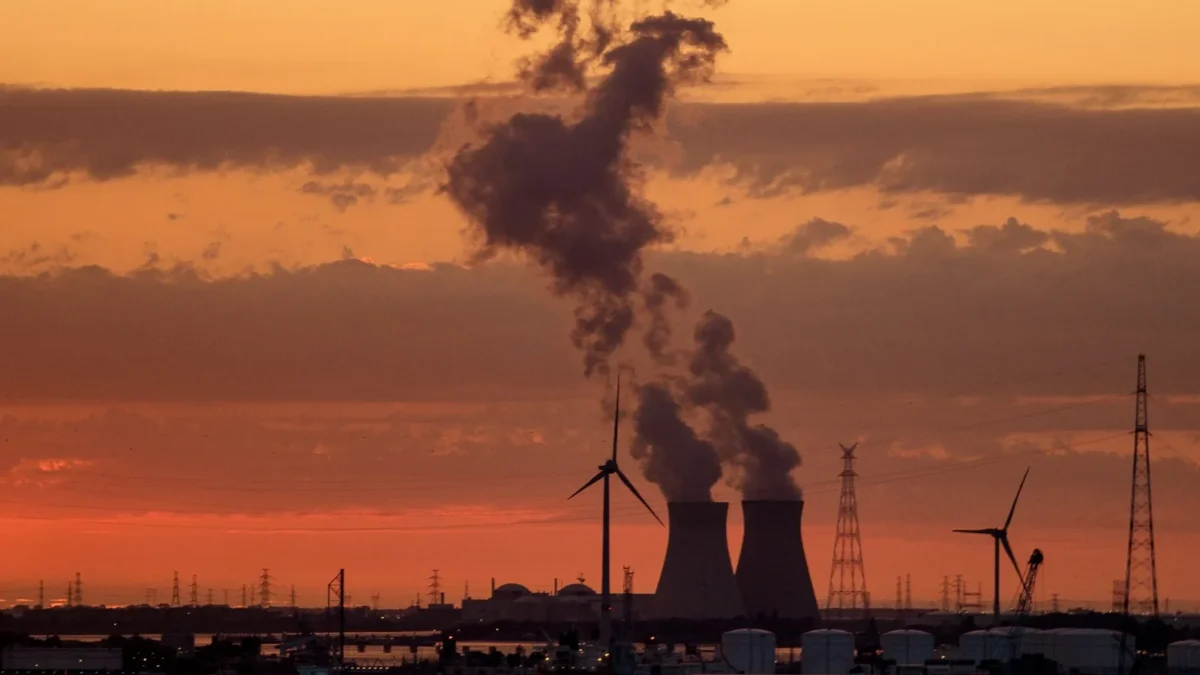
A energia solar ultrapassa a nuclear, marcando uma transformação histórica na geração global de eletricidade em 2026.
Leia também: Testamos as 3 melhores lâmpadas LED para plantas no inverno 2026
A energia solar acaba de consolidar uma virada histórica: pela primeira vez, gerou mais eletricidade que a energia nuclear tanto em um único mês quanto no acumulado anual, segundo o World Nuclear Industry Status Report 2026, coordenado pelo consultor francês Mycle Schneider. Na prática, o centro de gravidade da matriz elétrica global começa a migrar de vez para as fontes renováveis.
Solar e eólica ultrapassam nuclear mês após mês
O relatório mostra que a energia eólica superou sozinha a geração nuclear em março de 2025, e a solar fez o mesmo em abril daquele ano, algo inédito até então. De março de 2025 até junho de 2026, em todos os meses, ou a solar ou a eólica geraram individualmente mais eletricidade que a nuclear – e, em março, abril e maio de 2026, as duas renováveis, separadamente, ficaram acima da fonte atômica.
No ano fechado, o salto também é simbólico: a geração solar global cresceu 30% em 2025 e ultrapassou pela primeira vez a produção anual das usinas nucleares, que avançou apenas 1,1%. O ganho nuclear veio quase todo da China; fora do país, houve leve queda e a produção segue abaixo dos níveis do meio dos anos 2000.
“A realidade da indústria nuclear no terreno é bastante sóbria para aqueles que esperavam encontrar um setor em expansão”, afirma Schneider. Para ele, a comparação é direta: “É tentador dizer: são as taxas de crescimento, estúpido!”.
Entenda o contexto
Enquanto as renováveis disparam, a participação da energia nuclear na eletricidade mundial recua ao menor patamar em mais de quatro décadas, em torno de 8,8%, cerca de metade do pico registrado na metade dos anos 1990. Entre meados da década de 2000 e 2025, 104 reatores começaram a operar e 106 foram desligados, com um saldo positivo modesto de capacidade concentrado quase todo na China – que iniciou 53 unidades e não fechou nenhuma. No resto do mundo, a potência nuclear encolheu cerca de 30,7 gigawatts.
Mesmo com um número crescente de reatores em construção, sobretudo na Ásia e na Europa Oriental, o relatório descreve uma indústria que perde espaço relativo na matriz, enfrenta cronogramas cada vez mais longos e depende fortemente de decisões políticas e financiamento público.
Capacidade solar e eólica dispara; nuclear anda de lado
Os números de nova capacidade instalada em 2025 ajudam a explicar a virada. A energia solar adicionou 510 gigawatts em um único ano, chegando a 2.383 GW de potência total, um salto de 27%. A eólica avançou 159 GW, atingindo 1.291 GW, alta de 14%.
Na direção oposta, a capacidade nuclear praticamente não saiu do lugar. O parque instalado cresceu apenas 1,5 GW, para 399,5 GW, e a potência operacional encolheu 0,5 GW, ficando em 368,6 GW. O relatório lembra que a capacidade nuclear está, na prática, estagnada há mais de 25 anos, enquanto solar e eólica se expandem em ritmo acelerado.
Os dados usados pelo levantamento para a solar ainda são conservadores. Números mais recentes da IEA PVPS apontam que as instalações fotovoltaicas globais podem ter chegado a cerca de 690 GW em 2025, quase 180 GW a mais que a estimativa do estudo. Isso significaria um fosso ainda maior entre a energia solar e a nuclear em termos de crescimento.
Setor nuclear sob pressão financeira
Além da competição com as renováveis, o setor nuclear enfrenta dificuldades para atrair capital. Schneider cita o caso da americana Holtec, que suspendeu um IPO de quase US$ 1 bilhão poucos dias antes da estreia planejada na bolsa, e o desempenho da Fermi, cujas ações perderam cerca de 80% do valor desde a listagem em outubro de 2025.
“As empresas têm pouco ou nada para mostrar no terreno para convencer investidores a continuar fornecendo dinheiro”, diz o consultor. Em 2025, apenas quatro reatores começaram a fornecer eletricidade, enquanto sete foram fechados, resultando no primeiro saldo anual negativo de reatores em alguns anos.
Hoje, 73 reatores estão em construção, o maior número desde o fim dos anos 1980, com 37 deles na China. A Rússia aparece como principal exportadora de tecnologia nuclear, presente em 29 obras em andamento, sendo 22 fora de seu território. Nove em cada dez novos reatores são erguidos na Ásia ou no Leste Europeu.
Obras longas e atrasos crônicos
O avanço no papel contrasta com os cronogramas reais. Nenhum dos 16 reatores conectados à rede entre 2023 e 2025 foi entregue no prazo original, e o tempo médio de construção chegou a quase 11 anos. De 13 unidades previstas para começar a gerar em 2025, só quatro cumpriram a meta.
Alguns projetos se arrastam há décadas. O reator Mochovce-4, na Eslováquia, está em construção há mais de 40 anos. Bushehr-2, no Irã, teve os primeiros trabalhos iniciados ainda na década de 1970. Esses exemplos alimentam a percepção de que a nuclear é lenta demais para responder às metas de transição energética desta década.
Ainda assim, partidas de novas obras cresceram em 2025, com 12 reatores iniciados, o maior número anual desde o começo dos anos 2010. Nove deles ficam na China, dois na Rússia e um na Coreia do Sul. Das 52 construções iniciadas no mundo desde 2020, todas menos uma envolvem diretamente empresas chinesas ou russas.
Armazenamento por baterias destrava novas renováveis
O avanço da solar e da eólica também se apoia em uma peça-chave: o armazenamento de energia. A queda nos custos de baterias em escala de rede permite lidar melhor com a geração variável e com períodos de preços muito baixos ou negativos, cada vez mais comuns em sistemas com alta penetração renovável.
Em 2025, foram conectados 104 GW de potência e 257 GWh de armazenamento em baterias às redes elétricas. Mais de 78% de toda a capacidade global de baterias de grande porte entrou em operação entre 2023 e 2025, indicando um mercado em rápida aceleração.
Quais são os motivos para a energia solar ter superado a energia nuclear globalmente?
A energia solar supera a nuclear principalmente por causa da diferença de ritmo: em 2025, a capacidade solar cresceu 510 GW, enquanto a nuclear aumentou só 1,5 GW. Em poucos anos, essa disparidade se traduz em uma mudança estrutural da matriz elétrica.
De um lado, a solar se beneficia de custos em queda, instalações modulares e obras rápidas, que vão de usinas gigantes em desertos a sistemas em telhados urbanos. O mesmo vale, em menor escala, para a eólica. A combinação com baterias em queda de preço ajuda a contornar a intermitência e a integrar essa geração às redes.
Do outro lado, novos reatores nucleares exigem investimentos bilionários, ambientes regulatórios complexos e canteiros que levam uma década ou mais até entregar energia. Atrasos, estouros de orçamento e o envelhecimento de usinas existentes pesam sobre o balanço das empresas, afastando investidores privados.
O resultado é um contraste em que as renováveis somam centenas de gigawatts por ano e a nuclear mal compensa o fechamento de reatores antigos. Mesmo com uma leve alta na geração atômica em 2025, puxada pela China, o crescimento explosivo da solar foi suficiente para ultrapassar a produção nuclear no ano.
Qual é a participação atual da energia nuclear na matriz energética global?
A energia nuclear responde hoje por 8,8% da geração elétrica global, segundo o WNISR 2026, o menor nível em mais de 40 anos. No auge, essa fatia chegou a cerca de 17,5%, ou seja, o peso da fonte atômica na matriz mundial caiu pela metade desde a metade da década de 1990.
Esse encolhimento relativo ocorre apesar de a produção nuclear ter crescido ligeiramente em termos absolutos, impulsionada pela China. A explicação está no avanço ainda mais veloz das renováveis: solar e eólica somam hoje vários terawatts de capacidade instalada e crescem em ritmo de dois dígitos por ano, ganhando espaço em quase todas as regiões.
Para especialistas ouvidos no relatório, a tendência é de que a participação nuclear continue caindo se não houver uma reversão profunda em prazos, custos e modelos de negócio. Enquanto isso, investidores, governos e empresas do setor elétrico ajustam estratégias a um cenário em que as renováveis passam a ocupar o centro da transição energética.
Fonte: matéria original