Queda da IA derruba data centers e ameaça bilhões em dívidas
Endividamento bilionário de empresas de data centers, como a CoreWeave, derruba títulos, eleva risco de calote e põe em dúvida a sustentabilidade do boom da inteligência artificial.
Inteligência Artificial
Crise nos data centers eleva riscos financeiros e questiona a viabilidade do crescimento acelerado da IA.
Leia também: Óculos com IA em MG dão autonomia a 16 deficientes visuais
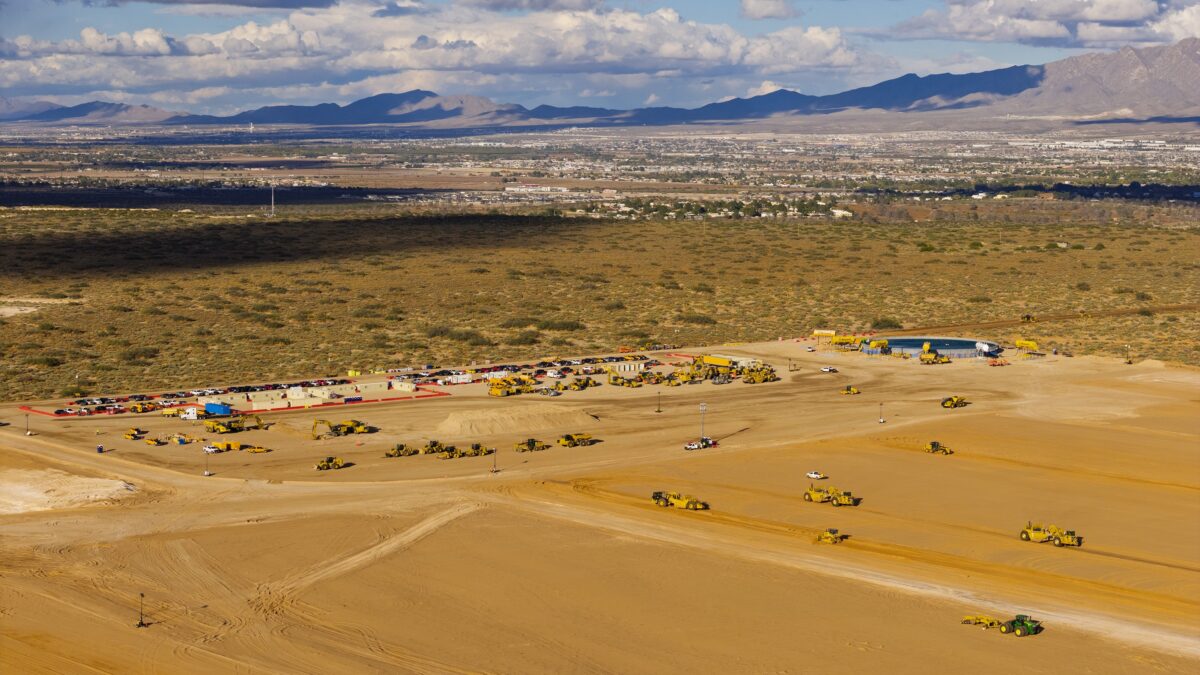
O endividamento bilionário de empresas que operam data centers para inteligência artificial, como a americana CoreWeave, derruba o preço de títulos de dívida no mercado global nesta semana, eleva o risco de calote e acende o alerta sobre a sustentabilidade financeira da infraestrutura que sustenta a IA usada por gigantes como Meta, Microsoft, OpenAI e Alphabet.
Quais são os pontos fracos que começaram a aparecer no boom da IA financiado por empréstimos?
Os problemas mais visíveis estão na combinação de dívidas enormes, contratos longos de aluguel de infraestrutura e receitas ainda incertas, especialmente entre empresas médias que abastecem o ecossistema de IA.
No centro das preocupações está a CoreWeave, que acumulou US$ 72 bilhões em passivos para operar 51 data centers. Investidores atribuem hoje mais de 60% de probabilidade de que a companhia não consiga honrar essas obrigações, o que derrubou fortemente o valor de seus títulos.
O modelo de negócios da empresa é considerado especialmente vulnerável: ela compra chips de IA de fabricantes como a Nvidia, firma contratos de uso de data centers de terceiros por 15 anos ou mais e depois subloca essa capacidade para clientes como Meta, Microsoft e OpenAI em prazos menores. Na prática, assume custos fixos de longo prazo em duas pontas e depende de contratos mais curtos, renováveis, com clientes que podem migrar para estruturas próprias ou de concorrentes.
Analistas comparam essa engenharia financeira ao caso da WeWork, pelo descompasso entre compromissos de longo prazo e receitas mais voláteis. A própria CoreWeave rejeita a associação. Em comunicado, a porta-voz Lia Davis afirmou que a empresa discorda da analogia e que “a complexidade da nossa estrutura de financiamento reflete disciplina, algo de que nos orgulhamos”.
Os pontos fracos, porém, não estão restritos a uma única empresa. Títulos de dívida da Oracle e da japonesa SoftBank, ambas fortemente expostas a projetos de IA e data centers, também sofrem desvalorização, ainda que menos intensa do que a da CoreWeave. No caso da SoftBank, contratos financeiros usados como proteção contra um eventual calote ficaram mais caros, sinal de aumento da percepção de risco.
O estresse se espalha pelo mercado de crédito ligado à IA. O chamado spread — o prêmio adicional cobrado pelos investidores para financiar empresas consideradas mais arriscadas — nos papéis vinculados ao setor subiu mais de 50% nos últimos seis meses, de acordo com bancos de investimento que acompanham essas operações. A alta encarece novas emissões de dívida e pode frear planos de expansão de data centers em escala global.
Para Alexandra Coleman, fundadora da Azraq, empresa especializada em análise de riscos de data centers, a vulnerabilidade é generalizada. “O mercado está por um fio em todos os lugares”, disse. A avaliação é de que, se a confiança continuar se deteriorando, companhias com balanços mais frágeis serão forçadas a renegociar dívidas ou rever projetos de crescimento.
Como os empréstimos trilionários impulsionaram o crescimento da IA?
Os sistemas de IA generativa que ganharam o mundo nos últimos anos só se tornaram viáveis graças a uma inundação de crédito: trilhões de dólares em emissões de dívida corporativa, financiamentos de bancos e estruturas montadas por fundos de private equity foram direcionados para erguer e equipar data centers em grande escala.
Esses recursos bancaram desde a compra de chips de alto desempenho, como os da Nvidia, até a construção ou locação de galpões, redes de energia e sistemas de refrigeração capazes de manter milhares de servidores em operação contínua. Empresas especializadas em infraestrutura surgiram para alugar essa capacidade computacional a terceiros, enquanto gigantes de tecnologia — as chamadas hiperescaladoras, como Meta e Alphabet — investiram em redes próprias de data centers para rodar seus serviços em nuvem e plataformas de IA.
Nesse arranjo, o custo inicial é altíssimo e concentrado no começo dos projetos, enquanto as receitas vêm ao longo de anos, conforme contratos com clientes vão sendo assinados ou renovados. O diferencial que tornou esse modelo atraente foi exatamente a abundância de crédito barato, que permitiu assumir compromissos de longo prazo na expectativa de um crescimento acelerado e contínuo da demanda por IA.
Agora, com o aumento dos juros globais e a percepção de risco maior, essa equação fica mais apertada. Para refinanciar dívidas ou captar novos recursos, as empresas precisam oferecer rendimentos mais elevados, o que pressiona margens de lucro e pode virar um círculo vicioso: projetos ficam mais caros, exigem preços maiores dos clientes e correm o risco de perder competitividade se a demanda não crescer no ritmo esperado.
Nem todas as companhias, porém, estão na mesma situação. As hiperescaladoras ainda conseguem levantar recursos a custos relativamente baixos. Meta e Alphabet pagam apenas uma elevação moderada de juros em novas emissões, e a desvalorização de seus títulos é bem menor do que a vista em empresas como a CoreWeave. Mesmo assim, investidores já começam a pedir prêmios mais altos, numa indicação de que o apetite para financiar, sem questionar, qualquer projeto ligado à IA está diminuindo.
Entenda o contexto
O temor entre economistas, bancos e gestoras é que o aperto de condições financeiras provoque um freio na expansão da infraestrutura de IA justamente no momento em que governos e empresas projetam sistemas cada vez maiores, consumindo volumes colossais de energia e capacidade computacional.
Se o crédito encarecer demais ou secar para empresas com balanços mais frágeis, parte dos novos projetos de data centers pode ser adiada, encolhida ou cancelada. Isso afetaria toda a cadeia: fornecedores de chips e equipamentos, operadores de infraestrutura e clientes finais que dependem de computação em larga escala — de startups de IA a grandes grupos como Microsoft, Meta e Alphabet.
No curto prazo, investidores que carregam títulos de dívida dessas companhias já contabilizam perdas com a queda de preços no mercado secundário. No médio prazo, o setor deve enfrentar uma triagem mais dura: financiadores tendem a selecionar melhor os projetos, exigir garantias adicionais e cobrar taxas mais altas, o que pode expulsar do jogo empresas com modelos considerados frágeis ou pouco transparentes.
A dúvida que paira sobre o mercado é se casos como o da CoreWeave serão um ajuste pontual ou o sinal de que o boom de investimento em IA, turbinado por empréstimos, entrou em uma fase de teste de estresse. Para muitos analistas, o próximo capítulo dependerá de dois fatores: a capacidade real de essas empresas converterem infraestrutura em receitas estáveis e a disposição dos investidores de continuar financiando o setor num ambiente de juros altos e risco maior.
Fonte: matéria original