List of digital wallets: 7 apps que revolucionam seus pagamentos
Self-custody, exchanges, apps de banco e cartões com cashback ou recompensas em ações: entenda quantos tipos de carteiras digitais existem, como funcionam os endereços cripto e o que bancos digitais como Trust, GXS e MariBank estão fazendo.
Carteiras Digitais
Conheça os principais aplicativos que transformam a forma de pagar com recursos inovadores e benefícios exclusivos.
Leia também: Roku lança plataforma com 3 mil canais para personalizar sua TV
A explosão de carteiras digitais, de apps de criptomoedas a cartões de crédito com recompensas, está mudando a forma como usuários guardam dinheiro, investem pequenos valores e fazem pagamentos no dia a dia, num movimento que vai de Singapura ao resto do mundo.
Quais são os principais tipos de carteiras digitais usadas para criptomoedas?
No universo cripto, as carteiras digitais se dividem em duas grandes famílias: as self-custodial, nas quais o usuário controla diretamente as chaves privadas, e as custodiais, oferecidas por exchanges e plataformas centralizadas que ficam com a guarda dos ativos.
Nas carteiras self-custodial, como MetaMask, Coinbase Wallet e a carteira do ecossistema Worldcoin, o usuário tem total controle sobre seus criptoativos. Isso garante autonomia máxima, mas também concentra o risco: perder a seed phrase (frase de recuperação) ou as chaves privadas significa perder o acesso aos fundos, sem atendimento bancário ou central de suporte que resolva.
Já nas carteiras custodiais, típicas de exchanges centralizadas (as CEX), o usuário enxerga saldos e endereços, mas não tem acesso às chaves privadas. A experiência costuma ser mais simples, com recuperação de senha e interface parecida com a de apps bancários, em troca de abrir mão da custódia e aceitar o risco de travamentos, congelamento de contas ou problemas na própria plataforma.
Além dessa divisão principal, há diferenças por formato: carteiras móveis em aplicativo, extensões de navegador, carteiras em hardware (dispositivos físicos desconectados a maior parte do tempo) e carteiras em software para computador. Todas trabalham com o mesmo princípio de chaves públicas e privadas, mudando apenas a camada de conveniência e segurança.
Como funcionam os endereços de carteira para transferências de cripto?
O endereço de carteira é o identificador público que permite enviar e receber criptomoedas com segurança, funcionando como uma espécie de e-mail ou número de telefone da sua conta em cada blockchain.
Na prática, a carteira cria um par de chaves: a chave privada, que é o “segredo” que dá acesso aos fundos, e a chave pública, usada para receber valores. A partir dessa chave pública, um algoritmo de hashing gera o endereço que aparece na tela — uma sequência de letras e números que pode ser copiada ou lida por QR code.
Cada rede tem um padrão visual próprio. Endereços de Ethereum começam com “0x”; endereços de Bitcoin costumam começar com “1”, “3” ou “bc1”. Isso ajuda o usuário a conferir rapidamente se está usando a rede correta, o que é essencial para evitar perdas.
Como o endereço é uma versão reduzida e protegida da chave pública, é praticamente inviável recuperar a chave privada a partir dele. Ao mesmo tempo, as blockchains são transparentes: com o endereço em mãos, qualquer pessoa pode consultar, em exploradores como o Etherscan (no caso de Ethereum), os saldos e movimentações associados — mas não consegue movimentar nada sem a seed phrase ou a chave privada.
O ponto crítico é que as transferências são irreversíveis. Se o usuário digita um endereço errado e confirma a transação, não há como acionar um gerente ou o suporte da rede para desfazer o envio. Por isso, copiar e colar o endereço, conferir os primeiros e últimos caracteres e usar QR code sempre que possível virou prática básica de segurança.
Entenda o contexto
A consolidação de uma verdadeira “list of digital wallets” inclui hoje desde apps puramente cripto até soluções integradas ao sistema financeiro tradicional. De um lado, nomes de carteiras como MetaMask, Coinbase Wallet e Worldcoin concentram a relação direta com blockchains. De outro, bancos digitais ao redor do mundo passaram a oferecer seus próprios apps de carteira digital, conectados a contas, cartões e programas de fidelidade.
Isso acontece porque a disputa pelo espaço na tela inicial do celular virou também disputa por dados, frequência de uso e, no fim, receita. Quem controla o “digital wallet app” que o consumidor abre todos os dias tem mais chances de vender outros serviços financeiros, de crédito a investimento.
Quais carteiras digitais oferecem integração com bancos digitais e cartões de crédito?
Os bancos digitais de Singapura são hoje um dos laboratórios mais avançados dessa integração entre carteiras digitais, pagamentos e recompensas. Trust Bank, GXS Bank e MariBank usam seus apps como hub para movimentar dinheiro, controlar cartões de crédito e acumular pontos em ecossistemas de consumo.
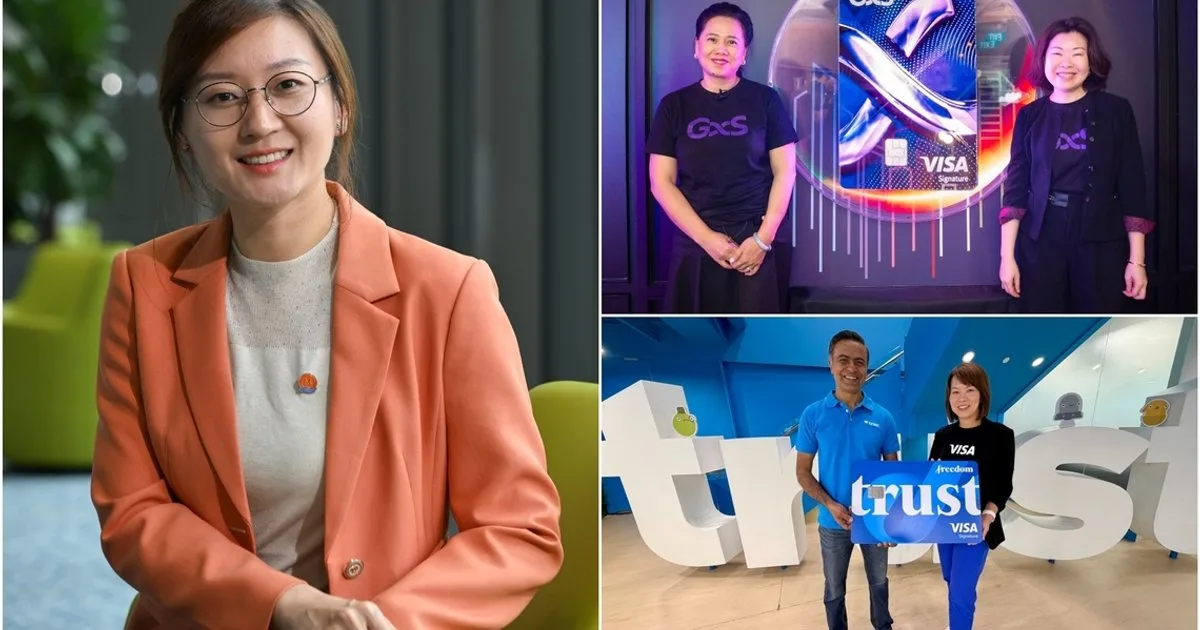
O Trust Bank lançou em agosto um cartão de crédito descrito como o primeiro da praça a oferecer recompensas em ações, o chamado stockback. No app, o cliente pode direcionar as recompensas para micro-investimentos em ações ou ETFs, ou optar por cashback ilimitado e bônus em dinheiro. A instituição já soma mais de 1 milhão de usuários e registrou mais de 100% de aumento nas inscrições para o cartão Freedom desde o lançamento.
Segundo o CEO Dwaipayan Sadhu, a proposta é usar o gasto do dia a dia para quebrar a barreira do medo de investir entre os mais jovens. “A habit of micro-investing with daily spend will help customers gain confidence in investing over time”, afirmou. A estratégia se apoia em pesquisa com 1.050 residentes de Singapura entre 18 e 40 anos, realizada em maio e junho, que apontou falta de confiança e de conhecimento como motivos para metade desse público ainda não investir.
O GXS Bank, por sua vez, lançou em agosto um cartão de crédito com forte foco em cashback dentro dos ecossistemas Grab e Singtel. Clientes frequentes podem receber até 10% de retorno em GrabCoins e descontos exclusivos em serviços de mobilidade, entrega e telefonia, todos geridos dentro do app do banco, que funciona como carteira digital integrada. Os dois ecossistemas somam mais de 4,5 milhões de clientes.
Para Jenn Ong, group head of retail do GXS Bank, a chave é usar o que o cliente já consome. “The additional value they receive encourages further usage and deeper engagement with the services they already use, and value on Grab and Singtel”, disse. Ela afirma que o cartão já entrou na rotina: “We are seeing the card become part of our customers’ everyday spending within our ecosystem. About 90 per cent of GXS credit-card holders have made a payment on Grab and/or Singtel using their card”.
Já a MariBank opera com um cartão de crédito vinculado ao ecossistema Sea, que inclui a plataforma de comércio eletrônico Shopee. As recompensas são pagas em Shopee Coins, moeda interna usada para descontos em compras. O app do banco funciona como carteira digital para pagamentos, controle do limite e resgate dos benefícios no marketplace.
Na prática, essas soluções aproximam as carteiras digitais tradicionais, pensadas apenas para guardar saldo e pagar boletos, das carteiras cripto: o usuário passa a enxergar o app do banco como um painel único de dinheiro, pontos, milhas, ações fracionadas e até moedas digitais restritas a cada ecossistema.
Como isso muda o dia a dia do usuário
Para o consumidor, a vantagem é concentrar tudo num só lugar: o mesmo app mostra gastos, recompensas, pequenas aplicações e, em alguns casos, integrações com carteiras de criptomoedas externas. O engajamento aumenta e a barreira para experimentar novos produtos financeiros cai.
Para bancos digitais e fintechs, a consequência é outra: manter o cliente passou a exigir inovação constante, da experiência de uso às formas de recompensa. A tendência é que mais instituições testem modelos híbridos, combinando cashback, moedas internas, pontos convertidos em ações e, no limite, tokens em blockchains públicas para fidelizar seu público.