Startups de veículos autônomos crescem 67% com avanços em IA
Avanço de modelos fundamentais de inteligência artificial derruba custos, acelera o desenvolvimento e leva Trucks VC a receber pitches de 81 novas startups de veículos autônomos em 2026, superando o boom anterior.
Tecnologia
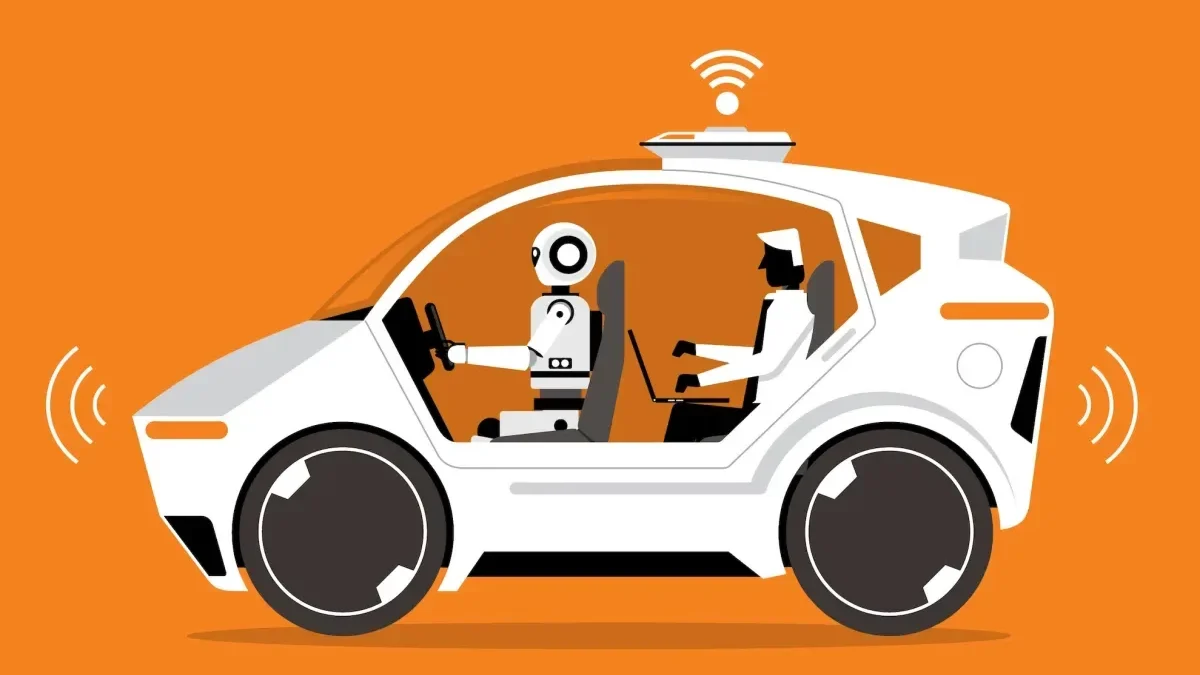
Novas startups impulsionam o setor de veículos autônomos com inovações em inteligência artificial e redução de custos.
Leia também: Galaxy S26 Ultra: Android que mais desafia o iPhone 18 Pro Max
O mercado de veículos autônomos vive em 2026 uma segunda onda de crescimento ainda maior que a de uma década atrás: a Trucks VC, fundo especializado em mobilidade, já recebeu propostas de 81 novas startups de AVs neste ano, um salto de dois terços em relação ao ano passado, puxado por avanços em inteligência artificial que barateiam e aceleram o desenvolvimento.
Modelos de IA derrubam barreiras de entrada
Segundo o sócio da Trucks VC Puneeth Meruva, a virada vem dos chamados modelos fundamentais de IA, como Alpamayo, da Nvidia, e as linhas Qwen, que permitem que veículos autônomos sejam projetados de ponta a ponta em uma única arquitetura. “For a long time AV companies were trying to go from what was AV 1.0 to AV 2.0, which is kind of this holy grail end-to-end architecture for AVs”, disse ele. “The foundation models now provide a technical architecture that makes those end-to-end systems possible”.
Esses modelos conseguem generalizar melhor entre diferentes ambientes e cenários, o que reduz a necessidade de códigos e sistemas específicos para cada cidade, clima ou tipo de via. Na prática, isso encolhe o tempo e o custo de desenvolvimento, permitindo que equipes pequenas coloquem veículos de teste nas ruas em poucos meses, muitas vezes com menos de US$ 1 milhão levantado em capital semente.
Meruva afirma que a barreira de entrada é “a menor já vista” no setor. Em vez de megacorporações queimando bilhões de dólares por anos até ter um produto funcional, multiplicam-se times enxutos, construídos em cima de modelos de IA abertos, com ciclos de iteração muito mais curtos.
Robotaxis voltam ao centro do palco
Um dos dados que mais chamam atenção na nova leva de 81 startups é o retorno do sonho dos robotaxis como foco principal de negócio. A expectativa de analistas era de que a maioria das novas empresas mirasse nichos industriais — como construção, mineração, agricultura ou galpões logísticos —, onde a operação é mais controlada. Esses segmentos cresceram, mas foram ofuscados pelo número de projetos apostando de novo no transporte urbano de passageiros.
Muitas dessas jovens companhias se propõem explicitamente a competir com gigantes como a Waymo. Meruva avalia, porém, que a disputa não se dará em escala global, e sim em recortes geográficos e operacionais. “Smaller, more niche autonomy companies can compete — maybe they’re not competing with Waymo on a global scale, but maybe they’re competing in specific regions or specific types of routes”, afirma.
Esse modelo de atuação localizada abre espaço para empresas que conhecem bem o terreno — de uma cidade média específica a rotas corporativas fechadas — e conseguem adaptar seus algoritmos a regras locais, condições de vias e perfis de usuário, sem a ambição de dominar todo o mapa-múndi.
Entenda o contexto
A primeira grande onda de veículos autônomos, há cerca de dez anos, foi marcada por rodadas bilionárias, demonstrações públicas e prazos agressivos que não se confirmaram. Parte relevante dos projetos foi descontinuada ou encolheu após os custos e desafios técnicos se mostrarem maiores do que o previsto.
Agora, a combinação de IA mais madura, hardware mais barato e dados acumulados daquela fase cria um cenário diferente. Em vez de poucas apostas gigantes, o que se vê é uma fragmentação em dezenas de startups menores, com estratégias regionais ou setoriais. Fundos especializados como a Trucks VC atuam como filtro e acelerador, injetando recursos em times que conseguem mostrar tração rápida.
Quais setores estão sendo mais impactados?
Mobilidade urbana, logística, manufatura avançada e infraestrutura para veículos elétricos aparecem hoje como os principais beneficiados pela nova onda autônoma. Nos centros urbanos, a corrida é pelos robotaxis e por frotas mistas que combinem AVs com motoristas humanos, enquanto no interior e em áreas remotas a aposta são caminhões autônomos e drones de carga.
Na logística aérea, a Elroy Air desenvolve drones autônomos para cargas pesadas voltados a defesa, resposta rápida e fretes comerciais. A empresa acaba de contratar Jeremy Hux como diretor financeiro, movimento típico de companhias que se preparam para abrir capital. Para analistas, isso indica confiança de investidores na maturidade tecnológica desse tipo de solução.
Na manufatura, a Re:Build, com sede em Massachusetts e cofundada por Jeff Wilke, ex-executivo da Amazon, captou US$ 2,1 bilhões para ampliar sua capacidade de produzir “hard tech” — equipamentos e sistemas físicos complexos — e lançar novas startups industriais. A empresa se autodenomina “America’s answer to Shenzhen”, numa referência ao polo chinês de eletrônicos e manufatura de alta velocidade.
Também ligada à indústria, a PreScalar, de São Francisco, arrecadou US$ 7 milhões em rodada semente para construir software e infraestrutura de testes para fábricas, apoiada por fundos como Dynamo Ventures e BMW i Ventures. O trio fundador acumula passagens por Cruise, Google, Rivian e Waymo, mostrando a migração de talentos da primeira geração de AVs para empreendimentos de base industrial.
Na própria tecnologia de direção autônoma, a Bedrock Robotics levantou US$ 600 milhões em uma rodada que avaliou a companhia em US$ 4,1 bilhões. O cheque foi liderado por CapitalG e Emergence Capital, com a entrada de nomes como US Innovative Technology Fund, Bessemer Venture Partners e Temasek, além da participação de Nvidia e outros investidores já presentes na base da empresa. O volume confirma o apetite de capital por plataformas consideradas centrais para o ecossistema.
Infraestrutura elétrica e grandes montadoras se mexem
A expansão dos veículos autônomos anda lado a lado com o avanço dos elétricos e híbridos. A Ford anunciou dois novos carregadores para a futura picape elétrica Fathom, que será capaz de funcionar como bateria móvel para abastecer casas ou até devolver energia à rede. Embora o modelo ainda não esteja nas ruas, a aposta é que frotas comerciais autônomas utilizem esse tipo de recurso para equilibrar consumo e oferta de energia.
A GM, por sua vez, redireciona parte de sua estratégia para veículos híbridos ao mesmo tempo em que tenta virar a página de um contencioso envolvendo privacidade. A montadora fechou um acordo de US$ 220 milhões com 36 estados para encerrar acusações de que teria vendido dados de comportamento de direção e localização de motoristas a corretores de dados. As pendências com a Califórnia e o órgão de defesa do consumidor nos EUA já haviam sido tratadas separadamente.
Para especialistas, o caso é um alerta sobre o tipo de dado sensível gerado por sistemas de direção assistida e autônoma — justamente o insumo que alimenta os modelos de IA que agora viabilizam a segunda onda do setor.
Logística sob pressão e consolidação no delivery
No varejo digital e na logística urbana, a transformação também é acelerada pela combinação de IA e automação. A DoorDash anunciou a compra da Instacart por US$ 17 bilhões, em um movimento que consolida dois gigantes do delivery de comida e supermercado. Em paralelo, a empresa revelou que, por enquanto, recebe apenas algumas centenas de pedidos feitos diretamente por agentes de IA, uma indicação de que esse tipo de interface ainda está em fase inicial.
Empresas de transporte rodoviário e comércio eletrônico veem na autonomia parcial e total uma forma de reduzir custos de última milha, otimizar rotas e driblar a falta de mão de obra em certos mercados. Iniciativas como caminhões autônomos de longa distância e pequenos robôs de entrega de calçada, embora ainda em piloto em muitos locais, tendem a ganhar escala na esteira da queda de custos trazida pelos modelos fundamentais de IA.
O que muda para startups e grandes players?
Para as startups, o recado de 2026 é claro: é possível entrar no jogo com menos capital, mais foco e ciclos de desenvolvimento mais curtos. Times de engenheiros experientes que saem de grandes projetos podem hoje, com apoio de modelos de IA abertos e infraestrutura em nuvem, erguer um protótipo funcional em semanas, testar em ambientes controlados e ir ao mercado em questão de meses.
Fundos como Trucks VC relatam ver repetidamente empresas levantando menos de US$ 1 milhão em rodadas iniciais e já em operação nesse intervalo. Esse ritmo seria impensável na primeira onda de AVs, quando boa parte do orçamento era consumida na construção de pilhas de software e hardware do zero.
Ao mesmo tempo, grandes grupos automotivos e de tecnologia se reposicionam. Ford e GM intensificam investimentos em elétricos, híbridos e serviços conectados; Nvidia coloca capital em empresas como a Bedrock Robotics ao mesmo tempo em que fornece a base de hardware e software para muitos desses projetos; gigantes de capital de risco e fundos soberanos entram pesado em infraestrutura e plataformas consideradas estratégicas.
Analistas apontam que a tendência é de um mercado híbrido: de um lado, poucos players globais com escala continental em robotaxis e caminhões autônomos; de outro, dezenas de empresas regionais de nicho, operando em cidades específicas, rotas industriais dedicadas ou segmentos como mineração, portos e agricultura de precisão.
No meio desse tabuleiro, empresas como a Re:Build tentam reconstruir parte da cadeia de manufatura avançada dentro dos EUA, oferecendo capacidade fabril para que muitas dessas startups consigam produzir em série sem depender totalmente de polos externos, como Shenzhen.
Desafios regulatórios e próximos passos
Apesar do otimismo, o avanço dos sistemas autônomos continua condicionado a regulações locais, à aceitação social e à capacidade das empresas de provarem segurança em larga escala. Casos de uso militar, como os drones de carga pesada da Elroy Air, passam por escrutínio adicional, enquanto projetos de robotaxis enfrentam disputas com sindicatos de motoristas e autoridades municipais preocupadas com trânsito e emprego.
Investidores ouvidos pelo mercado avaliam, porém, que o ritmo não deve arrefecer no curto prazo. A expectativa de Meruva é receber ainda mais pitches de AVs no próximo ano, o que reforça a leitura de que a segunda onda de autonomia está em pleno curso. No horizonte, o setor trabalha com uma combinação de consolidações, aberturas de capital — como a preparação da Elroy Air — e parcerias entre gigantes e startups para acelerar a chegada de tecnologias autônomas às ruas, estradas, fábricas e centros de distribuição ao redor do mundo.