Nova reforma da Previdência pode elevar idade mínima em 2027
Sete anos após a reforma da Previdência, especialistas defendem novo ajuste nas regras, enquanto governo perdoa dívidas de MEIs, amplia acréscimos do INSS e prepara 'cashback' tributário para 70 milhões de pessoas.
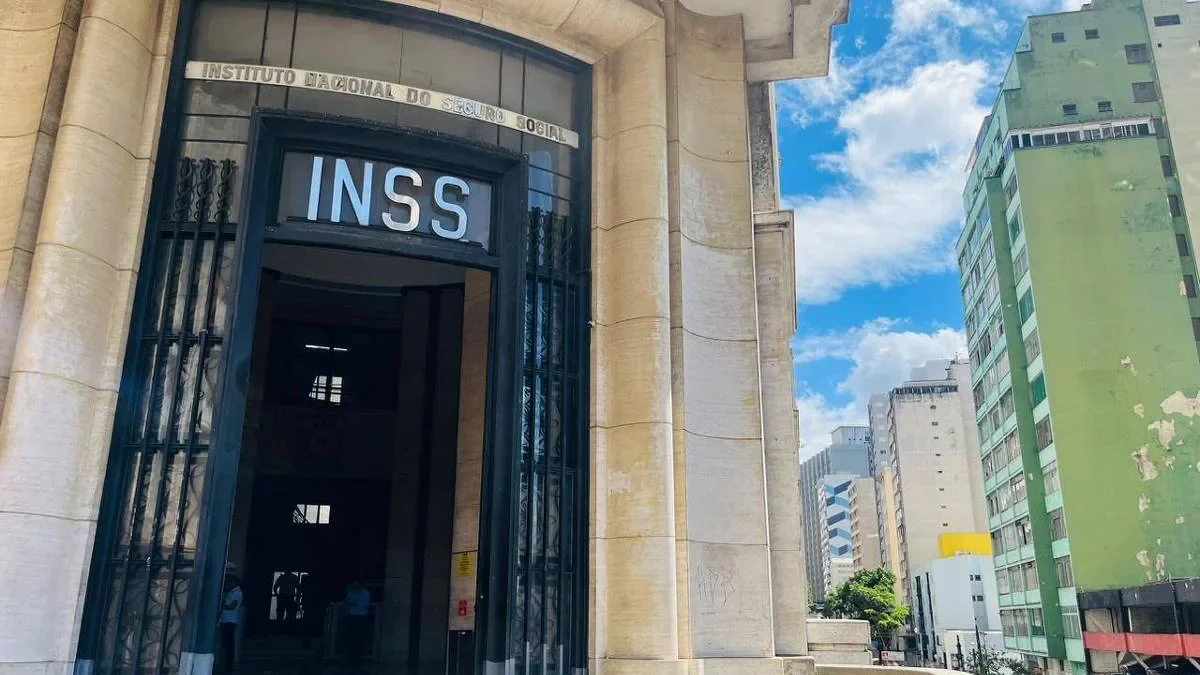
Previdência
Especialistas discutem ajustes nas regras previdenciárias e medidas do governo para beneficiar contribuintes.
Leia também: Mercado reage à prévia do PIB e ata do Fed com impacto no dólar
Sete anos depois da reforma da Previdência, o aumento do gasto do INSS para 8% do PIB, o envelhecimento acelerado da população e o aperto nas regras de aposentadoria reacendem o debate sobre uma nova mudança nas aposentadorias, ao mesmo tempo em que o governo anuncia perdão automático de dívidas para MEIs, reforço no benefício de aposentados por incapacidade e prepara o início do ‘cashback’ tributário para famílias de baixa renda em 2027.
Especialistas defendem nova reforma com idade mínima maior
A atual reforma completou sete anos em 13 de novembro, com a economia prevista cumprida, mas sem conter o avanço do déficit. Projeções oficiais indicam que, sem novos ajustes, o gasto previdenciário pode saltar de 8% para 17% do PIB até o fim do século.
O ex-secretário de Previdência Leonardo Rolim afirma que o nó está no rápido envelhecimento da população e na queda do número de trabalhadores em idade ativa. “As projeções oficiais mostram a dimensão do problema. Segundo dados do IBGE, a população com 65 anos ou mais dobrou entre 2000 e 2024. Em 2070, deverá ser quase três vezes maior do que a atual e seis vezes superior à registrada em 2000”, diz.
Pelas estimativas, em 2070 haverá menos de dois potenciais contribuintes para cada idoso, quando o regime atual de repartição, em que os ativos financiam os aposentados, precisaria de pelo menos quatro contribuintes por beneficiário para se manter equilibrado. “Manter as regras atuais levaria a idades de aposentadoria muito elevadas ou a benefícios menores. Por isso, defendo mudar o modelo de custeio o quanto antes, com a criação de uma camada de capitalização obrigatória”, afirma Rolim.
O economista Fabio Giambiagi vê espaço para um novo ajuste já no próximo ano, ainda que mais limitado. “Considero desejável uma nova reforma no próximo ano, embora o cenário político não permita uma mudança ampla. Uma alternativa seria elevar a idade mínima de forma gradual”, afirma. Hoje, a idade mínima é de 65 anos para homens e 62 para mulheres; a proposta em discussão levaria esse limite para até 67 anos, com transição.
Paulo Tafner, diretor-presidente do IMDS, defende um modelo com idade mínima unificada em 67 anos e capitalização, proposta que colocou à disposição de candidatos nas eleições deste ano. Para ele, decisões judiciais vêm reduzindo o alcance da reforma aprovada em 2019. “A reforma atual perde força porque há decisões judiciais que a flexibilizam e interferem no que o Congresso Nacional aprovou”, diz.
Na outra ponta, especialistas apontam o peso das regras sobre quem já está perto de se aposentar. O advogado Rômulo Saraiva critica as transições criadas há sete anos. “Essas regras duras fazem com que boa parte dos segurados tenha de trabalhar de oito a dez anos a mais para conseguir se aposentar, quando já estavam perto de pedir o benefício”, afirma. Ele também questiona a redução da pensão por morte de 100% para 60% do benefício, mudança já validada pelo STF.
Entenda o contexto
O debate sobre uma nova reforma mira principalmente o desequilíbrio demográfico e o avanço da informalidade. A pesquisadora do Ipea Ana Amélia Camarano avalia que medidas como elevar a idade mínima ajudam, mas não resolvem sozinhas. Ela defende políticas de incentivo à contratação e qualificação de trabalhadores mais velhos e alerta que, sem mecanismos que garantam contribuição previdenciária, mais brasileiros podem chegar à velhice dependendo do Benefício de Prestação Continuada (BPC), pago a idosos e pessoas com deficiência em situação de extrema pobreza.
Outra frente discutida por especialistas é a inclusão de trabalhadores de aplicativos no financiamento da Previdência, com cobrança compartilhada entre plataformas e prestadores, além de ganhos de produtividade via educação, inovação e infraestrutura.
Quem tem direito ao acréscimo de 25% do INSS e como solicitar?
O acréscimo de 25% é pago a aposentados por incapacidade permanente (antiga aposentadoria por invalidez) que comprovem depender de forma permanente de outra pessoa para atividades básicas do dia a dia, como alimentação, higiene e locomoção.
O direito é reconhecido pelo INSS após perícia médica, que avalia o grau de incapacidade e a necessidade de auxílio de terceiros. O pedido pode ser feito pela internet, nos canais digitais do instituto, sem necessidade inicial de ida à agência. Uma vez concedido, o adicional incide sobre o valor da aposentadoria e também entra no cálculo do 13º, reforçando a renda de um grupo considerado mais vulnerável.
Segundo o INSS, o objetivo é ajudar a custear cuidadores, adaptações na residência e outras despesas decorrentes da dependência de terceiros. O acréscimo não se estende a outros tipos de aposentadoria e é individual, não podendo ser transferido a herdeiros.
Quais são as condições para o perdão de débitos dos MEIs manterem o benefício?
O perdão atinge as contribuições previdenciárias de microempreendedores individuais (MEIs) incluídas no DAS-MEI com vencimento até 13 de outubro de 2026, abrangendo inclusive dívidas já parceladas ou em cobrança. O cancelamento será automático pela Receita Federal, sem necessidade de pedido.
A remissão, prevista na Lei Complementar 238/2026, passa a valer em 1º de janeiro de 2027 e inclui juros e multas ligados à parcela previdenciária destinada ao INSS. Tributos estaduais e municipais, como ICMS e ISS, continuam devidos, pois não entram no alcance da lei.
Para manter o perdão, quem continuar enquadrado como MEI deverá pagar em dia todos os boletos mensais do DAS entre janeiro e junho de 2027. Se houver atraso nesse período, o benefício é cancelado e as dívidas perdoadas voltam a ser cobradas. A exigência não vale para quem já encerrou o CNPJ ou deixou de se enquadrar como MEI.
O empreendedor que discute essas dívidas na Justiça terá de desistir da ação e apresentar requerimento específico para que os débitos sejam efetivamente cancelados. Mesmo com a remissão, segue obrigatória a entrega da declaração anual do Simples do MEI, inclusive de anos anteriores.
Como o INSS está facilitando o acesso das crianças ao BPC em Fortaleza?
Em Fortaleza, o INSS realizou, em 13 de novembro, uma ação concentrada para agilizar o acesso de crianças com transtornos do neurodesenvolvimento ao Benefício de Prestação Continuada (BPC), que paga um salário mínimo mensal a pessoas com deficiência em situação de extrema pobreza.
A iniciativa antecipou avaliações sociais e perícias médicas, reunindo em um mesmo mutirão equipes técnicas e famílias, para reduzir filas e encurtar o tempo de análise. O foco foram crianças que já tinham pedido o benefício e aguardavam decisão, muitas com relatos de dificuldades para acessar laudos e atendimento especializado.
Segundo o gerente-executivo do INSS em Fortaleza, Kelson Martins, o objetivo é afirmar o caráter de direito do benefício. “Estamos aqui para reforçar os direitos das crianças, é nosso serviço para vocês”, disse durante a ação. A experiência deve servir de modelo para outras regiões, em um momento em que pesquisadores alertam para o aumento da demanda por proteção assistencial diante da informalidade e do envelhecimento.
O que é o ‘cashback’ da reforma tributária e quem pode receber esse benefício?
O ‘cashback’ é um mecanismo que, a partir de janeiro de 2027, vai devolver ou abater parte do imposto federal sobre consumo pago por famílias de baixa renda, inscritas no Cadastro Único (CadÚnico) com renda per capita de até meio salário mínimo. A estimativa é alcançar cerca de 27,7 milhões de famílias, ou cerca de 70 milhões de pessoas, com desembolso de R$ 10 bilhões no primeiro ano.
Pelas regras definidas, haverá abatimento de 100% da Contribuição sobre Bens e Serviços (CBS) em contas de energia, água, gás, esgoto e telefone, reduzindo o peso desses serviços essenciais no orçamento doméstico. Para outros produtos, será devolvido 20% do imposto pago, com exceção de itens sujeitos ao imposto seletivo, como produtos considerados prejudiciais à saúde ou ao meio ambiente.
A devolução será feita inicialmente de forma trimestral, com a primeira parcela prevista até 25 de abril de 2027, e há previsão de que, mais adiante, o pagamento se torne mensal. A Receita Federal acompanhará as notas fiscais e o consumo para calcular automaticamente os valores devidos a cada família.
O gerente-substituto do projeto, José Carlos de Araújo, reforça que não será necessário cadastro específico. “Ninguém precisa correr até uma unidade da Receita Federal, qualquer instituição bancária, qualquer portal para pedir, para se inscrever no ‘cashback’. A inclusão no ‘cashback’ é automática”, afirma.
Como os beneficiários podem receber o ‘cashback’ da reforma tributária a partir de janeiro?
Os pagamentos serão creditados prioritariamente em poupança social digital da Caixa Econômica Federal, aberta automaticamente para quem estiver apto e ainda não tiver conta. Para os beneficiários que não utilizarem essa conta, o repasse poderá ser feito via PIX para qualquer instituição financeira indicada.
Paula Sampaio, gerente do projeto, explica a lógica operacional. “Se o beneficiário não tem Poupança Social na Caixa, o depósito deverá ser feito via PIX em qualquer instituição financeira”, diz. O acompanhamento dos valores será feito por um aplicativo da Receita Federal, que mostrará o crédito acumulado e o histórico de devoluções.
O ‘cashback’ é considerado uma das principais apostas da reforma tributária para reduzir a desigualdade na tributação sobre o consumo, aliviando o peso dos impostos para os mais pobres e, ao mesmo tempo, injetando recursos na economia real, com potencial de estimular setores como o comércio de bens essenciais.