Calote no agro derruba lucro do Banco do Brasil em 66,5%
Inadimplência de médios e grandes empresários do agronegócio já passa de 50% em algumas regiões e provoca queda de 66,5% no lucro do Banco do Brasil no 3º trimestre, apesar do Desenrola.
Mercado Financeiro
Inadimplência no agronegócio impacta fortemente os resultados do Banco do Brasil no terceiro trimestre.
Leia também: Mercado reage à prévia do PIB e ata do Fed com impacto no dólar
A disparada da inadimplência entre empresários do agronegócio de médio e grande porte derrubou em 66,5% o lucro do Banco do Brasil no terceiro trimestre, acendendo um alerta sobre a saúde financeira do maior banco público do país e sobre a eficácia das renegociações de dívida patrocinadas pelo governo Lula.
Inadimplência concentrada no agro grande e suspeita de ação combinada
Os calotes se concentram no chamado “agro gordo”, formado por médios e grandes produtores e empresas do setor, sem envolver pequenos agricultores familiares. Em algumas regiões, a taxa de inadimplência nessas carteiras já ultrapassa 50%, patamar considerado explosivo para operações de crédito rural.
Além do simples atraso individual, técnicos identificam um “cheiro de coordenação” entre devedores de perfil semelhante, que teriam adotado a mesma estratégia de alongar, renegociar ou simplesmente não honrar os contratos, à espera de condições mais vantajosas oferecidas pelo poder público.
A presidente do Banco do Brasil, Tarciana Medeiros, reconheceu a gravidade do cenário. “Estamos atravessando o ciclo mais severo de custo de crédito do agro da nossa história”, afirmou, ao comentar o balanço do trimestre marcado pela forte alta da inadimplência no campo.
Entenda o contexto
O Banco do Brasil é a principal engrenagem de crédito do agronegócio no país e, ao mesmo tempo, uma estatal estratégica para as contas públicas. Quando uma fatia relevante de grandes clientes deixa de pagar, o efeito é duplo: o banco perde lucro e capacidade de financiar novas safras, e o Tesouro vê aumentar o risco de ter de apoiar a instituição em ciclos mais duros.
Segundo analistas, o desenho atual do problema mostra uma divisão clara: de um lado, pequenos produtores rurais, que seguem pagando ou renegociando dentro das regras tradicionais; de outro, grandes devedores, que se beneficiam da escala, do poder de lobby e das sucessivas rodadas de programas de renegociação para adiar compromissos.
Desenrola e Fies alimentam expectativa de perdão futuro
No terceiro mandato de Lula, o governo apostou em programas de renegociação para desafogar famílias e empresas endividadas. O Desenrola, lançado em 2023 e ampliado em uma nova etapa em maio deste ano, virou símbolo dessa estratégia, ao lado da ampla renegociação de dívidas do Fundo de Financiamento Estudantil (Fies).
O próprio Fies ilustra os riscos do modelo. Criado para financiar o acesso de estudantes ao ensino superior privado, o fundo acumulou um passivo estimado em pelo menos R$ 500 bilhões. “O Fies começou financiando estudantes e virou um monstrengo pelo qual a Viúva bancava as inadimplências das faculdades privadas”, resumiu o jornalista Elio Gaspari, ao criticar a conta transferida ao Estado.
No caso do Desenrola, o primeiro ciclo foi considerado bem-sucedido ao limpar cadastros de inadimplentes e reabrir espaço de crédito para milhões de pessoas. Mas o sucesso inicial trouxe junto um efeito colateral: a crença de que sempre haverá uma nova rodada mais adiante para perdoar juros, multas e parte do principal.
“Se o Lula 4.0 não definir uma política para lidar com a figura elementar do caloteiro, o pessoal que espera pelo Desenrola 3, 4, 5… continuará indo às compras”, advertiu Gaspari, em referência à cultura de “dever e não pagar” que, segundo ele, se enraizou em parte do empresariado e dos tomadores de crédito.
Calote político ou dificuldade real?
Dentro do Banco do Brasil, há consenso de que o corpo técnico tem experiência para conduzir renegociações complexas com o agronegócio. A crítica, porém, recai sobre a opacidade desses processos e sobre a falta de critérios públicos claros para separar quem não paga porque quebrou de quem não paga porque aposta em um novo perdão.
Especialistas defendem que o banco “jogue luz” sobre as condições concedidas aos grandes devedores, inclusive no agro, para que a sociedade possa distinguir calotes políticos — motivados por pressão regional, eleitoral ou de grupos organizados — de dificuldades inerentes ao negócio, como quebras de safra ou oscilações bruscas de preço.
Na prática, a ausência de transparência alimenta a percepção de privilégio: enquanto pequenos produtores e consumidores são cobrados com rigor, grandes empresas do setor rural conseguiriam empurrar dívidas para frente, renegociar indefinidamente ou pressionar por anistias parciais e juros subsidiados.
Alta do dólar, custo financeiro e risco sistêmico
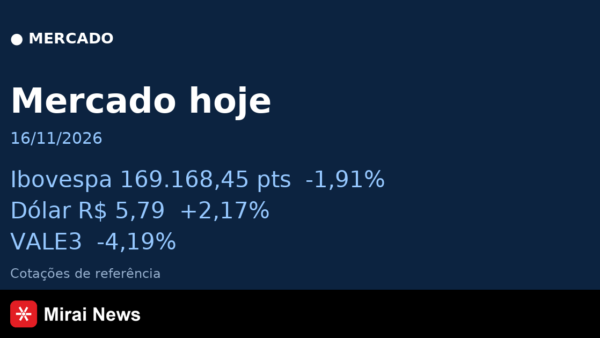
O ambiente macroeconômico piora o quadro. A alta do dólar para a casa de R$ 6,00 entrou oficialmente na lista de temores da equipe econômica do governo. A moeda forte encarece insumos importados, aumenta o custo de produção no campo e pressiona os contratos atrelados ao câmbio, em especial no agronegócio exportador.
Parte desse movimento é atribuída à especulação e à volatilidade internacional, mas a percepção de risco fiscal doméstico também pesa. Taxas de juros ainda elevadas, combinadas com o dólar caro, tornam mais difícil rolar dívidas, principalmente as contratadas em momentos de crédito farto e câmbio mais baixo.
No caso do Banco do Brasil, o resultado é um aperto simultâneo: de um lado, mais provisões para calotes, que comprimem o lucro; de outro, menor apetite para expandir novas linhas de crédito ao mesmo segmento, o que afeta o financiamento de safras futuras e pode contaminar cadeias inteiras, do produtor de grãos à indústria de alimentos.
O que está em jogo para o Banco do Brasil e o governo
Com uma queda de 66,5% no lucro trimestral, o Banco do Brasil envia um sinal claro de que o ciclo de crédito fácil para o agronegócio de grande porte chegou ao limite. Se a inadimplência seguir alta, a instituição terá de escolher entre reforçar ainda mais as provisões, sacrificando resultados e dividendos, ou apertar drasticamente as condições para novos empréstimos.
Para o governo Lula, o desafio é duplo. De um lado, manter instrumentos de alívio para quem de fato não consegue pagar, evitando uma quebradeira generalizada. De outro, romper o ciclo vicioso em que grandes devedores apostam na repetição infinita de programas como o Desenrola para empurrar dívidas — e riscos — para frente.
Entre economistas e especialistas em crédito, a palavra de ordem é previsibilidade: regras claras, transparência nas renegociações e diferenciação objetiva entre devedor em dificuldade e caloteiro contumaz. Sem isso, a conta que hoje pesa sobre o balanço do Banco do Brasil tende a se espalhar pela economia, encarecendo o crédito para todos e alimentando novos ciclos de inadimplência.