LPs soam alerta no boom da IA e venture capital em 2026
Investidores institucionais por trás dos fundos de venture vivem o momento mais lucrativo em anos com a IA, mas se preocupam com ciclos encurtados e concentração em poucas startups.
Investimentos
Investidores institucionais enfrentam desafios com ciclos curtos e concentração em startups no auge da IA e venture capital.
Leia também: Linode atualiza status e combate falha CVE-2026-98432 hoje
Os parceiros limitados (LPs) por trás dos fundos de venture capital vivem um momento de ganhos potenciais altos com o boom da inteligência artificial, mas enxergam um “sinal amarelo” no ritmo acelerado de captação e na concentração crescente de recursos em poucas startups líderes.
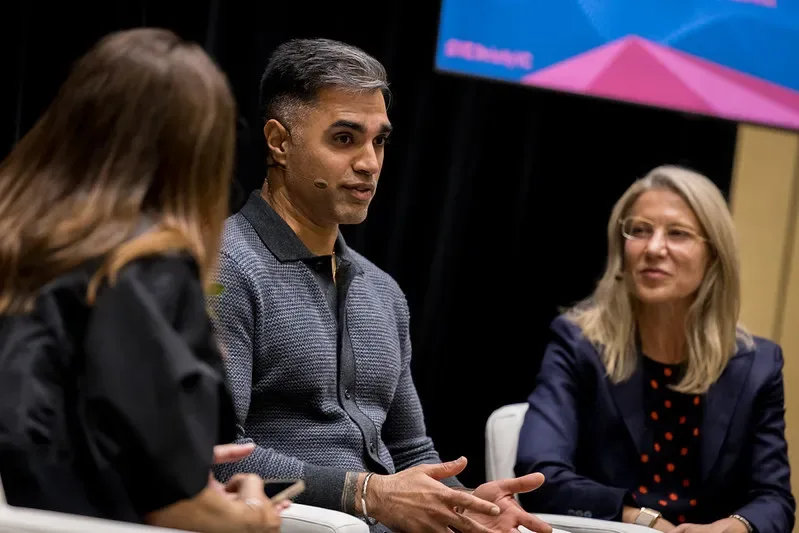
Em conversa nesta semana, Beezer Clarkson, da gestora suíça LGT Capital Partners, e Amit Bhatti, da norte-americana TrueBridge, descreveram um cenário em que fundos voltam ao mercado em ciclos que encolheram de quatro anos para até um ano, enquanto rodadas seed quase dobraram de tamanho e empresas em IA saltam de zero a 100 milhões de dólares em receita em tempo recorde.
Quem são os investidores por trás dos fundos de venture capital mencionados na reportagem?
Os principais investidores por trás dos fundos de venture capital descritos são parceiros limitados (LPs) institucionais, como LGT Capital Partners, de Zurich, e TrueBridge, baseada em Chapel Hill, que alocam recursos em gestores de diferentes perfis.
Esses LPs são o “dinheiro por trás do dinheiro”: escrevem cheques para fundos emergentes e estabelecidos, generalistas e especializados, com a missão de equilibrar retorno e risco para universidades, fundações, endowments e grandes patrimônios que representam. Eles montam carteiras de fundos, não investem diretamente em startups, e dependem de gestores de venture para escolher as empresas certas.
Beezer Clarkson atua na LGT Capital Partners olhando para uma plataforma global e diversificada, enquanto Amit Bhatti se concentra em venture na TrueBridge. Ambos relatam que intensificaram a análise de pacing — a velocidade com que cada fundo investe — e de concentração, porque decisões tomadas hoje vão impactar o desempenho desses mandatos por muitos anos.
Como a pressão por pacing impacta as decisões dos investidores em fundos de venture capital?
A pressão por ciclos de investimento que caíram de quatro anos para até um ano força LPs e gestores a decidir mais rápido, aumenta o risco de alocação apressada e torna mais difícil montar um fundo equilibrado em tão pouco tempo.
Segundo Clarkson, “estamos vendo fundos voltarem com ritmo de um ano, o que é rápido. A norma era provavelmente dois a dois anos e meio. Alguns fundos estão investindo muito rápido por causa de posições concentradas e grandes cheques. Isso pode ser preocupante”. Nesse ambiente, LPs precisam garantir que tenham caixa para responder a chamadas de capital em intervalos curtos, sem comprometer outros compromissos institucionais.
Na prática, isso muda o relacionamento com os gestores. Sair de um fundo e tentar voltar depois é considerado difícil, o que reduz a margem para “pular” uma rodada de captação. Muitos LPs preferem diminuir o tamanho do cheque, em vez de ficar de fora. Clarkson lembra que, em ciclos recentes, foi comum reduzir compromissos pela metade quando o gestor encurtou demais o intervalo entre fundos.
Para Bhatti, ciclos de 12 a 18 meses “não são loucura” para alguns veículos mais agressivos, mas já ligam o alerta. A escalada das rodadas ajuda a explicar a pressa: seed rounds quase dobraram de tamanho, e fundos se veem pressionados a aumentar o próprio volume no meio do ciclo para conseguir liderar aportes maiores. Esse aumento no tamanho do fundo, feito às pressas, complica a gestão do portfólio e adiciona uma camada extra de risco operacional.
Entenda o contexto
A empolgação atual vem do avanço da inteligência artificial e do surgimento de startups que rapidamente alcançam receitas de 100 milhões de dólares, um patamar que Amit Bhatti descreve como “totalmente inédito antes”. “Muitas empresas estão indo de zero a 100 milhões de dólares em receita”, afirma, em contraste com ciclos recentes em que o capital acelerado foi para apostas sem receita, como muitos projetos de cripto.
Ao mesmo tempo, os portfólios dos fundos começam a se parecer mais uns com os outros, com exposições repetidas a nomes como OpenAI e Anthropic, que aparecem em vários veículos financiados pelos mesmos LPs. Bhatti vê essa concentração como parte da lógica de venture: “A concentração é uma coisa boa. Se chegássemos à maturidade de um fundo e ainda houvesse muitas posições pequenas, algo deu errado”.
O que muda agora, dizem os investidores, é a velocidade dessa consolidação. Em estágios iniciais ainda há muita diversidade de apostas e cheques menores, lembra Clarkson, mas nas rodadas tardias os recursos se aglutinam em poucas campeãs. O resultado é um mercado em que retornos potenciais são elevados, mas a exposição a choques específicos em poucas empresas também cresce.
Desafio de equilibrar entusiasmo e risco
Por trás do discurso de cautela, há também euforia. “São dias estranhos — emocionantes, mas também assustadores. Eu adoro venture, então acho a confusão divertida. Já faço isso há algumas décadas, então ver os ciclos torna isso menos assustador”, diz Clarkson. Bhatti reforça o sentimento: “Se algo, é emocionante. Venture às vezes é visto como um nicho, e agora que a IA é onipresente, toda a atenção está no venture. Este é nosso momento mais do que um momento de preocupação.”
O desafio para LPs e gestores, daqui para frente, é encontrar um novo ponto de equilíbrio: manter exposição significativa às startups de IA que puxam o mercado, sem abrir mão de diversificação nem ceder demais à pressa dos ciclos curtos. Na prática, isso deve se traduzir em maior seletividade, mais monitoramento de risco e negociações mais duras sobre tamanho de fundos e ritmo de investimento em cada nova captação.