STF valida fim de isenção maior a servidor doente
Por maioria, STF confirmou regra da reforma da Previdência que limita ao teto do INSS a isenção de contribuição de aposentados do serviço público com doenças graves, elevando o desconto para quem ganha acima disso.
Previdência
STF decide que servidores públicos com doenças graves terão limite de isenção de contribuição conforme teto do INSS.
Leia também: Ataque hacker na Binance derruba Bitcoin e liquida US$ 1,5 bi
O Supremo Tribunal Federal (STF) decidiu, por maioria, que é válida a regra da Reforma da Previdência que limita ao teto do Regime Geral de Previdência Social (RGPS) a isenção de contribuição previdenciária de aposentadorias de servidores públicos com doenças graves e incapacitantes, o que aumenta o desconto para quem recebe acima de R$ 8.475,55.
O que mudou na isenção de contribuição previdenciária para servidores com doenças graves após decisão do STF?
Com a decisão desta quarta-feira (29), na conclusão do julgamento da ADI 6336, a isenção da contribuição previdenciária para servidores aposentados com doenças graves fica limitada ao teto do RGPS, hoje em R$ 8.475,55. Na prática, tudo o que ultrapassar esse valor passa a ser base integral de contribuição.
Antes da mudança aprovada pela Emenda Constitucional 103/2019, esses aposentados tinham direito à chamada “imunidade do duplo teto”: a contribuição incidia apenas sobre a parcela da aposentadoria que superasse o dobro do teto do RGPS. Isso reduzia de forma relevante a carga previdenciária de quem recebia proventos mais altos.
Com a reforma, essa regra especial foi revogada, e os servidores com doenças graves passaram a ser tratados como os demais aposentados do serviço público: não pagam contribuição sobre o que recebem até o teto do RGPS, mas contribuem sobre tudo o que exceder esse valor.
A decisão do STF confirma definitivamente essa mudança. Em tese que deve orientar casos semelhantes, o ministro Luís Roberto Barroso, autor do voto vencedor, afirmou: “É válida a revogação da não incidência tributária contida no art. 40, §21, da Constituição Federal de 1988, não havendo ofensa aos princípios da isonomia, da dignidade humana e da vedação ao retrocesso”.
Como a decisão do STF afeta a aposentadoria de servidores incapacitados?
A decisão atinge diretamente aposentados por doenças graves vinculados a regimes próprios de previdência (servidores da União, estados e municípios com sistema próprio). Para esse grupo, a tendência é de aumento do desconto mensal, reduzindo o valor líquido recebido.
Na regra validada pelo Supremo, um servidor aposentado com doença grave que receba, por exemplo, R$ 12 mil de aposentadoria passará a contribuir sobre a diferença entre esse valor e o teto do RGPS (R$ 8.475,55). Ou seja, a contribuição incidirá sobre cerca de R$ 3,5 mil, e não mais apenas sobre o que superasse o dobro do teto, como ocorria com a “imunidade do duplo teto”.
Do lado das contas públicas, a decisão reforça a arrecadação previdenciária dos regimes próprios e é vista como uma ajuda no enfrentamento do déficit atuarial da previdência do funcionalismo, ao reduzir o alcance de benefícios tributários.
Por outro lado, entidades que representam servidores dizem que pessoas já fragilizadas por problemas de saúde perdem parte de uma proteção importante para manter padrão de vida e custear tratamentos médicos.
Como foi a votação no STF
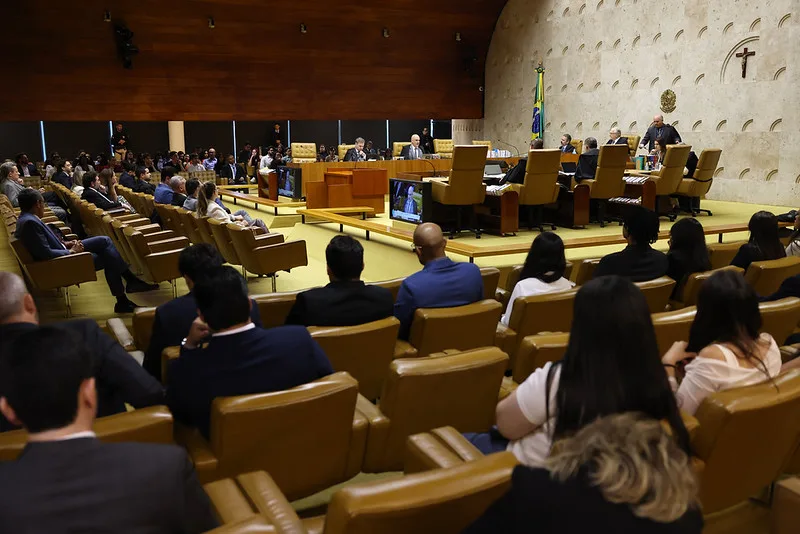
O julgamento foi concluído no plenário físico do STF na quarta (29), com a análise do voto-vista do ministro Luiz Fux. A ação foi proposta pela Associação Nacional dos Magistrados da Justiça do Trabalho (Anamatra), que contestava o trecho da Reforma da Previdência que revogou o antigo parágrafo 21 do artigo 40 da Constituição.
O relator, ministro Edson Fachin, votou pela inconstitucionalidade da revogação, posição acompanhada por Rosa Weber e Luiz Fux. Eles entenderam que a “imunidade do duplo teto” funcionava como uma adaptação razoável para garantir maior inclusão social a pessoas com deficiência e doenças incapacitantes.
“É absolutamente inadmissível na ordem constitucional de 1988 que se retire uma adaptação razoável, deixando pessoas com deficiência desamparadas”, afirmou Fachin em seu voto. Fux reforçou o argumento, ao dizer que “o enfrentamento do déficit atuarial não justifica retirar uma adaptação razoável e deixar seus beneficiários desamparados”.
Prevaleceu, porém, a divergência aberta por Luís Roberto Barroso, já aposentado, que considerou legítima a escolha do legislador constituinte de reduzir o benefício. Para ele, a proteção anterior era “extremamente ampla” e ultrapassava o indispensável para uma existência digna.
Barroso foi acompanhado pelos ministros Cármen Lúcia, Cristiano Zanin, André Mendonça, Nunes Marques, Alexandre de Moraes e Dias Toffoli, formando a maioria pela constitucionalidade da mudança.
Entenda o contexto
A ADI 6336 se voltou contra a parte da Reforma da Previdência que extinguiu o parágrafo 21 do artigo 40 da Constituição, dispositivo que criava um tratamento previdenciário diferenciado para aposentados e pensionistas do serviço público acometidos por doenças graves ou incapacitantes.
A Anamatra defendia que a revogação violou os princípios da isonomia e da dignidade da pessoa humana ao equiparar, na contribuição previdenciária, aposentados saudáveis e aqueles com limitações severas de saúde. A entidade falava em “retrocesso social” e em quebra de uma política de equiparação material entre cidadãos em situações desiguais.
O entendimento vencedor no STF, no entanto, é o de que a Constituição não congela benefícios tributários específicos nem impede o legislador de redefinir o alcance de isenções, desde que preservado um patamar mínimo de proteção. Para a maioria, a isenção até o teto do RGPS garante uma base de renda protegida suficiente para não violar a dignidade.
Ao mesmo tempo, os ministros que formaram a corrente vencedora destacaram que nada impede o Congresso de voltar a criar tratamentos diferenciados, inclusive mais amplos, por meio de lei, desde que respeitados os princípios de igualdade e a responsabilidade fiscal.
Quais são os impactos da decisão do STF sobre a aposentadoria de servidores com doenças graves?
O impacto imediato é financeiro, tanto para os aposentados quanto para os cofres públicos. Servidores doentes com aposentadorias acima de R$ 8.475,55 tendem a ver aumento do valor da contribuição previdenciária, com queda do benefício líquido. O efeito é mais forte para quem recebe proventos elevados.
Para União, estados e municípios com regimes próprios, a decisão amplia a base de incidência da contribuição e ajuda a recompor receitas num sistema pressionado por envelhecimento da população e alto peso da folha de inativos, o que interessa diretamente à agenda de equilíbrio fiscal.
Do ponto de vista jurídico e político, o veredito do STF reforça a ideia de que benefícios previdenciários e tributários podem ser revistos em contexto de reforma do sistema, mesmo quando voltados a grupos vulneráveis, desde que se mantenha um núcleo mínimo de proteção e não se elimine o direito à aposentadoria digna.
Insatisfeita, a Anamatra considera a decisão um recuo na proteção de pessoas com doenças incapacitantes e deve concentrar esforços agora no Congresso, buscando alternativas de compensação, como novas deduções, políticas de apoio específicas ou benefícios voltados aos gastos com saúde desses aposentados.