Dólar dispara a R$ 5,77 e atinge maior alta em quase 2 anos
Moeda americana disparou 2,1% e levou o real à pior performance entre 31 divisas, em meio a incertezas fiscais, saída de estrangeiros e expectativa de juros mais altos nos EUA.
Mercado
Moeda americana sobe forte e impacta negativamente o real diante de fatores econômicos e políticos atuais.
Leia também: ANEEL revoga térmicas e prepara novas regras para energia solar
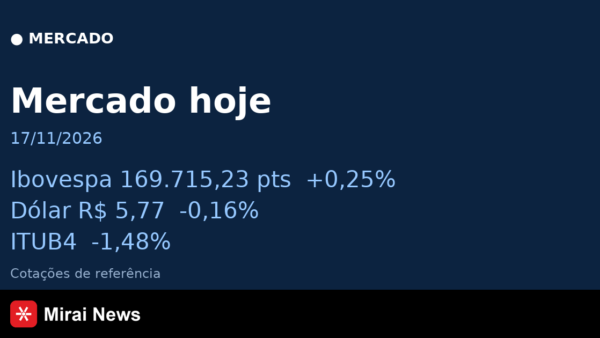
O dólar comercial fechou a segunda-feira (16) cotado a R$ 5,77, maior valor desde abril de 2025, depois de bater R$ 5,79 na máxima do dia, em um movimento puxado por incertezas sobre o ajuste fiscal, indefinição da equipe econômica e piora nas apostas para inflação e crescimento no Brasil.
Alta do dólar combina cenário interno e juros dos EUA
Na sessão, a moeda americana subiu 2,1% e o real foi a divisa que mais se desvalorizou entre as 31 mais negociadas no mundo. A escalada ocorreu em meio à percepção de atraso do governo na apresentação de um plano robusto para conter a trajetória da dívida pública e na definição dos principais nomes da área econômica.
Investidores também reagiram à deterioração do quadro externo: o mercado passou a precificar mais três altas na taxa de juros dos Estados Unidos até março de 2027, o que aumenta a atratividade dos títulos do Tesouro americano, considerados porto seguro, e drena recursos de economias emergentes como o Brasil.
Para Ian Lima, gestor de renda fixa da Dahlia Capital, a disparada do câmbio resulta de vários vetores atuando ao mesmo tempo. “É um somatório do real mais fraco por sazonalidade de remessas, expectativa de queda de atividade combinada com inflação acelerando e, do outro lado, um dólar global mais forte por um Fed mais hawkish (combativo à inflação)”, afirma.
Incerteza fiscal e ruído político aumentam prêmio de risco
No front doméstico, pesa a leitura de que falta clareza sobre como o governo pretende estabilizar a dívida pública em um momento em que as projeções do Boletim Focus já apontam IPCA em 5% em 2027, acima da meta, e crescimento mais fraco. Analistas veem risco de novo aumento do custo de financiamento do país, em um quadro em que a dívida já parte de patamar elevado.
O ex-secretário do Tesouro e chefe de macroeconomia do ASA, Jeferson Bittencourt, compara o atual estágio da dívida a um lago congelado. “O risco de aumentar a dívida em dois pontos a partir de 70% não é o mesmo risco de aumentar dois pontos a partir de 80%. Associo a um lago congelado: a borda é mais firme, mas a cada passo que você dá para o centro, fica mais arriscado dar o próximo passo”, afirma.
Além da questão fiscal, o noticiário político adicionou volatilidade. Pela manhã, ganhou força a informação de que o presidente do BNDES, Aloizio Mercadante, poderia ser nomeado ministro da Fazenda, hipótese mal digerida por parte do mercado pela percepção de um perfil mais crítico ao chamado arcabouço ortodoxo. Mercadante negou a intenção de assumir o cargo e disse querer permanecer no banco de fomento, mas o ruído já havia aumentado a aversão ao risco.
Felipe Tavares, economista-chefe da corretora Monte Bravo, resume o temor: “Fica um temor, porque o Mercadante tem histórico de pensamento econômico de ser crítico ao arcabouço ortodoxo que existe na Teoria Econômica. E isso sugere a indicação de uma conexão à ala mais ideológica. O temor, portanto, é que esse raciocínio poderia aparecer no BC, com nomes mais heterodoxos”, afirma.
Saída de estrangeiros e remessas antecipadas pressionam câmbio
O movimento de capital estrangeiro reforça o mau humor. Desde o dia seguinte ao segundo turno das eleições, em 26 de outubro, investidores de fora já retiraram R$ 13,5 bilhões da Bolsa brasileira, o equivalente a mais de 30% de tudo que haviam aportado até então. Em relatório recente, o banco americano Morgan Stanley rebaixou a recomendação para papéis brasileiros à faixa equivalente à venda, contribuindo para a queda do mercado acionário, que chegou a recuar mais de 2% na segunda-feira.
A pressão também vem das próprias empresas brasileiras, que anteciparam a tradicional “janela” de envio de recursos a matrizes no exterior, normalmente concentrada no fim do ano. “É padrão ter uma piora do real no fim do ano por causa da janela de repatriação, característico da nossa economia. O que acontece é que houve antecipação da janela pelo temor de desvalorização adicional”, explica Felipe Tavares.
Na avaliação de operadores, esse fluxo de saída — somado à cautela de fundos internacionais diante de um cenário de juros mais altos nos EUA — cria um ambiente de menor liquidez, em que qualquer notícia negativa amplifica os movimentos do câmbio.
Entenda o contexto
O novo patamar do dólar tem impacto imediato sobre o dia a dia da economia. A R$ 5,77, encarece a importação de combustíveis, máquinas, componentes eletrônicos, medicamentos e uma série de insumos usados pela indústria e pelo varejo. A tendência é de pressão adicional sobre os preços nos próximos meses, em um quadro em que as expectativas de inflação já estão em piora.
Exportadores, por outro lado, tendem a se beneficiar no curto prazo, já que a receita em moeda estrangeira vale mais em reais, o que torna produtos brasileiros mais competitivos lá fora. Ainda assim, o ganho pode ser limitado se a alta do dólar vier acompanhada de juros domésticos elevados e incerteza prolongada, que travam investimentos.
Do ponto de vista financeiro, a disparada do câmbio também encarece a rolagem de dívidas em dólares contraídas por empresas e pelo setor público, o que aumenta a percepção de risco. André Esteves, do BTG, resumiu a preocupação ao afirmar que “com dólar a R$ 5,80 toda a sociedade perde e não só o mercado financeiro”.
Em meio à piora do humor, as taxas dos títulos públicos já giram em patamar próximo a 7,5% ao ano em termos reais, nível comparável ao da crise econômica de 2016, o que encarece novos empréstimos para o governo e reduz o espaço para políticas anticíclicas.
Governo minimiza e promete ajuste fiscal
No fim da tarde de segunda-feira, o presidente em exercício Geraldo Alckmin (PSB) tentou acalmar o mercado ao afirmar que a alta do dólar é passageira e que a equipe trabalha em medidas de ajuste fiscal. Ele disse não ver “razões” para a disparada recente e reiterou que o governo prepara ações para conter o avanço da dívida.
Apesar do discurso, investidores cobram detalhes concretos: quais gastos serão cortados, que receitas extras estão na mesa e como será a divisão de esforços entre aumento de arrecadação e contenção de despesas. A indicação do ministro da Fazenda e da nova cúpula econômica é vista como peça central para reconstruir a confiança.
Enquanto isso, projeções coletadas no Boletim Focus mostram um quadro mais duro à frente: inflação de 5% em 2027, acima do centro da meta, Selic ao fim do próximo ano estimada em 12,75% e crescimento revisto para baixo, de 1,15% para 1,02%. As apostas para o câmbio também subiram, com mercado esperando o dólar em torno de R$ 5,40 no fim de 2026 e R$ 5,45 no ano seguinte.