Economista dos EUA alerta risco fiscal no plano de Lara Resende
John Cochrane elogia a sofisticação da proposta de André Lara Resende para cortar a Selic quase pela metade, mas alerta que falta confiança fiscal para a ideia funcionar hoje no Brasil.
Mercado
Especialista americano destaca avanços na proposta de Lara Resende, mas ressalta desafios fiscais para sua implementação no Brasil.
Leia também: BB Seguridade ri 13% no tri, mas dividendos 2026 preocupam
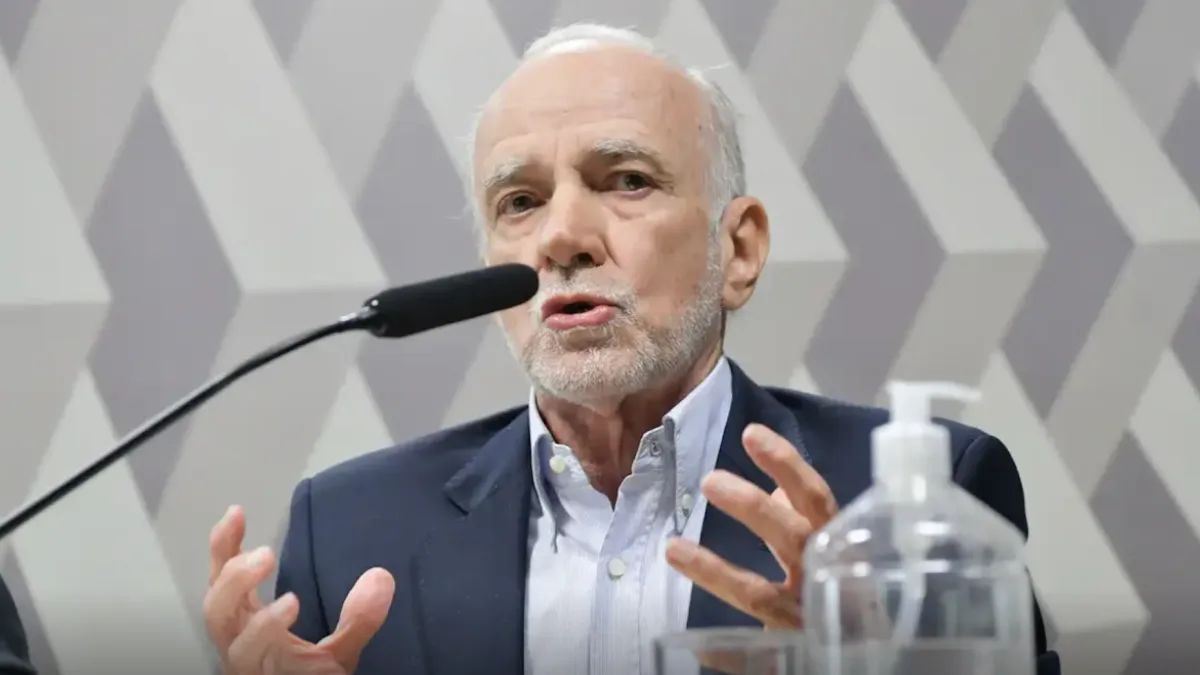
O economista norte-americano John Cochrane, professor da Universidade Stanford, afirmou que a proposta de André Lara Resende de reduzir a Selic de 13,75% para 7,5% ao ano em um ano, com a criação de um Conselho Fiscal Monetário Nacional, esbarra na falta de confiança fiscal no Brasil e pode não encontrar respaldo dos mercados.
O que Cochrane critica na proposta
No artigo publicado nesta terça-feira (3) em sua página no Substack, Cochrane analisa o texto em que Lara Resende, um dos formuladores do Plano Real, defende um novo arranjo institucional para coordenar política fiscal e monetária e assim derrubar os juros. O americano reconhece a qualidade do ensaio do brasileiro, que classifica como “sofisticado”, mas vê fragilidades na âncora fiscal necessária para dar credibilidade ao plano.
“Minha principal preocupação é sobre o lado fiscal”, afirma Cochrane. Para ele, a aceitação de juros mais baixos depende de os investidores acreditarem que o governo vai se esforçar para pagar a dívida pública, sem recorrer à inflação ou à desvalorização cambial.
Lara Resende propõe um Conselho Fiscal Monetário Nacional com poder para conduzir de forma integrada as decisões sobre gastos públicos, dívida e juros, buscando uma queda rápida da taxa básica. A Selic hoje está em 13,75% ao ano, e a meta sugerida no artigo brasileiro é levá-la a 7,5% em doze meses.
Entenda o contexto
O debate gira em torno da relação entre juros nominais, juros reais e expectativas de inflação, tema clássico na macroeconomia e associado ao economista Irving Fisher, a quem Lara Resende e Cochrane fazem referência. A ideia central é que não basta o Banco Central fixar uma taxa mais baixa: é preciso que o mercado acredite que a inflação futura ficará controlada e que o governo não usará emissão de moeda ou calotes disfarçados para lidar com a dívida.
No texto em que defende a mudança institucional, publicado em 25 de setembro, Lara Resende cita o próprio Cochrane ao discutir o papel das expectativas. O americano recupera esse trecho: “Ele [eu] faz uma observação crucial: deficits e dívidas só são inflacionários se associados a expectativas de que não serão honrados… tudo depende de expectativas, de confiança nas instituições”.
Para o brasileiro, um conselho que articule de forma transparente e coordenada as políticas fiscal e monetária poderia ancorar essas expectativas, permitindo juros menores sem perda de controle inflacionário. Os principais beneficiados seriam empresas e consumidores, com crédito mais barato para investir e consumir.
Mercado, confiança e reação ao governo Lula
Cochrane, porém, vê um descompasso entre as condições teóricas necessárias para o plano e a realidade brasileira recente. Ao encerrar sua análise, ele cita o comportamento do câmbio após a reeleição do presidente Luiz Inácio Lula da Silva, quando o real se desvalorizou frente ao dólar no dia seguinte à votação. Para o economista, esse movimento “não é um sinal de confiança fiscal”.
Na avaliação do professor de Stanford, a resposta do câmbio é um termômetro de que investidores ainda enxergam risco elevado em relação à trajetória da dívida e à disciplina de gastos no Brasil. Sem essa confiança, uma redução acelerada da Selic poderia ser lida como afrouxamento irresponsável, pressionando ainda mais a moeda e os preços.
O diagnóstico vai na direção oposta da intenção de Lara Resende, que mira justamente o custo elevado do dinheiro como freio para o crescimento, o crédito e o investimento produtivo. O choque de visões expõe o ponto central do debate atual: se o problema brasileiro é excesso de juros por conservadorismo da política monetária ou falta de credibilidade fiscal que força o país a pagar mais para se financiar.
Riscos de “varinha mágica” para baixar juros
Para ilustrar os perigos de forçar juros baixos sem respaldo fiscal, Cochrane recorre a exemplos internacionais. Ele lembra que governantes frequentemente buscam atalhos para reduzir o custo da dívida. “Muitos políticos, incluindo o nosso presidente Donald Trump, quiseram ter uma varinha mágica para reduzir o custo dos juros da dívida”, escreve.
O economista cita ainda o caso da Turquia, onde a tentativa de impor um teto artificial aos juros, contrariando a avaliação técnica de bancos centrais e mercados, terminou em disparada inflacionária e forte perda de valor da moeda local. O recado implícito é que não basta criar um novo conselho ou redesenhar a arquitetura institucional se a base fiscal e a confiança dos agentes não estiverem consolidadas.
Na leitura de Cochrane, a proposta de Lara Resende funcionaria apenas em um ambiente em que o compromisso com o pagamento da dívida e com a responsabilidade fiscal fosse indiscutível. Sem essa condição, a tentativa de “acelerar” a queda dos juros pode produzir o efeito contrário: mais inflação, mais desvalorização cambial e necessidade posterior de juros ainda mais altos para reverter o quadro.
Debate sobre o Conselho Fiscal Monetário Nacional
A criação de um Conselho Fiscal Monetário Nacional, como propõe Lara Resende, não tem precedentes históricos claros, observa Cochrane. Hoje, em democracias avançadas, costuma haver separação entre quem decide a política fiscal (governo e Congresso) e quem conduz a política monetária (bancos centrais, em geral com algum grau de autonomia).
O economista americano sinaliza que a inovação institucional brasileira precisaria convencer o mercado de que não se trata de uma forma de subordinar a política monetária a interesses de curto prazo do governo, mas sim de uma instância técnica com mandato claro e compromisso com estabilidade de longo prazo.
Enquanto o debate permanece no campo das ideias, a reação da moeda brasileira e a trajetória dos juros futuros indicam que investidores seguem exigindo prêmio alto para financiar o país. Para que propostas como a de Lara Resende avancem, o governo e o Banco Central terão de demonstrar, na prática, disposição de perseguir equilíbrio fiscal duradouro e reforçar a confiança nas instituições que sustentam a política econômica.