França tenta evitar intervenção com dívida recorde de US$ 4 tri
Dívida da França chega a US$ 4 trilhões, 119% do PIB, eleva juros a patamar inédito em 24 anos e acirra protestos. Governo luta para aprovar orçamento e evitar ajuda do FMI e do BCE.
Economia
Com dívida recorde, França enfrenta alta dos juros e pressão social enquanto busca alternativas ao FMI e BCE.
Leia também: Netflix demite 1.000 funcionários em grande corte
Com dívida pública recorde de US$ 4 trilhões, o equivalente a 119% do PIB, a França entra neste fim de semana em uma das fases mais delicadas de sua história recente: sob pressão das ruas, do mercado financeiro e de um Parlamento fragmentado, o governo de Sébastien Lecornu tenta aprovar um orçamento visto como decisivo para evitar um salto nos juros da dívida e até uma intervenção de organismos internacionais.
Os rendimentos dos títulos públicos franceses estão nos níveis mais altos em 24 anos, encarecendo rapidamente o custo de rolar a dívida. Investidores passam a cobrar um prêmio maior para financiar o país, em meio ao temor de que a segunda maior economia da zona do euro se torne “socialmente volátil e institucionalmente paralisada”, nas palavras de Mujtaba Rahman, diretor para Europa da consultoria Eurasia Group.
Por que as pessoas estão protestando na França agora?
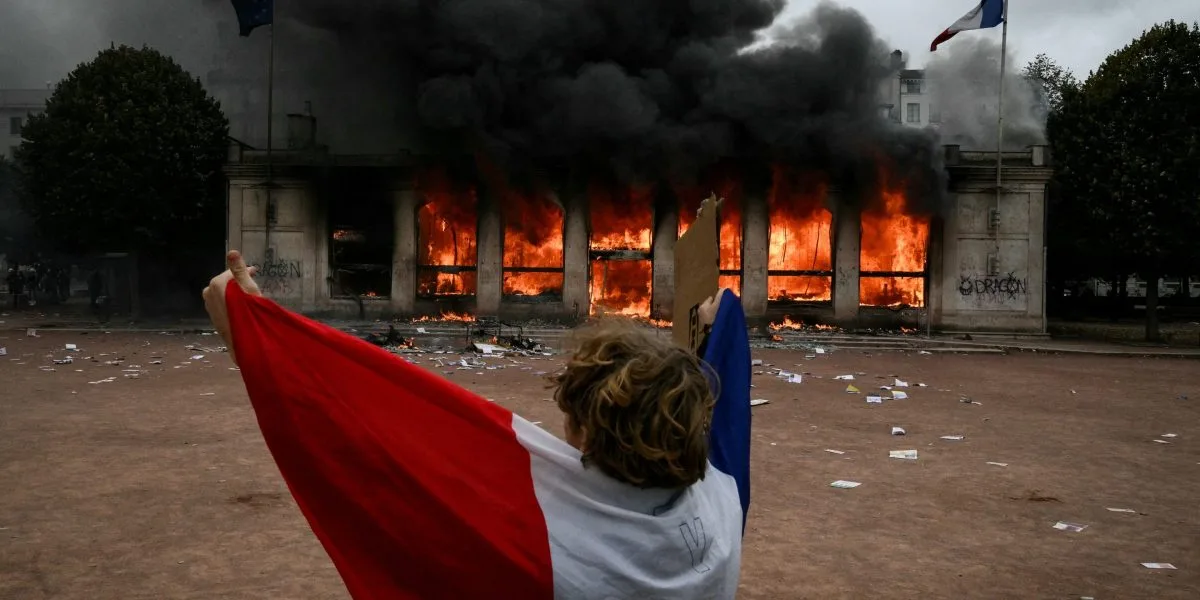
Os protestos deste sábado em várias cidades francesas reúnem múltiplas insatisfações: alto custo de vida, deterioração de serviços públicos e temor de novas medidas de austeridade em meio à crise da dívida.
Manifestações convocadas por sindicatos, estudantes e movimentos sociais voltaram a ocupar ruas de grandes centros, com registros de confrontos, saques a lojas de luxo e supermercados, prédios públicos pichados e até incêndios em algumas cidades. Os alvos vão da inflação ao colapso em escolas e universidades, onde alunos denunciam salas superlotadas, falta de professores e prédios sem estrutura sequer para lidar com ondas de calor.
Economistas relacionam diretamente essa precarização ao peso do gasto com aposentadorias no orçamento. O prêmio Nobel Paul Krugman resume essa visão: “Devido ao seu plano de pensões públicas muito generoso, o gasto com educação sofreu, o que significa que a França está, na prática, subsidiando os franceses mais velhos à custa de todos os demais”, escreveu. A percepção de que uma geração está arcando com a conta de escolhas passadas alimenta, sobretudo entre jovens, a revolta nas ruas.
Ao mesmo tempo, o governo tenta convencer a população de que ajustes fiscais adicionais são inevitáveis para conter o avanço da dívida. Esse choque entre aperto orçamentário e uma sociedade exausta de perder serviços é o combustível da onda de manifestações.
Orçamento sob risco e temor de explosão dos juros
No centro da crise está o projeto de orçamento apresentado por Sébastien Lecornu para 2027, que prevê apenas uma redução tímida do déficit, de 5,4% para 5% do PIB. Mesmo assim, o plano enfrenta forte resistência na Assembleia Nacional e deve passar por um primeiro voto crítico na próxima terça-feira.
Mujtaba Rahman alerta que, se o governo fracassar nessa votação, o efeito imediato tende a ser nos juros da dívida. “Se o governo dele não conseguir aprovar o orçamento, o custo de financiamento da dívida francesa pode explodir”, escreveu. Numa avaliação ainda mais dura, ele afirma que “France, truly, is on the brink” — “a França, de fato, está à beira do abismo”.
Uma disparada adicional nos rendimentos dos títulos aprofundaria o círculo vicioso: quanto mais cara fica a rolagem, mais o orçamento é comprimido por juros e menos sobra para investimentos e políticas sociais, o que por sua vez alimenta a insatisfação social e a incerteza política.
Entenda o contexto
A combinação de dívida em trajetória explosiva, juros em alta e impasse político faz analistas voltarem a falar em risco de um cenário à la crise da dívida da zona do euro. A França, porém, é muito maior que países que já recorreram a resgates, o que torna qualquer intervenção mais complexa.
Rahman avalia que, num cenário de derrota do governo e desancoragem dos mercados, “a França poderia ser forçada a buscar assistência do Fundo Monetário Internacional e a rezar por ela junto ao Banco Central Europeu — uma humilhação para a sétima maior economia do mundo”. Segundo ele, mesmo uma eventual ajuda “evitaria, por ora, um tipo de derretimento como o da Grécia após a crise financeira. Mas a França já não está no controle de seu destino”.
Outro ponto de tensão é o desenho institucional da zona do euro. O Banco Central Europeu tem ferramentas para conter ataques especulativos, mas teme criar “risco moral” — a sensação de que países podem gastar sem limites porque sempre serão socorridos. Para o estrategista Thierry Wizman, do Macquarie Group, “uma série de convulsões teria de ocorrer para que a França se organize e apazigue o mercado de títulos”. Entre elas, ele cita um possível rebaixamento de rating, mais violência de rua e até a eleição de um governo hostil à disciplina fiscal.
A França está à beira de um colapso do governo devido à crise da dívida?
A possibilidade de colapso imediato do governo é vista como real apenas se a crise fiscal se combinar com derrota no orçamento e escalada da violência, mas o risco de paralisia política já é claro e preocupa os mercados.
Hoje, Emmanuel Macron governa com um primeiro-ministro recém-chegado ao cargo, Sébastien Lecornu, à frente de uma maioria relativa na Assembleia. A aprovação de qualquer ajuste exige acordos delicados com centro-direita e parte da esquerda, num ambiente em que a impopularidade de cortes de gastos é enorme. Analistas não descartam uma moção de desconfiança caso o orçamento fracasse, o que poderia derrubar o gabinete e abrir nova rodada de incerteza.
A tensão aumenta porque a próxima eleição presidencial, em maio, e a legislativa, em junho, podem produzir um resultado ainda mais fragmentado. Nas pesquisas, quem lidera é Marine Le Pen, da extrema-direita, que promete reverter a recente reforma da Previdência e reduzir novamente a idade mínima de aposentadoria para 62 anos — e já acenou até com 60 anos. Do outro lado, Jean-Luc Mélenchon, da extrema-esquerda, defende que o banco central simplesmente cancele a dívida francesa que tem em carteira.
Essas propostas, vistas como fiscalmente temerárias, alimentam a percepção de que nenhum lado está disposto a “tomar as medidas dolorosas necessárias para conter o déficit”, como resume Rahman. “O país, temem [os investidores], está se tornando socialmente volátil e institucionalmente paralisado”, escreveu ele. Em outras palavras: mesmo que o governo não caia amanhã, o risco é de uma governabilidade cada vez mais frágil.
Como a crise da dívida afeta a estabilidade política na França?
A crise da dívida reconfigura o tabuleiro político francês ao mesmo tempo em que é alimentada por ele, em um círculo de retroalimentação entre economia e política.
De um lado, anos de má gestão fiscal e gasto público elevado — especialmente em aposentadorias consideradas generosas — deixaram pouco espaço para investir em serviços essenciais, como educação e infraestrutura. O resultado é a sensação difusa de declínio, que empurra eleitores para extremos que prometem soluções rápidas e rejeitam abertamente a austeridade.
De outro, a ascensão desses polos torna mais difícil aprovar reformas impopulares, mas vistas por investidores como necessárias para estabilizar a trajetória da dívida. A liderança de Le Pen e a força de Mélenchon alimentam o medo de que qualquer futuro governo será incapaz de montar uma base sólida no Parlamento, travando o país em disputas internas enquanto os juros sobem.
O próprio Wizman projeta um caminho turbulento: uma sequência de choques políticos e sociais — de moções de desconfiança a protestos mais violentos — até que a classe política aceite um ajuste mais duro. “De qualquer forma, parece que será preciso atravessar o vale antes de chegar ao outro lado do abismo da responsabilidade fiscal”, escreveu. Até lá, a sétima maior economia do mundo fica mais vulnerável a humores do mercado e a um aperto de condições financeiras que pode respingar em todo o continente.
Fonte: matéria original