TCU propõe alíquota de 11,3% para CBS; Senado decide até 15/12
TCU sugeriu alíquota de 11,3% para a CBS, novo imposto que substitui PIS e Cofins em 2027. Senado tem até 15 de dezembro para definir a taxa e calibrar impacto da reforma.
Economia
TCU sugere taxa para novo tributo que unifica PIS e Cofins, com decisão final do Senado prevista para dezembro.
Leia também: Dólar recua e bolsa cai em ajuste após reeleição de Lula
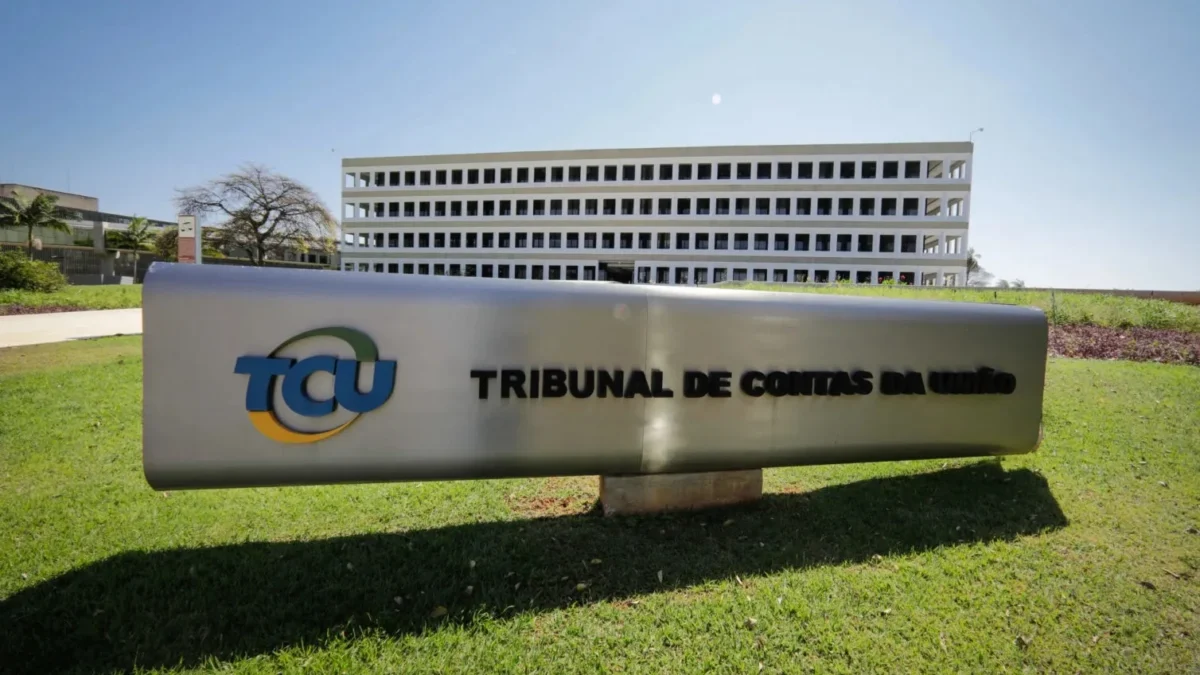
O Tribunal de Contas da União (TCU) propôs nesta quarta-feira uma alíquota de referência de 11,3% para a Contribuição Social sobre Bens e Serviços (CBS), novo tributo federal que substituirá PIS e Cofins a partir de janeiro de 2027, com redutor de 44,2% nas compras da administração pública direta, autarquias e fundações. A decisão pressiona o Senado, que precisa fixar a alíquota definitiva até 15 de dezembro, em meio à preocupação do setor privado com possível aumento da carga tributária.
Senado terá última palavra sobre a alíquota
A proposta aprovada pelo plenário do TCU será enviada ao Senado, responsável por fixar a alíquota da CBS por resolução. Se os senadores não deliberarem até 15 de dezembro, passa a valer provisoriamente a taxa de 11,3% calculada pelo tribunal, até que o Congresso ou uma lei específica da União estabeleçam outro percentual.
O presidente do TCU, ministro Vital do Rêgo, enfatizou que o número é um parâmetro técnico, não um valor imutável. “Não cabe ao Tribunal rever essas escolhas, mas medir os seus efeitos com fidelidade”, afirmou, ao lembrar que o resultado reflete as opções feitas pelo Legislativo ao criar exceções e regimes diferenciados na reforma tributária.
A lei que regulamentou o novo sistema determinou que a alíquota de referência da CBS deve preservar a arrecadação hoje garantida por PIS e Cofins. Na prática, o cálculo simula a cobrança da nova contribuição sobre a base de consumo para manter, como proporção do PIB, a mesma receita média dos tributos que serão extintos.
Como o TCU chegou aos 11,3%
O TCU usou como insumo o modelo de cálculo desenvolvido pela Receita Federal, entregue ao tribunal em setembro, e incluiu no simulador todos os mecanismos aprovados na reforma: alíquotas reduzidas, regimes específicos, tratamento ao Simples Nacional, devolução de imposto (cashback) para consumidores de baixa renda e créditos presumidos para determinados setores.
Segundo técnicos do tribunal, quanto mais exceções o sistema concede, maior precisa ser a alíquota geral para garantir a mesma arrecadação à União. O diretor da Instituição Fiscal Independente (IFI) do Senado, Alexandre Andrade, resumiu o dilema: “Exceções e regimes diferenciados aprovados ao longo do processo elevam a alíquota necessária para manter essa neutralidade. Alterar a alíquota sem modificar as exceções significa renunciar à neutralidade, com efeito direto sobre a receita da União”.
O secretário de Controle Externo de Contas Públicas do TCU, Bruno Martinello, afastou a ideia de que o percentual sirva como projeção automática de receita. “O cálculo da alíquota de referência não se presta a estimar a arrecadação do ano que vem. São coisas independentes”, disse, ao lembrar que o desempenho efetivo depende da economia, do consumo e de outros fatores.
Pelo Projeto de Lei Orçamentária de 2027, o governo estima arrecadar R$ 636,8 bilhões com a CBS, algo em torno de 4,7% do PIB, além de R$ 41,9 bilhões com o Imposto Seletivo, que incidirá sobre produtos prejudiciais à saúde e ao meio ambiente e ainda depende de lei específica.
Impacto para governo, empresas e consumidores
A proposta de 11,3% para a CBS foi recebida como alta por representantes do setor privado e por parlamentares envolvidos na negociação da reforma, que trabalhavam originalmente com algo próximo de 9% a 10%. Especialistas alertam que, para empresas com margens apertadas ou forte dependência de insumos tributados, a nova alíquota pode significar aumento de custo em relação aos atuais regimes cumulativo (3,65%) e não cumulativo (9,25%) de PIS/Cofins, a depender do volume de créditos a que terão direito na CBS.
Tributaristas também chamam atenção para o potencial repasse desses custos aos preços, o que tende a pressionar o consumidor final à medida que a CBS entra em vigor em 2027. Ao mesmo tempo, a CBS foi desenhada com um sistema de créditos mais amplo, o que, em teoria, reduz o efeito de “imposto em cascata” e melhora a transparência da carga ao longo da cadeia.
Do lado do setor público, o TCU previu um redutor de 44,2% para as compras da administração direta, autarquias e fundações, inclusive nas importações. O objetivo é mitigar o impacto orçamentário da nova contribuição sobre o próprio gasto do governo com bens e serviços.
Entenda a diferença entre CBS e IBS
Na arquitetura da reforma tributária sobre o consumo, a CBS é o imposto federal que substitui PIS e Cofins e incide de forma uniforme sobre bens e serviços, com cobrança não cumulativa ao longo da cadeia e créditos amplos. Já o Imposto sobre Bens e Serviços (IBS) será um tributo de competência compartilhada entre estados e municípios, reunindo hoje o ICMS estadual e o ISS municipal em um único imposto com regras padronizadas em todo o país.
A CBS será cobrada integralmente a partir de 2027. O IBS, por sua vez, começa com alíquota simbólica de 0,1% em 2027, apenas para fins de teste e adaptação, e passa a vigorar de forma efetiva em 2029, com alíquota cheia a ser definida posteriormente. A gestão do IBS ficará a cargo de um comitê gestor nacional, formado por representantes de estados e municípios.
Qual a diferença entre CBS e IBS?
A CBS é um imposto federal que substituirá PIS e Cofins, enquanto o IBS será um imposto compartilhado entre estados e municípios que reunirá ICMS e ISS em um único tributo sobre o consumo. Na prática, os dois formam as bases do novo sistema de tributação do consumo no país.
No desenho aprovado, a CBS concentra a arrecadação da União e é regulada por lei federal e por resoluções do Senado. Já o IBS terá alíquota uniforme nacionalmente, mas sua receita será automaticamente repartida entre estados e prefeituras, de acordo com critérios de destino (onde o bem ou serviço é consumido). Juntos, eles substituem a maior parte dos tributos atuais sobre consumo, com o Imposto Seletivo funcionando de forma complementar sobre produtos específicos.
Alíquota combinada e limite à carga tributária
Embora a decisão de hoje trate apenas da CBS, a discussão no mercado e no meio político considera a soma com o IBS, que medirá, na prática, o peso total da tributação sobre o consumo. Sem caráter oficial, o Comitê Gestor do IBS vinha usando como referência interna 9,21% para a CBS e 18,7% para o IBS, totalizando 27,91%.
Com a CBS proposta em 11,3%, cresce o temor de que a alíquota efetiva do futuro “IVA brasileiro” supere o patamar de 26,5% que serviu de norte nas negociações da reforma. A Constituição, porém, estabeleceu uma trava: a soma das alíquotas de referência de CBS e IBS não poderá ultrapassar 26,5% em 2033. Se as projeções feitas em 2030 apontarem que esse limite será violado, o Executivo terá de enviar ao Congresso mudanças em benefícios e regimes especiais para reduzir a carga.
Além disso, estão previstas revisões anuais das alíquotas durante todo o período de transição, que vai até 2035, justamente para impedir que a reforma resulte em aumento permanente da carga tributária em relação ao padrão atual. O objetivo declarado do governo é substituir tributos, simplificar regras e reduzir distorções, sem elevar a fatia do PIB tomada por impostos sobre o consumo.
Disputa federativa e fim do IPI
A reforma também prevê a extinção gradual do Imposto sobre Produtos Industrializados (IPI), um dos pilares de incentivos regionais em estados que abrigam polos industriais. Para compensar essas perdas, a União criará um fundo de desenvolvimento regional, com previsão orçamentária de R$ 33,8 bilhões em 2027.
Governadores de estados mais dependentes do IPI já se mobilizam para garantir que a distribuição desse fundo seja suficiente e duradoura, o que tende a alimentar a disputa entre entes federativos na definição das regras do IBS e na tramitação do Orçamento. A calibragem das alíquotas e dos mecanismos de compensação será decisiva para evitar desequilíbrios regionais e novas batalhas judiciais.
Próximos passos da reforma
Nos próximos dias, o Senado deve receber formalmente a proposta do TCU e iniciar negociações com o Ministério da Economia, a Receita Federal, o setor privado e governadores para fechar a alíquota da CBS até 15 de dezembro. Paralelamente, o Comitê Gestor do IBS continua a desenhar o regulamento do imposto estadual-municipal e a modelagem da transição para 2029.
Enquanto isso, a equipe econômica monitora o impacto da CBS e do futuro IBS nas metas fiscais e na trajetória da dívida pública, usando como referência as projeções de arrecadação de R$ 636,8 bilhões com a CBS e R$ 41,9 bilhões com o Imposto Seletivo em 2027. A forma como o Congresso conduzirá essa etapa será decisiva para a confiança de empresas e investidores no novo sistema tributário.