Pix faz 6 anos com 154 mi usuários e novas regras em 2027
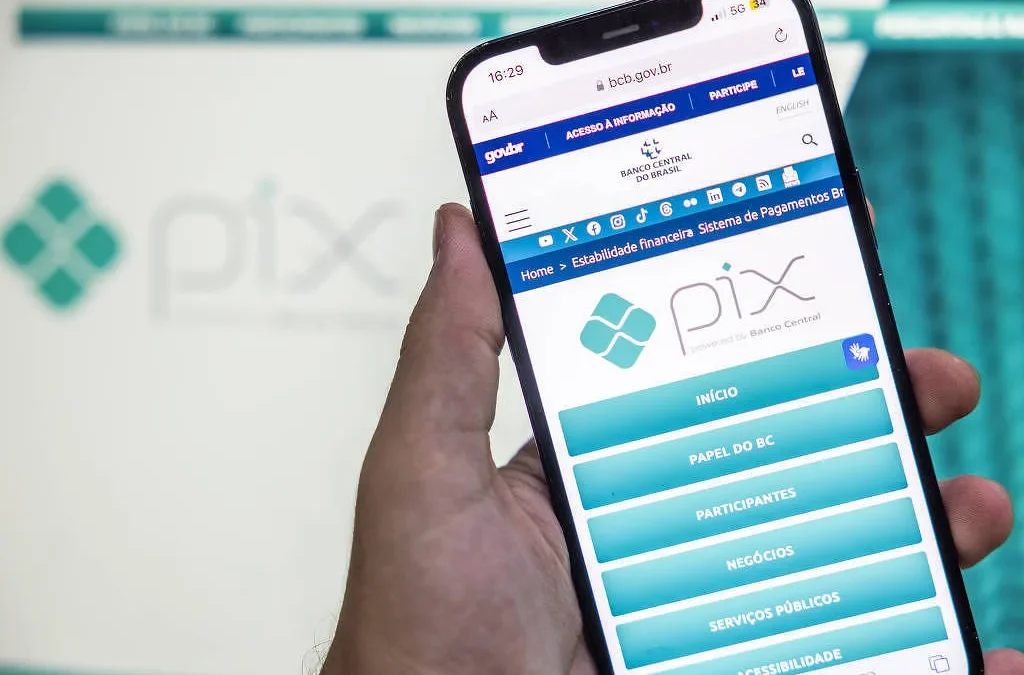
Pix completa seis anos com 154 milhões de usuários, 14 milhões de empresas e 1 bilhão de chaves. Banco Central anuncia pacote de mudanças de segurança e crédito para 2027.
Mercado Financeiro
O Banco Central prepara novidades para o Pix, visando segurança e crédito a partir de 2027.
Leia também: ANEEL revoga térmicas e prepara novas regras para energia solar
O Pix chega aos seis anos com 154 milhões de usuários pessoas físicas, 14 milhões de empresas ativas e mais de 1 bilhão de chaves cadastradas, e já em clima de mudança: o Banco Central anunciou novas regras de crédito, segurança e cobranças que passam a valer a partir de 2027, além de estudos para levar o sistema a operações internacionais e a pagamentos por aproximação sem internet.
Ofertas de crédito no Pix terão autorização antecipada
A principal mudança atinge a chamada modalidade de Pix com crédito, que permite concluir o pagamento mesmo sem saldo na conta, usando empréstimo ou limite de cartão. A partir de 1º de julho de 2027, bancos e demais instituições financeiras só poderão oferecer esse tipo de operação se o cliente tiver dado aval com antecedência.
Na prática, a oferta embutida na tela do Pix deixa de ser automática. Pelo novo regulamento, “o banco só poderá apresentar a oferta se o cliente tiver autorizado previamente o recebimento desse tipo de proposta”. Essa autorização precisa ser feita com, no mínimo, 24 horas de antecedência – “a autorização deverá ser feita com pelo menos 24 horas de antecedência e poderá ser cancelada a qualquer momento”, definiu o BC.
A adesão das instituições à modalidade continua facultativa, mas, quando oferecida, terá de respeitar outras travas: fica proibido conceder crédito acima do valor da transação, usar a oferta em Pix agendado ou em operações de saque e troco.
Na avaliação de técnicos do BC, a mudança dá mais controle aos usuários sobre abordagens comerciais em um momento sensível – o da confirmação do pagamento – e reduz o risco de contratações por impulso, sem plena compreensão das condições de crédito.
Pix automático chega às contas-salário
No mesmo 1º de julho de 2027, o Pix automático será ampliado para contas-salário. Hoje, esse tipo de conta é mais travado e, em geral, não permite que o correntista faça todas as operações disponíveis em contas-corrente tradicionais.
Com a mudança, trabalhadores poderão autorizar, uma única vez, débitos recorrentes diretamente sobre a conta-salário para pagar contas de serviços, mensalidades e assinaturas. Depois do aval, os valores serão descontados automaticamente nas datas combinadas, sem necessidade de confirmar cada transação.
O BC ressalta que a novidade não libera, por enquanto, outros tipos de pagamento via Pix a partir de contas-salário; a autorização vale apenas para o Pix automático.
Cobrança híbrida ganha regras para evitar pagamento duplicado
Outra frente de atualização é a chamada cobrança híbrida, documento que junta o código de barras tradicional de boleto a um QR Code para pagamento por Pix. A solução já está no mercado, mas passará a operar sob regras oficiais do sistema de pagamentos do BC a partir de 1º de fevereiro de 2027.
O objetivo central é impedir que a mesma conta seja paga duas vezes. Se o consumidor quitar o boleto pelo código de barras, o Pix Cobrança correspondente deverá ser automaticamente cancelado. O inverso também vale: uma conta paga por Pix terá o boleto invalidado.
A oferta da cobrança híbrida continuará opcional para bancos e empresas, mas as instituições que adotarem o modelo terão de implantar travas para bloquear a liquidação de cobranças já pagas ou vinculadas a determinadas operações financeiras, reduzindo disputas e erros de processamento em serviços, varejo e comércio eletrônico.
Contestação e devolução de golpes ficam mais claras
Na área de proteção ao usuário, o Mecanismo Especial de Devolução (MED) – ferramenta usada para tentar reverter transferências em casos de golpe ou fraude – também será reforçado. A partir de 1º de março de 2027, aplicativos de bancos e fintechs terão de oferecer um passo a passo mais claro para quem quiser contestar uma transação.
As instituições deverão apresentar instruções mais detalhadas durante o pedido de devolução e deixar mais visíveis as informações sobre prazos, critérios de análise e possíveis resultados. A intenção é reduzir a sensação de desamparo de quem sofre um golpe e não sabe exatamente o que acontece com a solicitação de devolução.
Fraudes: fim de propaganda em comprovantes e aviso obrigatório
Para conter o uso do Pix em esquemas de fraude digital, o BC proibiu a inclusão de publicidade, ofertas comerciais e links estranhos à operação nos comprovantes de pagamento. A determinação busca evitar que esses documentos virem veículo de links maliciosos.
Outra regra de segurança, prevista também para 1º de fevereiro de 2027, trata das marcações de suspeita de fraude em chaves e contas. Sempre que houver esse tipo de marcação, a instituição financeira terá de avisar o usuário, oferecer canais formais para esclarecimentos e permitir pedidos de revisão. O banco ou fintech terá até sete dias para responder à contestação.
Hoje, essas marcações costumam ficar “invisíveis” para o cliente, embora tenham impacto direto sobre a forma como a conta é tratada dentro do sistema, inclusive na aceitação de pagamentos por outras instituições.
Entenda o contexto
Criado pelo Banco Central em 2020, o Pix se consolidou em seis anos como o principal meio de pagamento digital do país. Em 2025, o sistema registrou quase 80 bilhões de transações, que movimentaram mais de R$ 35 trilhões – alta de 25,7% no volume de operações em relação ao ano anterior.
O ritmo se manteve em 2026: até outubro, já tinham sido feitas 76 bilhões de operações, com recorde diário de 319,7 milhões de transações em 6 de novembro. O avanço transformou a forma como pessoas físicas e empresas lidam com pagamentos, transferências e cobranças, pressionando tarifas bancárias tradicionais e estimulando a digitalização de pequenos negócios.
Ao mesmo tempo, o crescimento acelerado aumentou a superfície de ataque para golpes, exigindo atualizações constantes em rastreamento de recursos, bloqueios preventivos e mecanismos de devolução.
Pix internacional e pagamento por aproximação sem internet
O pacote de novidades também aponta para o futuro do sistema. O BC estuda criar uma modalidade oficial de Pix internacional, que permita transferências entre países com a mesma experiência de uso do Pix doméstico. A ideia é conectar o arranjo brasileiro a plataformas estrangeiras de pagamentos instantâneos, por meio de acordos bilaterais ou estruturas multilaterais.
Entre as possibilidades em análise está a ligação com o sistema europeu Target Instant Payment Settlement (TIPS). Hoje, algumas empresas privadas já oferecem soluções de remessa ligadas ao Pix, mas sem uma rede pública e padronizada entre bancos centrais.
Outra frente em desenvolvimento é uma versão do Pix por aproximação que funcione mesmo sem conexão à internet. A proposta é permitir pagamentos por tecnologia NFC em celulares, cartões, etiquetas e dispositivos vestíveis, como relógios inteligentes, com validação offline e posterior compensação quando o aparelho voltar a ter sinal. A funcionalidade ainda não tem data para ser lançada.
Mais crédito para empresas com base em recebíveis
O BC também prepara uma ferramenta para que empresas usem recebíveis futuros de Pix – valores que ainda vão entrar na conta – como garantia em operações de crédito. A medida tende a facilitar o acesso a empréstimos para negócios que concentram boa parte das vendas no sistema de pagamentos instantâneos.
Em linha semelhante, o órgão avalia permitir a liquidação de duplicatas escriturais por QR Code Pix, aproximando ainda mais o arranjo de pagamentos do mercado de crédito e de financiamentos empresariais.
Outra possibilidade em estudo é ampliar o Pix automático, com recursos como pagamento parcial de cobranças, ajustes nas regras de recorrência e uso da modalidade em situações sem periodicidade previamente definida, o que pode interessar a empresas de serviços sob demanda.
As mudanças começarão a ser implementadas a partir do primeiro semestre de 2027, com acompanhamento do Banco Central sobre o cumprimento das normas. Para bancos, fintechs e empresas, o desafio será adaptar sistemas e rotinas; para os usuários, a promessa é de mais segurança e controle sobre o uso de um sistema que já faz parte do dia a dia financeiro da maioria dos brasileiros.