Benchmark levanta US$ 2 bi e mantém aposta em poucos e bons
Firma de venture capital anuncia US$ 2 bilhões em dois fundos, mas decide manter ritmo tradicional: apenas dois a três novos investimentos por ano por sócio e parceria de 10 a 15 anos com fundadores.
Venture Capital
Benchmark reforça estratégia conservadora ao captar US$ 2 bilhões para investimentos focados e parcerias duradouras.
Leia também: Rivian acelera plano para virar fornecedora global de tecnologia
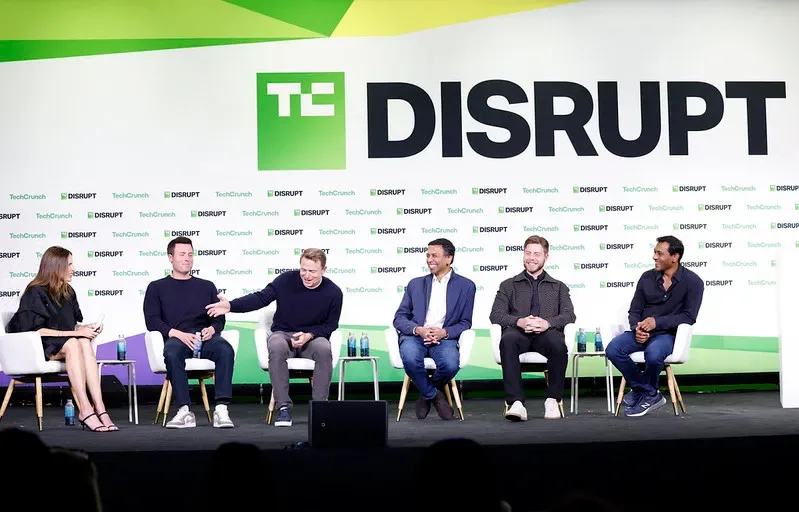
A Benchmark anunciou nesta semana, no TechCrunch Disrupt, US$ 2 bilhões em novos compromissos de capital divididos em dois fundos, mas os cinco sócios gerais da firma de venture capital avisaram que não vão acelerar o passo: seguem fazendo apenas dois a três novos investimentos por ano por sócio, com foco em relações de 10 a 15 anos lado a lado com os fundadores.
Com 31 anos de história, a casa reforça uma estratégia conservadora em meio a um mercado de tecnologia agitado e cheio de sinais econômicos contraditórios. Em vez de mais cheques e mais nomes no portfólio, a prioridade é concentração de apostas e acompanhamento próximo das poucas startups escolhidas.
Benchmark cresce em capital, não em volume de apostas
Os US$ 2 bilhões anunciados estão distribuídos em um fundo principal maior e em um novo fundo de crescimento de US$ 1,25 bilhão. Mesmo com o reforço de caixa, a mensagem da bancada formada por Peter Fenton, Ev Randall, Jack Altman, Chethan Puttagunta e Eric Vishria é que o modelo central não muda.
“O craft que não mudou é o fundo principal: trabalhar de perto com os fundadores no início. É geralmente um compromisso de 10 a 15 anos, lado a lado, e isso não escala”, resumiu Peter Fenton no palco do evento. Segundo ele, a casa manteve o fundo principal em US$ 500 milhões por 20 anos, algo que hoje é visto internamente como um erro tático por não acompanhar inflação e tamanho da economia.
No novo fundo de crescimento, Fenton defende uma carteira extremamente concentrada. “Eu gostaria que tivéssemos, como diz aquele ótimo paper do J.P. Morgan, a agonia e êxtase de uma carteira concentrada. Se o fundo for bem-sucedido, um ou dois investimentos gerarão 90% dos retornos”, disse. A expectativa é fazer de quatro a oito apostas com esse capital.
Na prática, a combinação de um fundo principal turbinado com um veículo robusto de crescimento não se traduz em mais volume de cheques, mas em mais munição para dobrar a aposta nas empresas que derem mais certo. Para fundadores que entram nesse círculo restrito, a promessa é de um parceiro presente por mais de uma década; para quem busca dinheiro rápido e em grande escala, a porta da Benchmark tende a continuar estreita.
Entenda o contexto
A decisão da Benchmark vai na contramão de parte do mercado de venture capital, que tem multiplicado veículos e ampliado times para tentar capturar mais startups em estágios e setores variados, especialmente em tecnologia em estágio inicial e em inteligência artificial.
Os sócios da firma enxergam boa parte do pessimismo recente com a economia como histeria amplificada por redes sociais e preferem não ajustar o compasso ao humor do dia. O recado é que a construção de valor em startups leva tempo e não combina com ciclos de euforia e pânico.
Como a Benchmark lida com os riscos em um mercado frenético?
A proteção da Benchmark em um mercado frenético é reduzir a quantidade de apostas e aumentar a proximidade com cada fundador escolhido. Em vez de espalhar risco em dezenas de cheques por ano, a firma continua limitada a dois a três novos investimentos anuais por sócio e aposta que a disciplina compensa em ciclos longos.
O desenho é simples: poucos investimentos, alta convicção e disposição para atravessar crises junto com as empresas. Ao concentrar o capital, a casa aceita a possibilidade de errar em mais casos individuais, mas mira retornos assimétricos em um punhado de histórias vencedoras. É uma resposta direta à volatilidade: menos giro de portfólio, mais profundidade nas relações.
Esse olhar aparece também na forma como a parceria se organiza. Sem processos pesados de aprovação e sem metas de volume, os sócios dizem evitar decisões tomadas por medo de “ficar de fora” da próxima onda. A consequência é perder algumas histórias de sucesso, o que eles consideram parte do jogo, em troca de convicção nas poucas em que entram.
Uma parceria pequena, colada e sem hierarquia rígida
Ev Randall, que passou por outras casas tradicionais de venture capital antes de chegar à Benchmark, credita boa parte desse modelo à estrutura enxuta. “Benchmark é um grupo que admira e aprende um com o outro. Essa mistura de atributos é muito rara, e quando vi isso, imediatamente quis entrar”, contou.
Jack Altman, que se juntou à firma depois de levantar, em uma semana, um fundo próprio de US$ 275 milhões, diz que o que o convenceu a abandonar a carreira solo foi justamente a cultura de ser o primeiro telefone dos fundadores e de cuidar de perto das empresas. “Eles querem ser as primeiras pessoas que os fundadores chamam, querem ser concentrados e realmente se importam”, afirmou.
Essa proximidade interna aparece também no dia a dia da casa. As reuniões de segunda-feira não têm pauta fixa nem rituais de votação. “Jack tentou fazer uma agenda. [risos]”, brincou Chethan Puttagunta. A ideia é manter espaço para discutir o que surge de forma orgânica, dos dilemas de conselho às novas startups que chamam a atenção.
Para Eric Vishria, a ausência de processos formais é um ativo. “É uma conversa contínua. Em um momento de mudanças rápidas, tentamos entender o que está se tornando possível que não era há seis meses”, explicou. Com apenas cinco sócios, dizem eles, dá para manter essa troca em modo permanente, em vez de concentrar tudo em algumas horas de reunião estruturada.
Quais são os principais desafios enfrentados pela Benchmark no atual mercado de investimentos?
O principal desafio da Benchmark hoje é equilibrar a disciplina de poucos investimentos com um cenário em que novas áreas de tecnologia surgem e escalam em velocidade recorde. Ao manter o ritmo tradicional, a firma assume que não estará presente em várias das histórias mais faladas do mercado — inclusive em algumas que poderão se tornar gigantes.
Outro ponto sensível é a própria concentração de portfólio. Uma tese em que “um ou dois investimentos” podem responder por 90% do retorno aumenta a pressão sobre a escolha desses poucos nomes e torna cada decisão mais crítica. Em um ambiente marcado por hype e ciclos curtos de atenção, segurar a mão e não embarcar em toda onda exige convicção e estômago.
Há ainda o desafio da competição com casas que operam com mais capital e mais rapidez, especialmente em rodadas de crescimento. Com US$ 1,25 bilhão separados para esse estágio, a Benchmark ganha fôlego, mas precisa manter o filtro rigoroso para não diluir a tese em disputas de preço e velocidade.
Do outro lado, a mesma estratégia pode virar diferencial competitivo: fundadores que buscam um sócio estável, disposto a atravessar 10 a 15 anos de jornada, podem ver valor justamente na recusa da Benchmark em correr atrás de cada modismo. Se a escolha der certo, os próximos anos devem consolidar a imagem da firma como um dos principais símbolos de paciência em um mercado acostumado a acelerar.
Fonte: matéria original